Bristol Myers Squibb a intrat în octombrie 2026 cu o divizare clară între îmbunătățirea știrilor economice și slăbirea impulsului pe termen scurt al prețului acțiunilor. BMY a închis la 58,81 USD pe 5 octombrie, după cinci sesiuni consecutive de scădere, în scădere de la 68,09 USD pe 3 septembrie și cu mult sub maximul său din 19 august, de 68,64 USD, înregistrat în ultimele 52 de săptămâni. În același timp, compania tocmai obținuse o indicație extinsă de la FDA pentru CAMZYOS, raportase date pozitive privind mielomul multiplu și se apropia de raportul privind câștigurile din trimestrul al treilea, din 29 octombrie.
Această combinație creează un test util pentru investitori: o știre clinică sau de reglementare bună nu înseamnă automat că o acțiune ar trebui să crească imediat, iar un preț al acțiunii în scădere nu înseamnă automat că afacerea subiacentă s-a deteriorat. Cea mai bună modalitate de a analiza BMY în octombrie este de a separa ceea ce este verificat de ceea ce depinde de context și ceea ce rămâne necunoscut.
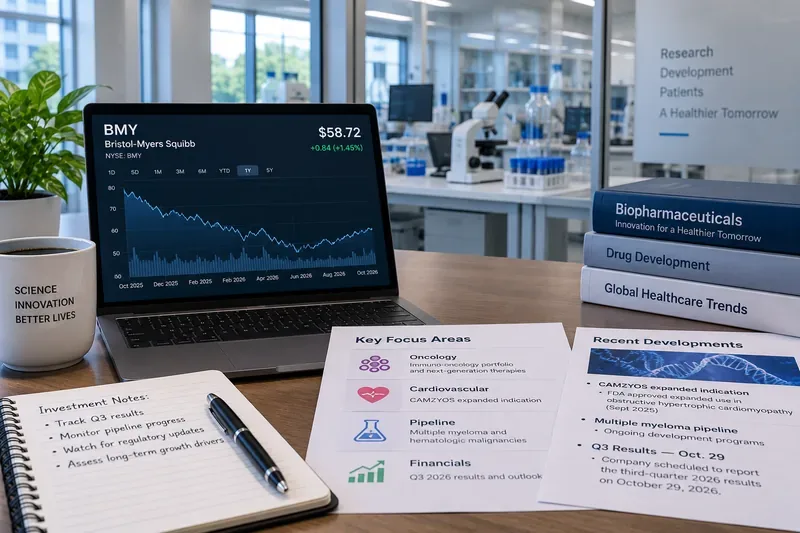
Verificat: tendința pe termen scurt a prețului BMY a slăbit brusc în octombrie
Datele recente de piață arată că prețul BMY a scăzut de la 66,82 USD pe 4 septembrie la 58,81 USD pe 5 octombrie, o scădere de aproximativ 12% pe parcursul a 20 de sesiuni de tranzacționare. Numai sesiunea din 5 octombrie a produs o scădere de 3,83% a volumului, mult peste media zilnică recentă a acțiunii. Acțiunile au fost, de asemenea, cu aproximativ 14% sub maximul lor din 19 august, de 68,64 USD, din ultimele 52 de săptămâni.
Neînțelegere frecventă: o scădere bruscă după o vară puternică nu dovedește că teza pe termen lung a companiei a eșuat. Acțiunea prețului le spune investitorilor ce fac cumpărătorii și vânzătorii acum; nu identifică în sine cauza și nu prezice următorul raport de profit.
Acțiune utilă: tratați aproximativ 58–59 USD ca prima zonă pe termen scurt de urmărit, deoarece aceasta este zona în care s-a oprit ultima vânzare masivă. O revenire peste aproximativ 61–63 USD ar îmbunătăți imaginea pe termen scurt. O slăbiciune continuă sub minimul intraday recent de 58,33 USD ar indica faptul că trendul descendent este încă nerezolvat.
Verificat: Bristol Myers Squibb și-a îmbunătățit perspectivele pentru 2026 după trimestrul 2
Cel mai recent raport de venituri finalizat, disponibil la începutul lunii octombrie, este cel al doilea trimestru al anului 2026. Bristol Myers Squibb a raportat venituri trimestriale de 13,0 miliarde de dolari, în creștere cu 6% față de anul precedent, veniturile din portofoliul de creștere crescând cu 15%. Câștigurile pe acțiune conform GAAP au fost de 1,62 dolari, iar câștigurile pe acțiune non-GAAP au fost de 2,04 dolari. De asemenea, compania și-a majorat previziunile de venituri pentru întregul an 2026 la aproximativ 49,0 miliarde de dolari, până la 50,0 miliarde de dolari, și a majorat previziunile de câștig pe acțiune non-GAAP la 6,75-7,00 dolari. Aceste cifre sunt disponibile în comunicatul de venituri al companiei din 30 iulie, depus la SEC .
Neînțelegere frecventă: estimările actuale nu garantează că BMY va atinge sau va depăși noul interval. Estimările reprezintă estimarea anticipativă a conducerii, bazată pe ipotezele disponibile la momentul respectiv. Acestea se pot modifica în funcție de cererea de produse, concurență, mișcările valutare, cheltuieli, reglementări, litigii sau rezultate ale proiectelor în curs de dezvoltare.
Acțiune utilă: utilizați intervalul de venituri de 49,0–50,0 miliarde USD și intervalul de profit pe acțiune (EPS) non-GAAP de 6,75–7,00 USD ca referință pentru raportul din 29 octombrie. Cea mai importantă întrebare este dacă conducerea menține, crește sau reduce aceste intervale.
Verificat: Portofoliul de creștere deține o mai mare parte a afacerii
Declarația Bristol Myers Squibb din trimestrul iunie arată de ce investitorii nu ar trebui să evalueze compania doar prin intermediul produselor blockbuster mai vechi. În trimestrul 2, Opdivo a generat 2,485 miliarde de dolari, Opdivo Qvantig 261 milioane de dolari, Orencia 1,034 miliarde de dolari, Yervoy 769 milioane de dolari, Reblozyl 735 milioane de dolari, Breyanzi 484 milioane de dolari, iar CAMZYOS 416 milioane de dolari. Veniturile CAMZYOS au crescut substanțial față de 260 de milioane de dolari cu un an mai devreme, în timp ce Reblozyl și Breyanzi au înregistrat, de asemenea, o creștere puternică. Datele la nivel de produs sunt disponibile în Formularul 10-Q al companiei pentru trimestrul al doilea .
Opdivo în sine a scăzut cu 3% față de anul precedent în acest trimestru, dar Opdivo Qvantig a crescut cu peste 200% pornind de la o bază de lansări mică. Această distincție este importantă deoarece o parte din venituri se mută în cadrul francizei, în loc să dispară complet.
Neînțelegere frecventă: o creștere mai lentă a unui medicament consacrat nu înseamnă neapărat că întregul portofoliu se micșorează. Investitorii trebuie să facă distincția între produsele vechi, schimbările în formularea produselor și mărcile mai noi în creștere.
Acțiune utilă: pe 29 octombrie, comparați creșterea veniturilor din Portofoliul de Creștere cu eroziunea Portofoliului Legacy în loc să vă concentrați pe un singur medicament. Argumentul de investiție se îmbunătățește dacă medicamentele mai noi compensează din ce în ce mai mult scăderile la produsele mature.
Verificat: CAMZYOS a primit o importantă extindere a etichetei FDA pe 30 septembrie
FDA a aprobat CAMZYOS (mavacamten) pentru cardiomiopatia hipertrofică obstructivă simptomatică la adulți și copii cu o greutate de cel puțin 30 de kilograme. Bristol Myers Squibb a declarat că decizia s-a bazat pe studiul clinic de fază 3 SCOUT-HCM, care și-a atins criteriul principal de evaluare. Compania a dezvăluit aprobarea în anunțul său din 30 septembrie .
Neînțelegere frecventă: o aprobare a FDA nu este același lucru cu o creștere imediată a veniturilor materiale. Adoptarea comercială depinde de dimensiunea populației eligibile, de apelul medicilor, de acoperirea plătitorilor, de identificarea pacienților, de alternativele competitive și de logistica tratamentului.
Acțiune utilă: urmăriți creșterea viitoare a vânzărilor CAMZYOS, în loc să presupuneți că eticheta extinsă va schimba imediat evaluarea BMY. O accelerare susținută a veniturilor este o dovadă mai puternică decât titlul aprobărilor în sine.
Verificat: progresul în proiectele de mielom multiplu s-a îmbunătățit, dar rezultate importante rămân deschise
În septembrie, Bristol Myers Squibb a anunțat rezultatele pozitive ale studiului clinic de fază 2 QUINTESSENTIAL pentru înregistrarea tratamentului cu arlocabtagene autoleucel în mielom multiplu puternic pretratat. Compania a declarat că studiul și-a atins criteriul principal de evaluare, rata generală de răspuns, și un criteriu secundar cheie, rata de răspuns complet. Investitorii pot consulta anunțul companiei din 8 septembrie .
ZENBEXUS a primit, de asemenea, aprobarea accelerată a FDA în august pentru o indicație de mielom multiplu recidivant sau refractar, iar datele ulterioare din faza 3, prezentate în septembrie, au arătat o rată de răspuns complet negativ la boală reziduală minimă semnificativ mai mare față de regimul comparativ. Aceste evoluții consolidează narațiunea privind dezvoltarea hematologiei.
Ceea ce rămâne necunoscut: aprobările timpurii sau accelerate și datele privind rata de răspuns pozitivă nu rezolvă toate întrebările comerciale și clinice. Supraviețuirea fără progresia bolii pe termen lung, supraviețuirea generală, acolo unde este relevant, monitorizarea siguranței, adoptarea pe piață și poziționarea competitivă pot schimba în continuare valoarea acestor programe.
Acțiune utilă: distingeți succesul reglementar de succesul comercial. Urmăriți vânzările de lansare, etapele studiilor de confirmare și datele ulterioare despre eficacitate înainte de a atribui o valoare completă pe termen lung activelor mai noi.
Verificat: Dividendul BMY rămâne semnificativ la prețul actual al acțiunilor
Pe 16 septembrie, consiliul de administrație a declarat un dividend trimestrial de 0,63 USD pe acțiune, plătibil pe 2 noiembrie acționarilor înregistrați la data de 2 octombrie. La o rată anualizată de 2,52 USD pe acțiune și un preț al acțiunilor de aproape 59 USD, randamentul indicat este de aproximativ 4,3%, sub rezerva aprobării viitoare a consiliului de administrație. Anunțul Bristol Myers Squibb privind dividendele din septembrie confirmă suma trimestrială.
Neînțelegere frecventă: un randament ridicat al dividendelor nu face ca o acțiune să prezinte un risc scăzut. Randamentul crește atunci când prețul scade, așadar un randament aparent atractiv poate reflecta îngrijorarea investitorilor la fel de mult ca și oportunitatea de venit. Dividendele sunt, de asemenea, declarate de consiliul de administrație și nu sunt garantate pe termen nelimitat.
Acțiune utilă: evaluați dividendul împreună cu generarea de numerar, obligațiile de plată, cheltuielile pentru dezvoltarea afacerii și stabilitatea câștigurilor. Investitorii în venituri nu ar trebui să utilizeze randamentul ca unic motiv pentru a cumpăra BMY.
În funcție de context: este scăderea din octombrie o oportunitate de cumpărare?
Răspunsul depinde de orizontul de timp al investitorului și de cauza slăbiciunii. Pentru un investitor pe termen lung concentrat pe fluxul de numerar și tranziția către portofoliul de investiții, un preț mai mic poate îmbunătăți randamentele potențiale dacă previziunile majorate pentru 2026 rămân intacte și produsele mai noi continuă să crească. Cu toate acestea, pentru un trader pe termen scurt, cinci sesiuni consecutive de pierdere și un declin de aproximativ 12% pe 20 de sesiuni sunt dovezi ale unui impuls negativ care nu s-a inversat încă în mod clar.
Acțiune utilă: adaptați regula de intrare la strategie. Un investitor pe termen lung ar putea să își extindă poziția în loc să cumpere totul dintr-o dată. Un investitor orientat spre impuls ar putea aștepta ca BMY să recupereze rezistența recentă în jurul valorii de 61–63 USD. Un investitor sensibil la riscul evenimentelor ar putea aștepta până după rezultatele financiare din 29 octombrie.
Dependent de context: expunerea la brevete contează chiar și atunci când știrile din portofoliul de brevete sunt pozitive
Marile companii farmaceutice înlocuiesc constant fluxurile de venituri învechite cu medicamente mai noi. Formularul 10-Q al Bristol Myers Squibb discută riscurile legate de brevete și exclusivitate pentru mai multe produse, inclusiv litigiile legate de brevete legate de Eliquis și CAMZYOS. Compania se confruntă, de asemenea, cu concurența pe măsură ce produsele mai vechi devin mai mature.
Neînțelegere frecventă: o rețea de produse în curs de dezvoltare solidă nu elimină riscul de expirare a brevetelor; aceasta modifică probabilitatea ca veniturile pierdute să poată fi înlocuite. Investitorii au nevoie de ambele părți ale ecuației.
Acțiune utilă: urmăriți portofoliul de creștere ca procent din veniturile companiei și comparați creșterea anuală a acestuia cu scăderile mărcilor tradiționale. Aceasta este o metrică de tranziție mai utilă decât simpla numărare a aprobărilor FDA.
Necunoscut: ce se va schimba în raportul privind veniturile din 29 octombrie?
Bristol Myers Squibb a confirmat că va raporta rezultatele pentru trimestrul al treilea joi, 29 octombrie 2026, urmate de o conferință cu investitorii la ora 8:00 ET. Programul este verificat în anunțul oficial al companiei privind data câștigurilor .
Ceea ce nu se știe încă este dacă cererea de produse, cheltuielile, cursul de schimb valutar, cheltuielile de lansare și tendințele portofoliului din trimestrul al treilea vor susține previziunile formulate în iulie. De asemenea, piața ar putea reacționa mai puternic la comentariile conducerii despre 2027 decât la trimestrul raportat în sine.
Acțiune utilă: înainte de raport, notați cele trei elemente care v-ar schimba teza: previziunile pentru întregul an, creșterea portofoliului de creștere și punctul de vedere al conducerii asupra dinamicii viitoare a brevetelor sau lansărilor. Acest lucru reduce tentația de a reacționa doar la cifra principală a EPS.
Perspectivele BMY pentru octombrie 2026
Configurația BMY din octombrie nu este nici o simplă știre optimistă, nici o prăbușire fundamentală clară. Acțiunea a pierdut un impuls substanțial pe termen scurt, însă cele mai recente date verificate despre afaceri includ o creștere a veniturilor de 6% în trimestrul 2, o creștere a portofoliului de creștere de 15%, o creștere a previziunilor privind veniturile și EPS în 2026, o indicație extinsă pentru CAMZYOS și progrese continue în portofoliul de hematologie.
Distincția cheie este între progresul verificat și monetizarea viitoare . Victoriile obținute în urma procedurilor de reglementare și rezultatele studiilor clinice îmbunătățesc posibilitățile, dar nu stabilesc vânzările viitoare. În mod similar, un grafic slab al acțiunilor confirmă presiunea de vânzare, dar nu stabilește că estimările privind câștigurile trebuie să scadă.
Pentru investitorii care analizează acum Bristol Myers Squibb, cea mai practică abordare este utilizarea raportului din 29 octombrie ca următor punct major de control. Stabilizarea prețurilor în jurul valorii de peste 50 de dolari, o redresare până la nivelul minim de 60 de dolari și reafirmarea sau îmbunătățirea previziunilor ar consolida argumentul că declinul din octombrie a fost în primul rând o corecție. O prăbușire sub minimele recente, combinată cu previziuni reduse sau tendințe mai slabe ale portofoliului de creștere, ar indica o deteriorare mai gravă.
Această analiză este doar în scop informativ și nu reprezintă consultanță de investiții personalizată. Prețurile pieței se schimbă continuu, iar investitorii ar trebui să verifice cotațiile actuale și informațiile furnizate de companiile din surse primare înainte de a lua decizii de investiții.