Acasă
» Familie
»
Cele mai bune idei de venit pasiv pentru începători: Un ghid practic de referință pentru 2026
Cele mai bune idei de venit pasiv pentru începători: Un ghid practic de referință pentru 2026
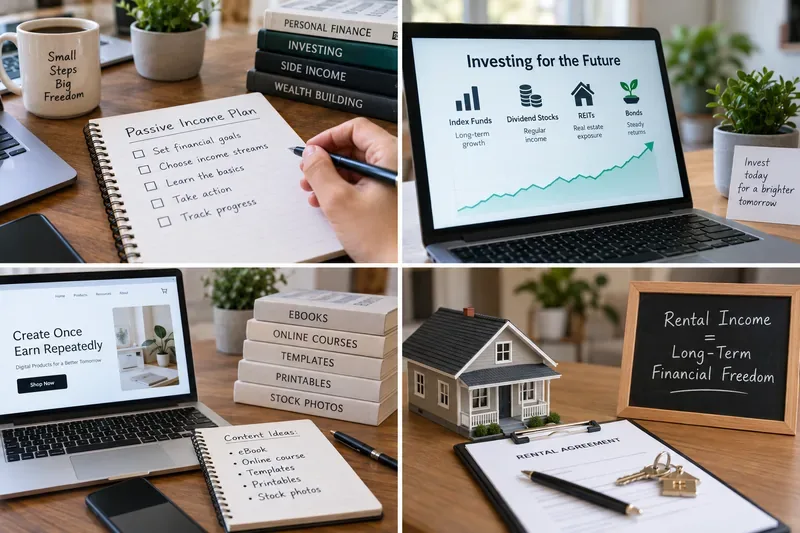
Pentru majoritatea începătorilor, cea mai bună idee de venit pasiv nu este cea cu cel mai mare randament anunțat. Este cea care se potrivește cu banii, timpul, abilitățile și riscul pe care le poți angaja în mod realist. O modalitate utilă de a gândi despre venitul pasiv este să-l împărțiți în trei grupuri: venituri din capitalul pe care îl dețineți deja, venituri dintr-un activ pe care îl dețineți deja și venituri din munca pe care o faceți o singură dată și pe care o puteți vinde sau monetiza în mod repetat.
Această distincție este importantă deoarece aproape niciun flux de venit nu este complet pasiv. Conturile de economii și titlurile de trezorerie necesită foarte puțin efort continuu, dar necesită capital. Produsele digitale pot începe cu puțini bani, dar necesită muncă inițială semnificativă și actualizări ocazionale. Veniturile din chirii pot părea pasive pe hârtie, însă întreținerea, serviciul clienți, impozitele, asigurările și locurile de muncă vacante le pot transforma într-o activitate practică.
Un începător își poate construi venituri pasive în diferite moduri: folosind economii sau investiții, creând produse digitale reutilizabile sau câștigând din activele deja deținute.
Comparație rapidă: idei de venit pasiv ușor de utilizat pentru începători
Idee
Bani inițiali
Efort continuu
Riscul principal
Cea mai bună potrivire
Cont de economii asigurat sau cont de depozit pe piața monetară
De la mic la mare
Foarte scăzut
Modificări ale ratelor dobânzii; inflația poate depăși rata dobânzii
Fonduri de urgență și numerar pe termen scurt
Certificate de depozit (CD-uri)
De la mic la mare
Foarte scăzut
Banii pot fi blocați; penalități pentru retragerea anticipată
Numerar de care nu veți avea nevoie până la o dată cunoscută
Bonuri de trezorerie ale SUA
Moderat
Foarte scăzut
Riscul ratei și al reinvestiției; riscul prețului de piață în cazul vânzării anticipate prin intermediul unui broker
Investitorii americani caută titluri de stat pe termen scurt
Fonduri indexate diversificate sau ETF-uri
De la mic la mare
Scăzut
Pierderi de piață și distribuții în schimbare
Investitori pe termen lung care pot tolera volatilitatea
REIT-uri listate public
De la mic la mare
Scăzut
Riscul imobiliar și al pieței bursiere
Persoane care își doresc expunere în domeniul imobiliar fără a fi proprietari
Descărcări digitale sau șabloane
Scăzut
Mediu la început, apoi scăzut spre mediu
Cerere scăzută, concurență, dependență de platformă
Persoane cu o abilitate repetabilă utilă
Cărți electronice sau ghiduri auto-publicate
Scăzut
Mediu spre ridicat la început
Cererea este incertă; redevențele depind de termenii platformei
Scriitori și experți în materie
Conținut video sau afiliat Evergreen
Scăzut spre moderat
Ridicat la început, întreținere continuă
Modificări ale publicului și platformei; venitul nu este garantat
Creatori dispuși să-și construiască un public în timp
Închirierea unui bun pe care îl dețineți deja
Depinde de activ
Mediu
Daune, locuri vacante, răspundere, întreținere
Persoane cu proprietăți, spațiu sau echipamente subutilizate
1. Conturi de economii asigurate: cel mai simplu loc de unde poți începe
Dacă aveți deja numerar care trebuie să rămână accesibil, un cont de economii cu dobândă sau un cont de depozit pe piața monetară poate fi cea mai practică primă sursă de venit pasiv. Randamentul poate să nu fie interesant, dar efortul este minim, iar principalul nu este expus volatilității pieței bursiere.
La o bancă asigurată de FDIC, conturile de depozit eligibile, cum ar fi conturile curente, conturile de economii, conturile de depozit pe piața monetară și certificatele de depozit (CD) beneficiază de asigurare automată a depozitelor. Suma standard de asigurare este de 250.000 USD per deponent, per bancă asigurată, pentru fiecare categorie de proprietate. Acoperirea exactă pentru o anumită structură de cont poate fi mai complicată, așadar, utilizați resursele de asigurare a depozitelor FDIC atunci când soldurile devin semnificative.
Ideal pentru: economii de urgență, obiective pe termen scurt sau începători care nu sunt pregătiți să accepte pierderi din investiții.
Fiți atenți la: ratele dobânzii variabile, cerințele de sold minim, restricțiile de retragere și comisioanele. Comparați randamentul procentual anual și termenii completi ai contului, în loc să presupuneți că contul cu cea mai mare rată dobânzii este automat mai bun.
2. CD-uri: utile atunci când știi când vei avea nevoie de bani
Un certificat de depozit este un cont de depozit care, în general, plătește dobândă în schimbul depunerii banilor la bancă pentru o perioadă determinată. FDIC notează că certificatele de depozit vă solicită, de obicei, să păstrați banii depuși pentru o perioadă determinată; retragerea anticipată poate duce la o penalizare sau la pierderea unor dobânzi.
CD-urile funcționează bine atunci când ai bani pentru un obiectiv cu o dată previzibilă, cum ar fi o plată viitoare a taxelor de școlarizare sau un proiect casnic. Sunt mai puțin potrivite pentru un fond de urgență, deoarece accesul poate fi limitat.
Ideal pentru: obiective de economisire previzibile în care lichiditatea este mai puțin importantă decât stabilitatea.
3. Bonuri de trezorerie americane: titluri de stat cu întreținere ușoară
Pentru investitorii americani, bonurile de trezorerie pot oferi o altă opțiune cu costuri reduse pentru banii de care nu au nevoie imediat. TreasuryDirect afirmă că persoanele fizice pot cumpăra titluri de trezorerie tranzacționabile printr-un cont TreasuryDirect sau prin intermediul unei bănci, broker sau dealer. Rata dobânzii la un nou titlu de trezorerie este determinată la licitație, astfel încât rata nu este cunoscută atunci când o achiziție este programată în TreasuryDirect.
Începeți cu ghidul oficial TreasuryDirect pentru cumpărarea de titluri de valoare tranzacționabile . Dacă cumpărați printr-o firmă de brokeraj și vindeți înainte de scadență, valoarea de piață se poate modifica, așa că nu confundați „garantat de guvernul SUA” cu „prețul nu se poate schimba niciodată”.
Ideal pentru: investitorii americani care doresc expunere pe termen scurt la obligațiuni cu venit fix și pot adapta scadențele la nevoile viitoare de numerar.
4. Fonduri indexate diversificate și ETF-uri: investiții pasive, venituri nu garantate
Fondurile indexate și multe ETF-uri sunt populare deoarece pot deține un coș diversificat de valori mobiliare și necesită puțină gestionare zilnică din partea investitorului. Investor.gov explică faptul că fondurile indexate urmăresc să urmărească un indice de piață, în timp ce ETF-urile pot genera randamente pentru investitori prin distribuții și modificări ale prețului pieței.
Lecția importantă pentru începători este că distribuțiile nu sunt garantate. Într-un buletin informativ pentru investitori din 19 august 2026, SEC a explicat că un fond poate efectua distribuții regulate, dar investitorii pot pierde bani chiar și atunci când un fond le plătește. Consultați buletinul informativ SEC privind distribuțiile de fonduri și ghidul ETF Investor.gov înainte de a trata un randament al dividendelor sau al distribuției ca pe o promisiune.
Cel mai potrivit pentru: obiective pe termen lung, mai ales atunci când poți tolera scăderi ale pieței și nu ai nevoie curând de banii investiți.
Regulă practică: alege diversificarea, comisioane ușor de înțeles și o strategie la care poți rămâne, în loc să urmărești fondul cu cel mai mare randament recent.
5. REIT-uri listate la bursă: expunere imobiliară fără gestionarea chiriașilor
Un fond de investiții imobiliare, sau REIT, deține sau finanțează proprietăți imobiliare generatoare de venituri. Investor.gov notează că REIT-urile oferă persoanelor fizice acces la proprietăți imobiliare de mari dimensiuni, cum ar fi apartamente, depozite, hoteluri, birouri și alte tipuri de proprietăți, fără a cumpăra direct clădirile.
Ideal pentru: investitori pe termen lung care doresc expunere în domeniul imobiliar, dar nu doresc povara operațională a închirierii directe a proprietăților.
6. Descărcări și șabloane digitale: capital redus, muncă inițială mare
Dacă aveți mai mult timp decât bani, un mic produs digital poate fi una dintre cele mai accesibile modalități de a construi un flux de venit semi-pasiv. Exemplele includ șabloane de foi de calcul, planificatoare imprimabile, liste de verificare, materiale de design, fragmente de cod pe care le dețineți sau materiale de referință specializate.
Modelul de afaceri este simplu: creați un element o singură dată, apoi vindeți copii în mod repetat. Partea dificilă nu este încărcarea fișierului; ci crearea a ceva de care oamenii chiar au nevoie și menținerea acurateței acestuia. Așteptați-vă să petreceți timp cu cercetarea, formatarea, întrebările clienților, actualizările, marketingul și rambursările.
Ideal pentru: persoanele care pot rezolva o problemă restrânsă pentru un public specific.
Test pentru începători: înainte de a construi un produs mare, creați un element mic care rezolvă o problemă concretă. Dacă oamenii îl cumpără și solicită caracteristici adiacente, extindeți de acolo.
7. Cărți electronice și ghiduri practice publicate de către utilizatorii proprii
O carte electronică este un alt model de tipul „muncește mai întâi, câștigă mai târziu”. Nu este pasivă în timp ce o cercetezi, scrii, editezi, proiectezi și lansezi, dar un titlu util poate continua să genereze drepturi de autor după publicare.
Începând cu 21 aprilie 2026, Amazon Kindle Direct Publishing listează opțiuni de redevență de 35% și 70% pentru cărțile electronice, cu reguli de eligibilitate și calcul care depind de factori precum teritoriul, prețurile, taxele și costurile de livrare. Consultați pagina actuală privind prețurile cărților digitale KDP înainte de a modela câștigurile așteptate.
Ideal pentru: scriitori, educatori, specialiști tehnici și profesioniști care pot combina expertiza într-o resursă specifică.
O strategie mai bună pentru începători: scrie o carte concisă care răspunde la o întrebare specifică și recurentă, în loc să încerci să scrii o carte amplă care să prezinte „totul despre subiect”.
8. Conținut video și afiliat Evergreen: scalabil, dar nu și superficial
Videoclipurile, tutorialele și comparațiile de produse pot continua să genereze vizualizări mult timp după publicare, dar această categorie este adesea etichetată în mod eronat ca fiind complet pasivă. Totuși, aveți nevoie de cercetare, producție, actualizări, dezvoltarea publicului și respectarea regulilor platformei.
YouTube afirmă că creatorii acceptați în Programul de parteneriat YouTube pot câștiga din publicitate și alte funcții de monetizare, dar precizează explicit că nu există nicio garanție cu privire la cât sau dacă un creator va fi plătit. Consultați prezentarea generală actuală a veniturilor partenerilor YouTube, deoarece termenii platformei se pot schimba.
Dacă utilizați linkuri de afiliere, îndrumările Comisiei Federale pentru Comerț din SUA precizează că relația financiară trebuie dezvăluită în mod clar și vizibil. FTC recomandă în mod specific comercianților afiliați să explice faptul că câștigă comisioane din achizițiile efectuate prin intermediul linkurilor lor. Consultați aprobarea FTC și îndrumările privind dezvăluirea afilierii .
Ideal pentru: persoanele cărora le place să predea, să recenzeze sau să explice și sunt dispuse să construiască o bibliotecă de conținut înainte de a aștepta venituri semnificative.
9. Închirierea unui bun pe care îl dețineți deja
Dacă dețineți deja o cameră liberă, un loc de parcare, o zonă de depozitare, un aparat foto, o unealtă, un vehicul sau alt bun util, închirierea acestuia poate genera venituri fără a fi nevoie să cumpărați o investiție nouă exclusiv în acest scop. Acest lucru poate fi atractiv deoarece bunul există deja, dar de obicei este doar semi-pasiv.
Înainte de a închiria ceva, estimați costurile de curățenie, întreținere, asigurare, daune, spațiu liber, taxe pe platformă, impozite și valoarea timpului dumneavoastră. O plată lunară brută nu este același lucru cu profitul.
Sensul fiscal al cuvântului „pasiv” poate diferi, de asemenea, de limbajul cotidian. Publicația 925 a IRS explică regulile americane privind activitățile pasive și menționează că activitățile de închiriere sunt, în general, pasive în scopuri fiscale, cu excepția cazului în care se aplică o excepție. De asemenea, explică faptul că veniturile din portofoliu, cum ar fi dobânzile și dividendele, sunt, în general, excluse din veniturile din activitățile pasive. Aceasta este o reamintire utilă a faptului că „venitul pasiv” în conversațiile despre finanțe personale nu este același cu definiția tehnică fiscală. Consultați Publicația 925 a IRS pentru regulile actuale.
Ce idee de venit pasiv ar trebui să aleagă un începător?
Folosește acest cadru decizional simplu:
Dacă aveți numerar, dar puțin timp: începeți cu un cont de economii asigurat, un CD sau o strategie de trezorerie pe termen scurt care să corespundă nevoilor dumneavoastră de lichiditate.
Dacă aveți un orizont de timp lung și puteți accepta pierderi de piață: luați în considerare un fond indexat diversificat sau un ETF, în loc să selectați acțiuni individuale cu randament ridicat.
Dacă ai abilități, dar capital de pornire mic: testează un produs digital mic, o carte electronică sau un conținut permanent.
Dacă dețineți deja un activ subutilizat: calculați venitul net din chirii după fiecare cost recurent înainte de a-l lista.
Dacă aveți nevoie de bani în termen de un an sau doi: evitați să tratați investițiile volatile ca pe un substitut pentru economiile în numerar.
Listă de verificare pentru începători înainte de a începe
Definește obiectivul: flux lunar suplimentar de numerar, avere pe termen lung sau un obiectiv specific de economisire.
Notează câți bani îți permiți să riști fără a afecta cheltuielile esențiale sau economiile pentru situații de urgență.
Estimați atât orele lucrate în avans, cât și cheltuielile inițiale.
Separați venitul brut de venitul net după deducerea taxelor, impozitelor, întreținerii, rambursărilor și pierderilor.
Verificați lichiditatea: cât de repede vă puteți recupera banii dacă aveți nevoie de ei?
Citiți termenii și declarațiile din sursele primare înainte de a cumpăra o investiție sau de a vă alătura unei platforme.
Testează mai întâi o sursă de venit în loc să lansezi cinci odată.
Revizuiește rezultatele după trei până la șase luni și renunță la ideile care consumă mai mult timp sau bani decât aduc beneficii.
Ideile de venit pasiv pe care începătorii ar trebui să le abordeze cu prudență
Fiți sceptic față de orice promite randamente neobișnuit de mari cu riscuri mici sau inexistente, mai ales atunci când există presiunea de a acționa imediat. Investor.gov enumeră oportunitățile „fără riscuri”, randamentele garantate, tacticile de vânzare agresive și ofertele „prea bune ca să fie adevărate” printre semnele de avertizare comune privind frauda în investiții. Folosiți lista de verificare a fraudei în investiții de pe Investor.gov înainte de a trimite bani unui promotor necunoscut.
Pentru începători, asta înseamnă evitarea presupunerii că produsele cu randament criptografic, sistemele de tranzacționare cu efect de levier, investițiile private opace, produsele imobiliare netranzacționate sau roboții automatizați „de generare de bani” sunt mai sigure pur și simplu pentru că cineva numește venitul pasiv. Dacă nu poți explica cum este generat randamentul, ce poate cauza pierderi, cum se percep comisioanele și cum poți ieși, produsul nu este ușor de utilizat pentru începători.
Concluzie
Cea mai bună strategie de venit pasiv pentru un începător este de obicei plictisitoare și ușor de înțeles. Folosește economii asigurate sau titluri de stat pe termen scurt pentru bani care trebuie să rămână relativ stabili, investiții diversificate pentru obiective pe termen lung și produse digitale sau de conținut mici atunci când ai mai mult timp decât capital. Tratează veniturile din chirii ca pe un calcul de afaceri, nu ca pe bani gratis.
Începeți cu un singur flux, măsurați randamentul real după luarea în considerare a costurilor și a timpului și scalați-l doar după ce funcționează. Venitul pasiv este cel mai fiabil atunci când este construit pe un activ, o investiție sau o muncă pe care o înțelegeți - nu pe o promisiune că banii vor apărea fără efort sau risc.
Recenzie sursă: septembrie 2026. Ratele, termenii platformei, regulile fiscale și condițiile de investiții se pot modifica. Acest articol este o informație educațională generală, nu consiliere individualizată în materie de investiții, juridice sau fiscale.