Acasă
» Astăzi
»
Cum funcționează pensia de pensii în Australia în 2026: Un ghid practic
Cum funcționează pensia de pensii în Australia în 2026: Un ghid practic
Începi un nou loc de muncă, fluturașul de salariu arată o sumă pentru pensie, apoi te conectezi la fondul tău și soldul nu arată exact așa cum te așteptai. Sau îți schimbi locul de muncă și descoperi că acum ai două sau trei conturi de pensie. Acestea sunt probleme frecvente, deoarece pensia australiană implică mai multe componente: contribuțiile angajatorului, alegerea fondului, randamentul investițiilor, comisioanele, asigurările, regulile fiscale și restricțiile privind momentul în care pot fi retrași banii.
Cea mai simplă modalitate de a înțelege conceptul de pensie privată (superannuation) este să îl tratezi ca pe un cont de pensie finanțat pe parcursul vieții tale active și investit în numele tău. Majoritatea angajaților primesc contribuții obligatorii de la angajator, iar tu poți adăuga și propriii bani. Fondul investește soldul, deduce comisioanele și orice prime de asigurare și îți raportează contul. Banii sunt ai tăi, dar în majoritatea cazurilor nu îi poți retrage liber până când nu îndeplinești o condiție legală de eliberare.
Acest ghid reflectă regulile și îndrumările oficiale verificate la 24 septembrie 2026. Regulile Super se pot modifica, așadar folosiți paginile conectate ale Oficiului Fiscal Australian (ATO) și MoneySmart pentru a confirma pragurile actuale înainte de a lua o decizie de contribuție sau retragere.
Pasul 1: Verificați dacă angajatorul dumneavoastră ar trebui să plătească pensie suplimentară
Pentru majoritatea lucrătorilor, prima întrebare practică nu este „Ce fond ar trebui să aleg?”, ci „Primesc într-adevăr pensia la care am dreptul?”. Conform sistemului actual de garanție pentru pensii, angajatorii trebuie, în general, să facă contribuții obligatorii la pensie pentru angajații eligibili.
MoneySmart afirmă că, dacă aveți 18 ani sau mai mult, angajatorul dumneavoastră trebuie, de obicei, să plătească pensie suplimentară. Dacă aveți sub 18 ani, regula obișnuită este că trebuie să lucrați mai mult de 30 de ore pe săptămână. ATO explică, de asemenea, că eligibilitatea pentru Garanția de Pensie Superioară se aplică, în general, angajaților cu normă întreagă, cu jumătate de normă și ocazionali și se poate aplica și rezidenților temporari. Unii contractori pot avea, de asemenea, dreptul la pensie suplimentară în anumite circumstanțe, așa că statutul de contractant în sine nu răspunde întotdeauna la întrebare.
Începând cu anul financiar 2026-2027, rata Super Guarantee este de 12% . Începând cu 1 iulie 2026, noile reguli Payday Super modifică și calendarul: angajatorii trebuie să plătească Super Guarantee în același timp cu salariul sau veniturile, în loc să se bazeze pe vechiul ciclu de plată minimă trimestrială. ATO precizează că, în general, contribuția trebuie să ajungă la fondul de super al angajatului în termen de șapte zile lucrătoare de la ziua de plată, sub rezerva unor termene prelungite limitate. Consultați îndrumările ATO Payday Super și explicația MoneySmart Payday Super .
Începeți prin a compara pensia suplimentară afișată pe fluturașul de salariu cu contribuțiile care apar efectiv în contul dumneavoastră de pensie suplimentară.
Nu înmulțiți pur și simplu salariul brut total cu 12%
Rata de 12% nu înseamnă neapărat 12% din fiecare dolar înregistrat ca salariu brut. În cadrul programului Payday Super, rata se aplică veniturilor eligibile , un concept legal care include veniturile obișnuite din timpul prestat și anumite alte plăți. Premiile, acordurile și anumite componente salariale pot afecta, de asemenea, ceea ce este luat în considerare. Dacă calculul dvs. diferă de cel al angajatorului dvs., utilizați informațiile actuale despre Garanția Super a ATO, în loc să presupuneți că fluturașul de salariu este automat greșit.
O primă verificare utilă este compararea a trei înregistrări pentru aceeași perioadă de plată: fluturașul de salariu, salariile înregistrate în cont și contribuția primită de fondul de pensii. O înregistrare pe fluturașul de salariu arată ce a înregistrat angajatorul; tranzacția fondului confirmă că banii au ajuns efectiv în cont.
Pasul 2: Află de unde este plătit pensia ta privată
Majoritatea angajaților pot alege fondul de pensii care primește contribuțiile angajatorului. Când începeți un loc de muncă, de obicei, puteți furniza angajatorului detaliile fondului ales. Dacă aveți deja un fond și nu faceți o nouă alegere, este posibil ca angajatorul să fie nevoit să solicite ATO fondul dumneavoastră de pensii capsat . Un fond capsat este un cont de pensii existent, conectat la dumneavoastră, astfel încât să vă poată urmări între locuri de muncă și să reducă conturile duplicate inutile.
Dacă nu alegeți un fond și ATO nu identifică un fond cu capse, angajatorul dumneavoastră poate plăti într-un fond implicit eligibil. ATO explică acest proces în ghidul său privind fondurile de pensii cu capse .
Ce se întâmplă după ce banii ajung în fond?
Fondul dumneavoastră de pensii investește banii. Majoritatea fondurilor de acumulare oferă opțiuni de investiții, cum ar fi portofolii de creștere, echilibrate, conservatoare, numerar sau mai specializate. Dacă nu faceți o alegere de investiție, fondul dumneavoastră va plasa, în general, banii în opțiunea MySuper. MySuper este conceput ca un produs implicit relativ simplu și cu costuri reduse pentru mulți membri.
Randamentele investițiilor pot fi pozitive sau negative, așadar soldul dumneavoastră nu va crește liniar. Rezultatul final reflectă contribuțiile, câștigurile sau pierderile din investiții, comisioanele, primele de asigurare și impozitele.
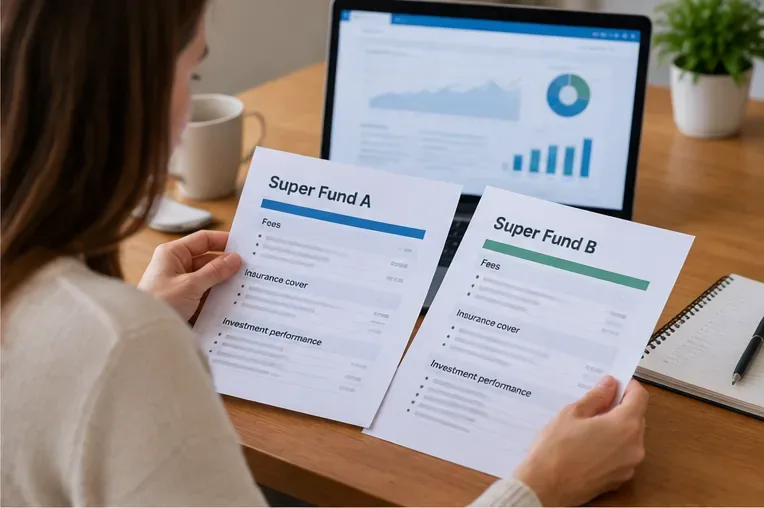
Este ușor să te concentrezi pe un singur randament anunțat, dar acest lucru poate oferi o imagine distorsionată. MoneySmart recomandă compararea opțiunilor de investiții similare pe perioade mai lungi și analizarea mai multor caracteristici împreună: opțiunile de investiții, performanța investițiilor, comisioanele, asigurările și serviciile. Performanțele trecute nu garantează randamentele viitoare.
Comparați opțiuni de investiții similare și analizați comisioanele, asigurările, performanța pe termen lung și serviciile, în loc să vă bazați pe o singură cifră principală.
Cu ce să comparați
De ce este important
Ce să cauți
Taxe
Taxele sunt deduse din soldul dvs.
Costuri de administrare, investiții, tranzacții, schimbare și consultanță
Performanța investițiilor
Randamentele afectează creșterea pe termen lung
Comparați opțiuni similare pe aceeași perioadă lungă de timp, nu pe un an puternic.
Mix de investiții
Riscul și randamentul așteptat variază
Acțiuni, proprietăți, obligațiuni, numerar și opțiuni diversificate
Asigurări
Primele reduc soldul, dar pot oferi o protecție valoroasă
Asigurare de viață, invaliditate totală și permanentă și protecție a veniturilor
Servicii
Unii membri apreciază sfaturile și instrumentele digitale
Costuri de asistență pentru membri, acces online, instrumente de planificare și consultanță
Pasul 4: Găsiți conturile vechi înainte de a deschide altul
Oamenii acumulează adesea mai multe conturi suplimentare după ce își schimbă locul de muncă. Fiecare cont suplimentar poate însemna un alt set de taxe și, în unele cazuri, prime de asigurare duplicate. Puteți vedea conturile suplimentare raportate, inclusiv unele conturi suplimentare pierdute și deținute de ATO, prin intermediul serviciilor online ATO conectate la myGov.
Mai multe conturi private vechi pot însemna taxe sau asigurări duplicate, așa că identificați fiecare cont înainte de a decide dacă îl consolidați.
Combinarea conturilor poate face gestionarea extrem de ușoară și poate reduce costurile duplicate, dar consolidarea nu este automat răspunsul corect. Înainte de a transfera un cont vechi, verificați dacă ați pierde acoperirea de asigurare, o opțiune de investiție utilă sau un beneficiu special. Fondurile cu beneficii definite, în special, funcționează diferit de conturile obișnuite de acumulare și pot conține beneficii care sunt dificil sau imposibil de recuperat după plecare.
MoneySmart recomandă verificarea asigurării și a valorii fiecărui fond înainte de consolidare. ATO oferă, de asemenea, funcții de cont și transfer prin myGov. Consultați ghidul oficial pentru găsirea super-ului pierdut .
Cum funcționează impozitul în cadrul superannuation-ului
Super beneficiază de un tratament fiscal avantajos, dar nu este pur și simplu „scutit de impozit”. Contribuțiile avantajoase includ contribuțiile obligatorii ale angajatorului, contribuțiile cu sacrificiu salarial și contribuțiile personale pentru care solicitați o deducere fiscală. Aceste contribuții sunt, în general, impozitate în fond cu 15%.
Contribuțiile personale după impozitare sunt, în general, contribuții neconcesionale și nu sunt impozitate din nou atunci când intră în fond. Ambele tipuri sunt supuse unor plafoane de contribuții, iar depășirea acestor limite poate avea consecințe fiscale suplimentare. Plafoanele se pot modifica, iar eligibilitatea pentru reguli speciale, cum ar fi reportarea contribuțiilor concesionale, depinde de circumstanțele dumneavoastră. Înainte de a face o contribuție voluntară semnificativă, verificați plafoanele actuale de contribuții și îndrumările fiscale ale ATO .
Persoanele cu venituri mari se pot confrunta, de asemenea, cu impozitul conform Diviziunii 293. ATO aplică în prezent acest impozit suplimentar atunci când venitul din Diviziunea 293 plus contribuțiile concesionale relevante depășesc pragul legislativ. Acesta este unul dintre motivele pentru care sacrificiile salariale mari sau contribuțiile personale deductibile ar trebui verificate în raport cu regulile ATO actuale, mai degrabă decât tratate ca fiind automat avantajoase din punct de vedere fiscal.
Poți adăuga bani în plus la superannuation?
Da. Metodele comune includ sacrificarea salariului prin intermediul angajatorului și contribuțiile personale plătite direct în fondul dumneavoastră. Dacă faceți o contribuție personală și intenționați să solicitați o deducere fiscală, în general, trebuie să transmiteți fondului dumneavoastră de pensii o notificare validă de intenție și să primiți o confirmare de primire înainte de a solicita deducerea. ATO explică procesul în ghidul său privind contribuțiile personale la pensii .
Contribuțiile suplimentare pot fi utile, dar acestea blochează mai mulți bani în sistemul de pensii și pot interacționa cu plafoanele de contribuții, impozitele, beneficiile guvernamentale și nevoile dumneavoastră de numerar pe termen scurt. Aici își atinge limita un ghid general: cea mai bună strategie de contribuții depinde de venit, vârstă, datorii, poziția fiscală și planurile de pensie.
Când poți retrage super?
Contul de pensie este păstrat pentru pensionare, așa că, în general, nu îl poți retrage doar pentru că vrei să folosești banii. MoneySmart spune că majoritatea oamenilor pot accesa contul de pensie de la vârsta de 60 de ani dacă se pensionează sau părăsesc un angajator și de la vârsta de 65 de ani, indiferent dacă încă lucrează sau nu. Un flux de venituri pentru tranziția la pensionare poate permite acces limitat după atingerea vârstei de păstrare, în timp ce se continuă munca.
Accesarea unui cont super este o decizie separată de constituirea acestuia: verificați-vă vârsta, statutul profesional, poziția fiscală și nevoile de venit la pensie înainte de a retrage bani.
Există, de asemenea, reguli limitate privind accesul timpuriu. Acestea pot include cazuri specifice, cum ar fi dificultăți financiare severe, motive de compasiune, afecțiuni medicale terminale, incapacitate permanentă și schema First Home Super Saver pentru contribuții voluntare eligibile. Acestea nu sunt drepturi de retragere cu scop general. Fiți precauți cu oricine promovează o modalitate de a „debloca” pensia în afara regulilor oficiale.
Cea mai mare schimbare zilnică pentru angajați este Payday Super, care a început la 1 iulie 2026. Anterior, angajatorii trebuiau, în general, să efectueze plăți Super Guarantee cel puțin trimestrial, deși mulți plăteau mai frecvent. În cadrul noului sistem, super este mult mai strâns legat de fiecare zi de salariu.
Acest lucru facilitează în principiu verificarea conturilor: în loc să așteptați până la sfârșitul unui trimestru pentru a vedea dacă sosesc contribuțiile, puteți compara înregistrările salariale cu tranzacțiile fondului într-un ciclu mai regulat. Aceasta nu înseamnă că banii trebuie să apară instantaneu în ziua de plată; regulile oficiale acordă timp pentru ca contribuția să ajungă la fond.
O evoluție separată pentru 2026 este pensia plătită prin concediu parental finanțat de guvern. ATO a declarat că contribuțiile eligibile pentru concediul parental finanțat de guvern încep de la 1 iulie 2026 și sunt plătite în pensie conform regulilor schemei relevante. Dacă acest lucru este valabil pentru dumneavoastră, verificați informațiile Services Australia și ATO pentru anul de plată, în loc să presupuneți că va apărea ca o contribuție a angajatorului pe fiecare fluturaș de salariu.
Cum să verifici dacă supermarketul tău funcționează corect
Un rezultat bun nu este pur și simplu un sold mare. Testul util este dacă sistemul funcționează conform așteptărilor pentru situația dumneavoastră. Rulați această listă de verificare cel puțin periodic și ori de câte ori schimbați locul de muncă:
Confirmă că fondul care primește contribuțiile angajatorului tău este cel pe care îl aștepți.
Comparați pensiile superioare afișate pe fluturașii de salariu cu contribuțiile primite de fond.
Verificați dacă datele dumneavoastră personale și informațiile despre numărul de înregistrare fiscală sunt actualizate la fond.
Revizuirea comisioanelor, opțiunilor de investiții, performanței pe termen lung și asigurărilor.
Verificați myGov/ATO pentru conturi suplimentare vechi, pierdute sau duplicate.
Înainte de consolidare, asigurați-vă că nu veți pierde asigurarea sau beneficii valoroase ale fondului.
Înainte de a face contribuții voluntare mari, verificați plafoanele de contribuții și regulile fiscale actuale ale ATO.
Înainte de a vă retrage, confirmați că îndepliniți o condiție validă de eliberare.
Păstrați nominalizările beneficiarilor și datele de contact la zi.
Când ar trebui să investigați mai departe?
Dacă contribuția angajatorului dumneavoastră nu apare în intervalul de timp așteptat pentru contribuția suplimentară de tip Payday Super, confirmați mai întâi data plății, detaliile fondului furnizate către departamentul de salarizare și dacă fondul a înregistrat tranzacția. Dacă problema nu este rezolvată, utilizați procesul actual al ATO pentru contribuțiile suplimentare neplătite sau incorecte, în loc să vă bazați doar pe o explicație internă a departamentului de salarizare.
Dacă trebuie să alegi între fonduri, să faci o contribuție mare, să gestionezi un fond de pensii autogestionat, să decizi dacă să renunți la asigurare sau să planifici retrageri pentru pensie, consecințele pot fi semnificative și extrem de personale. Îndrumările oficiale ATO și MoneySmart reprezintă un punct de plecare fiabil, însă deciziile complexe pot justifica consultanță financiară sau fiscală autorizată.
Cea mai simplă modalitate de a ține pasul cu superannuation-ul este să îl verifici înainte de a apărea o problemă: cunoaște-ți fondul, verifică contribuțiile, înțelege ce plătești în comisioane și asigurări și cunoaște condițiile de accesare a banilor. Aceste patru obiceiuri fac sistemul mult mai ușor de gestionat pe parcursul unei vieți active.