Acasă
» Familie
»
Mișcarea FIRE în 2026: Este încă posibilă pensionarea anticipată?
Mișcarea FIRE în 2026: Este încă posibilă pensionarea anticipată?
Da, pensionarea anticipată este încă posibilă în 2026 - dar cele mai puternice planuri FIRE arată mai puțin ca o cursă pentru a atinge un număr magic și mai mult ca un sistem flexibil. Ideea de bază din spatele FIRE, sau Independența Financiară, Pensionarea Anticipată, rămâne intactă: cheltuiește mai puțin decât câștigi, investește diferența și, în cele din urmă, construiește suficiente active astfel încât munca plătită să devină opțională. Ceea ce s-a schimbat este nivelul de planificare necesar pentru o pensionare care poate dura 40 sau 50 de ani.
Cele mai mari riscuri nu constau în faptul că FIRE a încetat cumva să funcționeze. Aceștia folosesc o rată de retragere prea optimistă, subestimează asistența medicală și impozitele, pun prea mulți bani în conturi greu accesibile înainte de vârsta de 59½ ani și presupun că cheltuielile nu se vor schimba niciodată.
Doar exemplu ilustrativ: în acest articol, luați în considerare Maya, în vârstă de 35 de ani. Ea are investiți 300.000 de dolari, cheltuiește aproximativ 60.000 de dolari pe an în dolari de astăzi și speră să termine jobul cu normă întreagă la 50 de ani. Poate investi 65.000 de dolari pe an. Maya este fictivă; cifrele de mai jos sunt exemple pentru explicarea mecanismelor, nu o prognoză sau o recomandare personală.
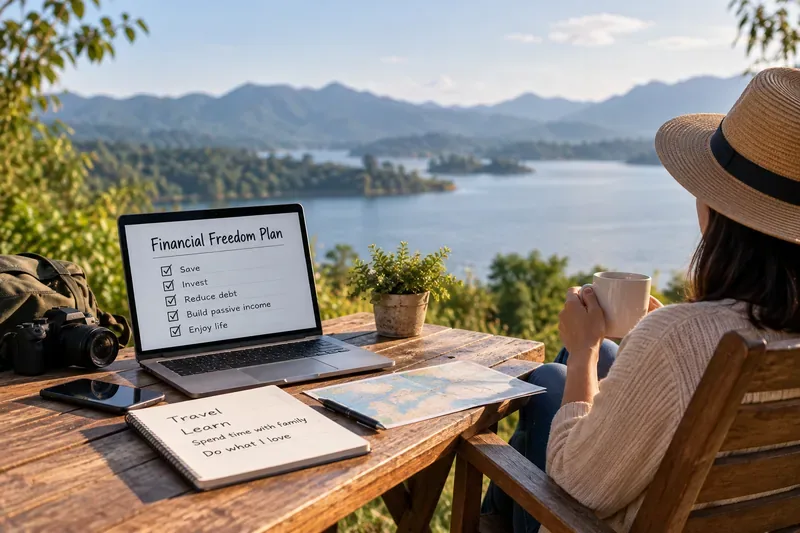
Un călător analizează o listă de verificare a libertății financiare lângă un lac, ilustrând compromisul dintre economisirea disciplinată astăzi și o flexibilitate mai mare în pensionarea anticipată.
Începeți cu răspunsul care contează: cheltuielile dvs., nu salariul dvs.
O țintă FIRE este de obicei construită pe baza cheltuielilor anuale preconizate, deoarece portofoliul dumneavoastră trebuie în cele din urmă să susțină ceea ce consumați. O persoană care câștigă 200.000 de dolari, dar cheltuiește 150.000 de dolari, are nevoie de un portofoliu mult mai mare decât cineva care câștigă 110.000 de dolari și cheltuiește 50.000 de dolari.
Regula familiară a „cheltuielilor anuale de 25×” provine din utilizarea unei retrageri de 4% în primul an ca punct de plecare aproximativ. Cercetarea istorică cel mai des asociată cu această regulă este studiul lui William Bengen din 1994, „Determinarea ratelor de retragere folosind date istorice”, publicat în Journal of Financial Planning . Acesta a examinat perioadele istorice ale pieței americane și pensionările pe 30 de ani. Acesta este un context util, dar nu este o garanție - iar un orizont FIRE de 35 sau 45 de ani este semnificativ mai lung decât 30 de ani.
Pentru Maya, cheltuieli anuale de 60.000 de dolari produc o țintă de 1,5 milioane de dolari, la o rată de 4%. Dacă folosește în schimb 3,5% ca o rată de planificare mai conservatoare, ținta crește la aproximativ 1,71 milioane de dolari. La 3,25%, crește la aproximativ 1,85 milioane de dolari.
Rată ilustrativă de retragere
Portofoliu necesar pentru 60.000 USD/an
Cum să o interpretezi
4,0%
1,50 milioane de dolari
O regulă generală istorică comună, nu o promisiune
3,5%
Aproximativ 1,71 milioane de dolari
Mai multă marjă pentru o pensie lungă
3,25%
Aproximativ 1,85 milioane de dolari
Mai conservator, dar necesită mai multe economii
Rata corectă depinde de alocarea activelor, impozite, comisioane, flexibilitatea cheltuielilor, durata pensionării, asigurările sociale și randamentele viitoare. Lecția utilă nu este că „3,5% este corect”, ci că un plan FIRE ar trebui să supraviețuiască mai multor presupuneri.
Poate Maya să atingă în continuare FIRE până la 50?
Să presupunem că portofoliul de 300.000 de dolari al Mayei generează un randament anual ipotetic de 4% după inflație și că ea adaugă 65.000 de dolari la sfârșitul fiecărui an, timp de 15 ani. Rezultatul ar fi o putere de cumpărare de aproximativ 1,84 milioane de dolari astăzi. Aceasta este peste ținta ei ilustrativă de 3,5% de aproximativ 1,71 milioane de dolari.
Însă acest calcul este simplificat în mod deliberat. Piețele nu oferă același randament în fiecare an. Impozitele, taxele, schimbările de loc de muncă, cheltuielile familiale, costurile locuinței și asigurarea de sănătate pot schimba rezultatul. O proiecție ar trebui tratată ca o serie de rezultate, nu ca un ceas cu numărătoare inversă.
Pentru cineva ca Maya, un plan FIRE practic ar urmări, așadar, cel puțin trei cifre: o țintă de bază, o țintă conservatoare și o țintă „opțională pentru muncă” care presupune un venit part-time în primii câțiva ani.
Regula celor 4% este un punct de plecare, nu linia de sosire a FIRE.
Persoanele care se pensionează anticipat se confruntă cu riscul legat de secvența randamentelor: randamentele slabe ale pieței la începutul pensionării pot provoca mai multe daune decât aceleași randamente slabe ulterioare, deoarece retragerile te obligă să vinzi active atunci când portofoliul este deja în scădere.
Imaginați-vă că Maya se pensionează cu 1,8 milioane de dolari. Dacă piețele scad brusc în primii doi ani și ea continuă să retragă aceeași sumă ajustată la inflație fără flexibilitate, portofoliul are mai puțin capital disponibil pentru o redresare ulterioară. Un pensionar care poate reduce temporar cheltuielile de călătorie, poate amâna o achiziție importantă sau poate câștiga venituri modeste din consultanță are mai multe opțiuni.
De aceea, planificarea modernă FIRE funcționează adesea mai bine cu benzi de cheltuieli în loc de o singură retragere anuală rigidă. Cheltuielile de bază - locuință, alimente, utilități, asigurări - au nevoie de o finanțare fiabilă. Cheltuielile discreționare pot fi permise să se modifice în funcție de condițiile pieței.
Conturile cu avantaje fiscale contează în continuare, chiar dacă te pensionezi anticipat
O greșeală frecventă în cazul conturilor FIRE este evitarea conturilor de pensie, deoarece obiectivul este încetarea activității profesionale înainte de vârsta de 59½ ani. Acest lucru poate lăsa neutilizate avantaje fiscale valoroase.
Pentru anul 2026, IRS precizează că limita de contribuție a angajaților pentru majoritatea planurilor 401(k), 403(b) și 457 guvernamentale este de 24.500 USD, în timp ce limita de contribuție IRA este de 7.500 USD. Limitele oficiale și eliminările treptate ale veniturilor sunt enumerate în anunțul IRS privind contribuțiile la planul de pensie din 2026 .
Maya ar putea folosi conturi cu avantaje fiscale pentru banii de pensie pe termen lung, creând în același timp un cont de brokeraj impozabil pentru anii dintre încetarea activității și obținerea unui acces mai ușor la fondurile de pensie. Compoziția exactă depinde de categoria de impozitare, contribuția angajatorului, eligibilitatea contului și venitul viitor așteptat.
Dar cum rămâne cu accesarea banilor pentru pensie înainte de 59 de ani și jumătate?
Regula generală este că distribuțiile anticipate impozabile din multe planuri de pensii pot fi supuse unui impozit suplimentar de 10% înainte de vârsta de 59½ ani, dar codul fiscal include excepții. IRS enumeră excepții precum anumite plăți periodice substanțial egale, iar pentru unele planuri ale angajatorului, încetarea activității în anul sau după anul în care participantul împlinește vârsta de 55 de ani. Detaliile diferă în funcție de tipul de cont, așa că pensionarii anticipați ar trebui să consulte ghidul IRS privind excepțiile de la impozitul suplimentar pe distribuțiile anticipate înainte de a construi o strategie de retragere.
Pentru Maya, pensionarea la 50 de ani înseamnă că nu ar trebui să presupună că fiecare dolar poate fi păstrat într-un cont 401(k) până la ziua pensionării. Un fond de punte dedicat, format din active impozabile și rezerve asemănătoare numerarului, poate face primul deceniu mai ușor de gestionat. Tehnici mai avansate, inclusiv conversiile Roth sau plățile periodice substanțial egale, pot fi utile în unele cazuri, dar acestea implică reguli fiscale care merită o analiză individualizată.
Asistența medicală este una dintre cele mai mari linii de credit FIRE înainte de 65 de ani
Pentru pensionarii din SUA, Medicare este în general asociat cu vârsta de 65 de ani. Ghidul oficial de început al Medicare explică elementele de bază privind eligibilitatea și înscrierea. Prin urmare, o persoană care se pensionează la 50 de ani ar putea avea nevoie să finanțeze aproximativ 15 ani de acoperire non-Medicare.
Dacă Maya părăsește un loc de muncă care oferea asigurare de sănătate, este posibil să poată cumpăra acoperire prin intermediul Pieței de Asigurări de Sănătate. HealthCare.gov afirmă că persoanele care se pensionează înainte de 65 de ani și pierd acoperirea la locul de muncă pot utiliza Piața, iar pierderea acestei acoperiri poate declanșa o Perioadă Specială de Înscriere. Eligibilitatea pentru credite fiscale pentru prime și costuri mai mici din buzunar depinde de informațiile despre gospodărie și de venit. Consultați îndrumările oficiale HealthCare.gov pentru pensionari .
Acest lucru este important deoarece cheltuielile FIRE nu ar trebui să se bazeze doar pe prima de astăzi a angajatului. Maya ar trebui să modeleze costul total al primelor, al deductibilelor, al cheltuielilor medicale preconizate și al unei rezervări pentru modificările viitoare. Regulile pieței și formulele de subvenționare se pot schimba, așa că acesta este un aspect care ar trebui verificat anual.
Securitatea socială ar trebui să fie o modalitate de a contribui la vârsta adultă, nu o punte către pensionarea anticipată.
Prestațiile de pensie de la Securitatea Socială nu pot începe imediat atunci când cineva se pensionează la 45 sau 50 de ani. Cea mai apropiată vârstă pentru a beneficia de prestații de pensionare rămâne 62 de ani, iar vârsta de pensionare completă este de 67 de ani pentru persoanele născute în 1960 sau mai târziu, conform îndrumărilor Administrației Securității Sociale privind vârsta de pensionare . SSA notează, de asemenea, că o așteptare mai lungă poate crește prestația lunară de pensie, până la vârsta de 70 de ani.
Pentru Maya, asta înseamnă că portofoliul ei trebuie să suporte primii 12 ani după pensionarea la 50 de ani înainte ca Securitatea Socială să fie măcar disponibilă. O proiecție rezonabilă poate apoi trata Securitatea Socială ca o reducere ulterioară a retragerilor din portofoliu, în loc să se prefacă că va finanța primii ani.
Deoarece beneficiile depind de evidența veniturilor individuale, o estimare generică nu este suficientă. SSA oferă calculatoare oficiale pentru beneficiile de pensionare care pot utiliza informații despre veniturile personale.
Ce face ca FIRE să fie mai realist în 2026?
Cele mai durabile strategii FIRE sunt mai puțin extreme decât ar putea părea pe rețelele de socializare. Ele integrează flexibilitate în ambele părți ale ecuației: cheltuieli și venituri.
Folosește o rată de economisire pe care o poți susține. Economisirea a 50% din venit timp de trei ani și apoi abandonarea planului este mai puțin utilă decât o rată mai mică menținută timp de un deceniu.
Mențineți costurile fixe sub control. Locuința, transportul, asigurările și plățile datoriilor sunt mai greu de redus în timpul unei recesiuni a pieței decât vacanțele sau mesele în oraș.
Diversificați calea către pensionare. O combinație de conturi de pensie, investiții impozabile și rezerve lichide poate facilita planificarea fiscală și retragerile anticipate.
Planificați cheltuieli neregulate. Reparațiile la domiciliu, vehiculele, sprijinul familial și costurile medicale majore nu ajung ca medii lunare precise.
Faceți munca opțională înainte de a o interzice. Consultanța part-time, munca sezonieră sau o mică afacere pot reduce dramatic presiunea asupra unui portofoliu fără a recrea o carieră full-time.
Pentru Maya, chiar și un câștig de 15.000 de dolari într-un an cu o piață slabă ar putea reduce cu aceeași sumă suma pe care trebuie să o retragă din investiții. Această flexibilitate poate conta mai mult decât extragerea unei fracții suplimentare de procent dintr-o formulă de retragere.
Trei versiuni de FIRE pot fi mai utile decât una
Nu este nevoie ca toată lumea să opteze pentru cea mai agresivă variantă de pensionare anticipată. Poate fi util să alegeți varianta care se potrivește toleranței dumneavoastră la muncă, incertitudine și schimbări ale stilului de viață.
Abordare
Ce înseamnă
Cine ar putea prefera asta
FOC complet
Portofoliul este conceput pentru a acoperi aproape toate costurile de trai
Persoanele care își doresc cu tărie să renunțe la locul de muncă plătit
INCENDIU pe coastă
Investițiile existente sunt permise să crească în timp ce veniturile curente acoperă cheltuielile curente
Persoanele care își doresc un loc de muncă mai puțin stresant înainte de pensionarea completă
Barista sau FIRE cu jumătate de normă
Venitul cu jumătate de normă acoperă o parte din cheltuieli, în timp ce investițiile finanțează restul
Persoane care apreciază flexibilitatea și un portofoliu mai mic
Maya ar putea descoperi la 47 de ani că nu vrea, de fapt, să renunțe complet la muncă. Dacă un program de consultanță de patru zile acoperă jumătate din cheltuielile sale anuale, ar putea ajunge la statutul de „muncă opțională” cu ani înainte de a atinge un număr FIRE complet.
Treceți un plan FIRE prin teste de stres înainte de a renunța
O dată de pensionare ar trebui să reziste unor scenarii negative, nu doar celor obișnuite. Înainte de a renunța la o carieră, o gospodărie se poate întreba:
Ce se întâmplă dacă acțiunile scad cu 30% în primul an?
Putem reduce cheltuielile discreționare cu 15% până la 25% timp de doi ani?
Avem suficiente active lichide pentru a evita vânzările forțate?
Am conceput asigurarea de sănătate înainte de Medicare?
Ce se întâmplă dacă inflația rămâne ridicată timp de mai mulți ani?
Ce se întâmplă dacă unul dintre soți dorește să continue să lucreze sau să se oprească mai devreme?
Au fost estimate impozitele pentru retragerile impozabile, dividendele, câștigurile de capital și distribuțiile din conturile de pensie?
Dacă planul eșuează imediat în urma unuia dintre aceste teste, asta nu înseamnă că FIRE este imposibil. Înseamnă că obiectivul, data pensionării, mixul de active sau planul de cheltuieli necesită ajustări.
Deci, este încă posibilă pensionarea anticipată?
Da. Mișcarea FIRE funcționează în continuare ca un cadru, deoarece mecanismele sale de bază nu s-au schimbat: crearea unui decalaj persistent între venituri și cheltuieli, investirea acestui decalaj, reducerea dependenței de veniturile câștigate și construirea unei flexibilități suficiente pentru a face față incertitudinii.
Ceea ce este mai puțin convingător este ideea că o formulă simplă poate garanta o pensie de 40 de ani. Pentru Maya, diferența dintre un plan fragil și unul credibil nu constă în faptul dacă ajunge exact la 1,5 milioane de dolari sau 1,8 milioane de dolari. Ci în faptul dacă are o marjă de profit: o ipoteză conservatoare de retragere, o punte către vârsta de 59½ și 65 de ani, costuri realiste pentru asistență medicală, acces la conturi cu impozite conștiente și disponibilitatea de a ajusta cheltuielile sau de a obține un anumit venit în perioadele de piață slabă.
Această versiune a FIRE nu este neapărat la fel de dramatică ca „pensionarea definitivă la 40 de ani”. Este mai utilă: atingerea punctului în care munca devine o alegere, mai degrabă decât o necesitate financiară.
Acest articol este destinat scopurilor educaționale generale și nu oferă consultanță individualizată în materie de investiții, taxe, drept sau asigurări.