Acasă
» Familie
»
Navigating Inflation: Everyday Money-Saving Hacks That Actually Help
Navigating Inflation: Everyday Money-Saving Hacks That Actually Help
Inflation does not usually show up as one dramatic bill. It shows up as a grocery cart that costs a little more, an electric bill that never quite comes back down, a tank of gas that feels harder to absorb, and a handful of subscriptions that quietly became more expensive while you were focused on everything else.
The latest U.S. consumer-price data I could verify reliably for this guide are for July 2026. The Bureau of Labor Statistics reported that the Consumer Price Index was up 3.4% over the previous 12 months. Food prices were up 3.0%, food at home was up 2.7%, electricity was up 4.2%, and gasoline was up 24.6% from a year earlier. BLS scheduled the August 2026 CPI release for September 11, 2026, but I could not retrieve that release reliably through the available source, so this article does not substitute an unverified August figure.
USDA’s August 25, 2026 Food Price Outlook adds useful context: it forecast food-at-home prices to rise about 2.5% in 2026, with a forecast range of 1.7% to 3.3%. That is a reminder that inflation is uneven. Your personal inflation rate depends on what you buy, where you live, how much you drive, your housing costs, and which categories dominate your budget.
The practical response is not to optimize every purchase. It is to focus first on repeatable savings in high-frequency categories. Saving $3 once matters less than removing a $15 monthly fee, reducing food waste every week, or cutting a utility cost that repeats all year.
Inflation is easier to manage when you focus on repeatable savings across groceries, utilities, transportation, subscriptions, and banking costs rather than chasing isolated discounts.
Quick reference: where to look for savings first
Category
First action
Why it matters
Groceries
Plan meals around food you already have and compare unit prices
Food is purchased frequently, so small improvements repeat every week
Utilities
Adjust heating/cooling schedules and eliminate obvious energy waste
Heating and cooling are major recurring household energy costs
Set low-balance alerts and review overdraft coverage
One avoidable fee can erase several smaller savings
Debt
Protect on-time minimum payments, then direct extra cash deliberately
Late fees and interest can compound faster than many household savings
Groceries: save before you enter the store
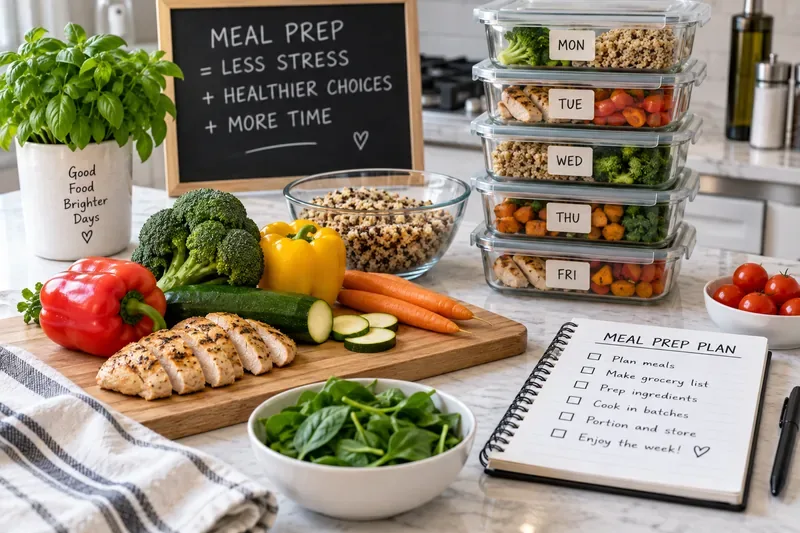
The strongest grocery hack is not a coupon. It is arriving with a plan. USDA’s MyPlate guidance recommends checking the refrigerator, freezer, and pantry first; planning meals for the week; building a grocery list; and deliberately using leftovers. This reduces the risk of buying food you already own or throwing away perishables you forgot about.
Use a “shop the kitchen first” routine
Before making a grocery list, write down three categories: use now, use this week, and stock items. “Use now” is food close to spoiling. Build at least two meals around those ingredients. Then buy only what completes those meals.
This matters because food waste is not just an environmental issue—it is a budget leak. A discount is not a saving if the food is eventually discarded.
Compare unit prices, not package prices
USDA recommends using the unit price on the shelf label to compare brands and package sizes. A larger package can be cheaper per ounce, pound, or item, but only if you will actually use it. Bulk buying is most useful for products that store well: whole grains, dried or canned beans, frozen vegetables, paper goods, and household staples with predictable use.
Avoid the common trap of buying perishable food in bulk simply because the unit price is lower. Spoilage turns the “cheaper” option into the more expensive one.
Let sales change the menu, not create extra purchases
Instead of asking, “What is on sale?” ask, “Which item already on my list is on sale?” That small distinction limits impulse buying. USDA also suggests mixing fresh, frozen, canned, and shelf-stable foods. Frozen produce can be especially useful when fresh items are expensive or likely to spoil before you use them.
Utilities: target the parts of the bill that actually move
Do not begin by obsessing over tiny loads while ignoring heating and cooling. ENERGY STAR says almost half of the average American household’s annual energy bill goes to heating and cooling. That makes temperature control, air sealing, HVAC maintenance, and insulation much more important than many small “unplug everything” rituals.
Use thermostat setbacks when your system and schedule allow it
The U.S. Department of Energy says households can save as much as 10% a year on heating and cooling by turning the thermostat back 7°F to 10°F for eight hours a day from its normal setting. Actual savings depend on climate, building efficiency, HVAC equipment, and how consistently the setback is used.
If your home is empty for predictable periods, a programmable or smart thermostat can automate the change. ENERGY STAR says certified smart thermostats have demonstrated energy savings using field data, and some homes—especially those unoccupied for much of the day—may save more than households with less flexible schedules.
Nu cumpărați un termostat inteligent doar pentru că este „inteligent”. Verificați mai întâi compatibilitatea cu sistemul dvs. HVAC. Unele sisteme, inclusiv anumite pompe de căldură, necesită strategii specifice de control.
Remediați deșeurile ieftine înainte de a cumpăra echipamente noi
Închideți jaluzelele sau draperiile împotriva soarelui puternic de vară.
Înlocuiți becurile vechi și uzate cu LED-uri eficiente atunci când se defectează.
Schimbați sau curățați filtrele HVAC conform recomandărilor pentru sistemul dumneavoastră.
Etanșați scurgerile evidente de aer din jurul ușilor și ferestrelor, acolo unde este cazul.
Porniți mașinile de spălat vase și rufele la capacitate maximă, atunci când este posibil.
ENERGY STAR menționează că LED-urile certificate consumă mult mai puțină energie decât becurile tradiționale și durează mult mai mult. Valoarea este cea mai mare în cazul corpurilor de iluminat utilizate frecvent.
Transport: reduceți consumul de combustibil înainte de a căuta benzină mai ieftină
Compararea prețurilor la pompă poate ajuta, dar factorul repetabil mai mare este adesea cantitatea de combustibil consumată. Departamentul Energiei afirmă că șofatul agresiv - viteza excesivă, accelerarea rapidă și frânarea bruscă - pot reduce substanțial economia de combustibil. De asemenea, consumul de combustibil scade rapid la viteze mai mari pe autostradă.
Folosește lista de verificare a combustibilului cu efort redus
Accelerează și frânează lin.
Combină treburile astfel încât mașina să nu facă porniri scurte la rece în mod repetat.
Evitați mersul în gol inutil atunci când parcați.
Îndepărtează obiectele grele pe care le cari în mod obișnuit, dar de care nu ai nevoie.
Păstrați anvelopele umflate la presiunea recomandată de producătorul vehiculului.
Folosiți uleiul de motor de calitate recomandată.
Departamentul Energiei (DOE) afirmă că anvelopele umflate corect pot îmbunătăți consumul de combustibil cu aproximativ 0,6% în medie și potențial cu până la 3%, în timp ce conducerea responsabilă poate face o diferență mult mai mare pentru un șofer agresiv. Aceste cifre nu garantează economii pentru fiecare vehicul; ele arată de ce merită să se țină cont de întreținere și de comportamentul la volan înainte de a se concentra pe micile diferențe de preț dintre stații.
Abonamente și facturi recurente: auditați stratul automat
Taxele recurente sunt ușor de ignorat deoarece nu necesită o nouă decizie de cumpărare în fiecare lună. Verificați extrasele de cont bancare și de card de credit din ultimele două-trei luni și marcați fiecare plată recurentă.
Puneți fiecare plată într-una dintre cele patru categorii: păstrare , retrogradare , rotire sau anulare . „Rotire” este utilă pentru streaming și serviciile sezoniere: mențineți unul sau două active în loc să plătiți pentru cinci tot anul.
Apoi, verificați contractele de internet, mobil, asigurare și alte contracte recurente la reînnoire. Scopul nu este să amenințați că veți anula totul. Întrebați dacă există un plan mai ieftin care să corespundă în continuare utilizării dvs. reale. Înainte de a schimba, comparați prețul integral după perioadele promoționale, taxele, costurile echipamentelor și termenii de anulare.
Biroul pentru Protecția Financiară a Consumatorilor recomandă revizuirea serviciilor recurente atunci când finanțele gospodăriei se strâng, mai degrabă decât să se presupună că fiecare abonament existent este încă necesar.
Comisioane bancare: evitați greșelile costisitoare înainte de a optimiza recompensele
Un card cash-back care câștigă 2% nu poate compensa comisioanele repetate de descoperit de cont. CFPB spune că multe bănci și cooperative de credit percep 30 USD sau mai mult per tranzacție de descoperit de cont, deși politicile variază foarte mult. Aceasta înseamnă că evitarea comisioanelor poate fi o prioritate mai mare decât ajustarea punctelor și a recompenselor.
Trei comenzi practice
Activați alertele de sold scăzut.
Cunoașteți datele chiriei, ipotecii, utilităților, plăților la credit și altor retrageri automate.
Întreabă-ți banca cum funcționează acoperirea descoperitului de cont la cardul de debit și la bancomat și dacă un cont de economii conectat sau un cont cu risc scăzut ar fi mai ieftin.
CFPB menționează că utilizatorii pot opta să renunțe la acoperirea descoperitului de cont la cardurile de debit și la bancomate; în acest caz, tranzacțiile sunt, în general, refuzate atunci când fondurile sunt insuficiente, în loc să fie aprobate cu un comision de descoperit de cont. Cecurile și plățile electronice recurente pot fi tratate diferit, așadar citiți termenii și condițiile instituției dumneavoastră.
Plățile automate ale facturilor pot reduce riscul de întârziere a plăților, dar CFPB avertizează, de asemenea, că acestea pot declanșa comisioane pentru descoperit de cont sau fonduri insuficiente dacă soldul contului este prea mic. Folosiți automatizarea doar cu alerte și un calendar al fluxului de numerar.
Flux de numerar: încetați să mai tratați bugetul ca pe o medie lunară
O gospodărie poate avea venituri suficiente pentru o lună și totuși să rămână fără cheltuieli în săptămâna greșită. Inflația agravează această problemă a momentului, deoarece categoriile variabile - alimente, combustibil, utilități - pot absorbi mai mulți bani înainte de sosirea salariului.
Creați un calendar simplu al fluxului de numerar. Treceți zilele de plată în calendar, apoi fiecare factură fixă și retragerile automate cunoscute. Adăugați o alocație săptămânală pentru cheltuieli esențiale variabile. Dacă o săptămână este supraîncărcată, întrebați furnizorii dacă datele scadente pot fi modificate, în loc să vă bazați pe descoperit de cont sau credit în fiecare lună.
CFPB subliniază faptul că o imagine realistă a veniturilor și cheltuielilor este punctul de plecare pentru gestionarea datoriilor și a economiilor. Urmărirea nu trebuie să fie complicată: o foaie de calcul, un caiet sau o aplicație bancară este suficientă dacă clasificați în mod constant elementele recurente mari.
Datorii: protejați podeaua înainte de a accelera achitarea
Presiunea inflaționistă creează adesea un tipar periculos: o gospodărie reduce cheltuielile mici, dar apoi are un sold mai mare pe cardul de credit, deoarece lucrurile esențiale costă mai mult. Dacă aveți puține lichidități, protejați mai întâi plățile minime și datele scadente, astfel încât penalitățile de întârziere și daunele aduse creditului să nu adauge o altă problemă.
După ce ați acoperit elementele esențiale, plățile suplimentare ale datoriilor sunt direcționate în mod deliberat. Două abordări comune sunt plata celei mai mari rate a dobânzii mai întâi sau plata celui mai mic sold mai întâi pentru a obține impuls. Calea matematic mai ieftină este de obicei să prioritizați cea mai mare rată a dobânzii, dar un plan pe care îl puteți susține contează mai mult decât un plan teoretic perfect pe care îl abandonați.
Dacă nu puteți efectua plățile necesare, contactați creditorul din timp. Nu așteptați până când se acumulează mai multe plăți ratate înainte de a întreba despre opțiunile pentru situații dificile.
Ce să nu faci doar pentru că prețurile sunt mari
Mișcare tentantă
De ce se poate întoarce împotriva ta
Cumpără totul în vrac
Produsele perisabile, limitele de depozitare și numerarul blocat pot elimina economiile la prețul unitar
Conduceți prin oraș pentru o mică reducere
Combustibilul, timpul și achizițiile neplanificate pot depăși economiile
Anulează orice cheltuială plăcută
Un buget care nu oferă spațiu pentru nimic valoros este mai greu de susținut.
Finanțați alimentele obișnuite cu datorii revolving
Dobânda poate face ca lucrurile esențiale deja scumpe să coste și mai mult
Cumpărați o îmbunătățire a eficienței fără a verifica rentabilitatea investiției
Un dispozitiv scump nu este automat mai ieftin decât schimbarea comportamentului
Folosește o plată automată fără a monitoriza fluxul de numerar
O retragere efectuată în momentul nepotrivit poate declanșa descoperit de cont sau comisioane pentru returnarea plății
O listă de verificare a umflăturii în 15 minute
Verificați frigiderul, congelatorul și cămara înainte de a face lista de cumpărături.
Planificați cel puțin două mese în jurul alimentelor care trebuie consumate în curând.
Comparați prețurile unitare pentru cele cinci produse alimentare cumpărate cel mai des.
Verificați programele termostatelor și risipa evidentă de încălzire/răcire.
Verificați presiunea în anvelope și faceți treburi cu combinele, acolo unde este posibil.
Scanați extrasele de cont pentru abonamentele de care ați uitat.
Activați alertele pentru sold scăzut și confirmați datele de plată automată.
Alege o cheltuială recurentă pe care să o reduci - nu zece categorii deodată.
Cum să știi dacă trucurile chiar funcționează
Comparați patru săptămâni cu cele patru săptămâni anterioare, dar ajustați interpretarea pentru evenimente neobișnuite, cum ar fi călătorii, sărbători, cheltuieli medicale sau schimbări sezoniere ale utilităților. Urmăriți cheltuielile, nu doar comportamentele.
Căutați trei rezultate: mai puține achiziții irosite, costuri recurente mai mici și mai puține penalități financiare, cum ar fi descoperitul de cont sau penalitățile de întârziere. Dacă petreceți mai mult timp căutând oferte decât merită economiile, simplificați procesul. Dacă cheltuielile cu alimentele scad, dar risipa alimentară sau mâncarea la pachet crește, planul nu funcționează. Dacă factura la utilități rămâne mare din cauza schimbărilor bruște de vreme, comparați consumul de energie acolo unde factura dvs. îl prevede, în loc să evaluați doar totalul în dolari.
Inflația nu este ceva ce o gospodărie poate „învinge” personal cu câteva trucuri. Ceea ce puteți face este să reduceți sensibilitatea bugetului la creșterile de prețuri prin reducerea risipei, scăderea costurilor repetate, evitarea comisioanelor și a dobânzilor și direcționarea atenției către categoriile care mișcă cei mai mulți bani. Aceste schimbări sunt mai puțin dramatice decât un truc viral de economisire, dar au mult mai multe șanse să supraviețuiască următoarei cumpărături, facturii de utilități și notificării de reînnoire.