Acasă
» Astăzi
»
Primele Medicare Partea B vă vor reduce contribuția COLA pentru asigurările sociale din 2027?
Primele Medicare Partea B vă vor reduce contribuția COLA pentru asigurările sociale din 2027?
Pentru mulți pensionari, cifra care contează nu este ajustarea costului vieții pentru asigurările sociale în sine. Ci suma care ajunge efectiv în contul bancar după deducerea primelor Medicare. De aceea, o primă Medicare Partea B mai mare poate face ca o contribuție COLA pentru asigurările sociale să pară mai mică, chiar și atunci când contribuția COLA în sine nu a fost redusă.
La data de 15 septembrie 2026, două cifre cheie pentru 2027 nu sunt încă finale. Administrația pentru Securitate Socială (SSA) afirmă că următoarea COLA va fi anunțată în octombrie 2026, iar Centrele pentru Servicii Medicare și Medicaid (CMS) nu au anunțat încă prima standard finală pentru Partea B din 2027. Ipotezele Administratorilor Securității Sociale din 2026 utilizează o COLA de 2,7% pentru creșterea efectivă din decembrie 2026 și plătită, în general, începând cu ianuarie 2027, în timp ce Raportul Administratorilor Medicare din 2026 estimează o primă standard pentru Partea B din 2027 de 209,50 USD. Ambele cifre ar trebui tratate ca proiecții, nu ca sume personale finale.
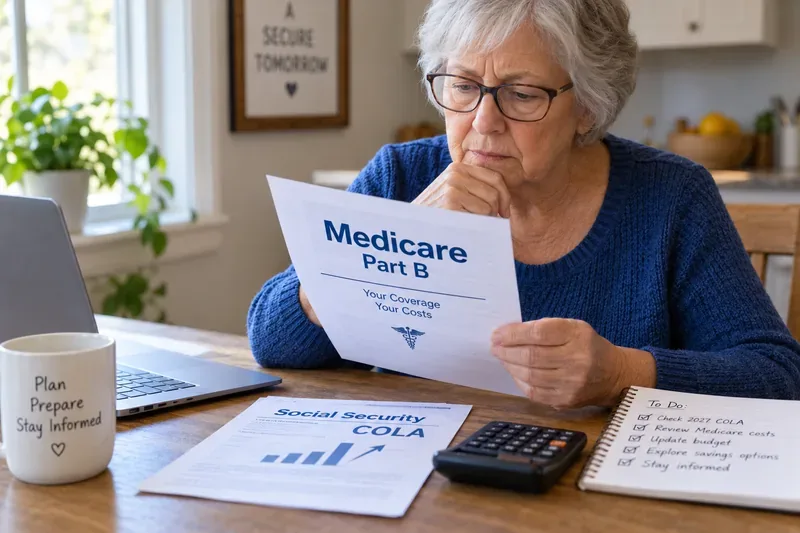
O persoană în vârstă analizează informațiile din Partea B a Medicare, alături de materialele COLA privind asigurările sociale, ilustrând de ce pensionarii ar trebui să compare creșterea brută a beneficiilor cu prima dedusă din plata lunară.
Mai întâi, înțelegeți cele două numere care vă afectează cecul
COLA înseamnă ajustarea costului vieții. Securitatea Socială o folosește pentru a majora beneficiile atunci când Indicele Prețurilor de Consum pentru Salariații Urbani și Lucrătorii de Bucătărie, sau IPC-W, crește conform formulei stabilite de lege. SSA compară IPC-W mediu pentru lunile iulie, august și septembrie cu media relevantă din trimestrul al treilea anterior. SSA a declarat că următoarea COLA va fi anunțată în octombrie 2026. Puteți urmări calculul oficial pe pagina SSA COLA .
Partea B a Medicare este partea din Medicare care acoperă, în general, serviciile medicale, îngrijirea ambulatorie, anumite servicii medicale la domiciliu, echipamentele medicale durabile și alte servicii medicale. Majoritatea persoanelor cu Partea B plătesc o primă lunară. Pentru 2026, prima standard este de 202,90 USD, conform anunțului oficial CMS privind primele pentru 2026 .
Pentru majoritatea persoanelor care primesc asigurări sociale, prima din Partea B este dedusă automat din plata lunară de asigurări sociale. Medicare explică acest lucru direct pe pagina sa de plată a primelor . Așadar, chiar dacă prestația brută de asigurări sociale crește, o primă mai mare din Partea B poate absorbi o parte din această creștere înainte de a vedea depozitul net.
Ce se știe despre 2027 - și ce nu se știe
Element
Status la 15 septembrie 2026
Ce înseamnă
COLA pentru asigurări sociale din 2027
Nu este încă final
SSA spune că următoarea COLA va fi anunțată în octombrie 2026.
Presupunere administratori pentru COLA plătibilă în 2027
Estimare 2,7%
Ipotezele Administratorilor de Securitate Socială din 2026 utilizează 2,7% pentru COLA, începând cu decembrie 2026. Aceasta nu este COLA-ul oficial.
Prima standard Partea B din 2026
202,90 lei, oficial
Aceasta este valoarea de referință actuală pentru compararea unei posibile creșteri din 2027.
Prima standard estimată pentru Partea B din 2027
Estimare 209,50 lei
Raportul administratorilor Medicare din 2026 folosește această estimare, dar CMS poate anunța o sumă finală diferită.
Estimarea de 209,50 USD a administratorilor Medicare ar fi cu 6,60 USD pe lună peste prima standard din 2026. Raportul în sine menționează că ratele de finanțare pentru Partea B au fost stabilite doar până la 31 decembrie 2026, așadar cifra din 2027 nu ar trebui prezentată ca fiind finală. Sursa este Raportul administratorilor Medicare din 2026 .
Ar putea Partea B să reducă de fapt consumul de alcool din 2027?
Cel mai bun mod de a gândi este următorul: Partea B din Medicare nu modifică procentul COLA pe care SSA îl aplică la beneficiul dumneavoastră de Securitate Socială. În schimb, o primă mai mare poate reduce cât din creșterea brută în dolari rămâne în plata dumneavoastră netă.
Luați în considerare o ilustrare simplă folosind estimările administratorilor, nu cifrele finale din 2027. Să presupunem că beneficiul brut de asigurări sociale înainte de noua COLA este de 2.000 USD pe lună. O COLA de 2,7% ar crește acel beneficiu brut cu aproximativ 54 USD, la aproximativ 2.054 USD. Dacă prima standard Partea B ar crește de la 202,90 USD la 209,50 USD estimați de administratori, creșterea primei ar fi de 6,60 USD. În acest exemplu simplificat, ați păstra aproximativ 47,40 USD din creșterea brută de 54 USD înainte de a lua în considerare orice alte deduceri sau ajustări.
Asta nu înseamnă că fiecare beneficiar ar vedea același rezultat. Cuantumul beneficiului, categoria de primă din Partea B, suprataxele legate de venit, statutul de înscriere, metoda de plată a primelor și alte deduceri pot schimba rezultatul.
Înainte de a estima plata din ianuarie, adună aceste patru elemente
Nu aveți nevoie de instrumente financiare avansate. Începeți cu informațiile pe care le primiți deja de la Securitatea Socială și Medicare:
Beneficiul dumneavoastră brut actual de asigurări sociale înainte de deducerile Medicare.
Prima dumneavoastră actuală din Partea B.
Indiferent dacă prima dumneavoastră din Partea B este dedusă din asigurările sociale sau facturată separat.
Indiferent dacă plătiți o sumă lunară de ajustare în funcție de venit, numită în mod obișnuit IRMAA .
IRMAA este o sumă suplimentară pentru prima Medicare percepută anumitor beneficiari cu venituri mai mari. Pentru anul 2026, CMS afirmă că aproximativ 8% dintre persoanele cu Medicare Partea B sunt afectate de primele legate de venit. SSA stabilește prima mai mare folosind informațiile fiscale furnizate de IRS. Regulile actuale și pragurile de venit sunt disponibile pe pagina de prime Medicare SSA .
Apoi estimați efectul în trei pași simpli
1. Estimați creșterea brută a COLA-ului
Înmulțiți beneficiul brut lunar actual de asigurări sociale cu procentul COLA pe care doriți să îl testați. Până când SSA anunță procentul oficial, utilizați doar proiecțiile pentru planificare și etichetați-le clar ca estimări.
Exemplu: 2.000 USD × 2,7% = o creștere brută estimată de 54 USD.
2. Estimați creșterea primei dumneavoastră din Partea B
Scădeți prima lunară curentă pentru Partea B din prima estimată pentru 2027. Folosind estimarea administratorilor Medicare doar ca ilustrare: 209,50 USD − 202,90 USD = 6,60 USD.
3. Scădeți creșterea primei din creșterea brută a asigurării COLA
Folosind același exemplu simplificat: 54 USD − 6,60 USD = 47,40 USD. Aceasta este porțiunea aproximativă din creșterea brută rămasă după modificarea primei standard din Partea B. Nu este o predicție a depozitului dvs. exact, deoarece se pot aplica și alte deduceri.
Regula de nerespectare a răspunderii poate proteja mulți beneficiari
O protecție majoră este clauza de neacoperire a asigurărilor medicale din partea Medicare Partea B. În general, această regulă limitează creșterea primei din Partea B pentru beneficiarii eligibili, astfel încât creșterea primei să nu determine scăderea plății lor nete de asigurări sociale din cauza creșterii din Partea B.
Îndrumările de politică ale SSA explică faptul că beneficiarii eligibili sunt protejați atunci când creșterea primei din Partea B ar depăși în caz contrar creșterea în dolari a prestației lor de Securitate Socială. Puteți citi explicația SSA în prezentarea generală privind reținerea fără risc și în prevederea mai tehnică a Manualului de operațiuni al programului .
Acest lucru este important deoarece o contribuție COLA mică nu înseamnă automat că plata netă a asigurărilor sociale a unui beneficiar protejat va scădea exclusiv din cauza unei creșteri mai mari a primei din Partea B. Prima poate fi limitată pentru acea persoană.
Cine nu poate beneficia de protecție împotriva daunelor?
Regula nu protejează pe toată lumea. SSA și CMS identifică excepții importante. În funcție de circumstanțele dumneavoastră, este posibil ca protecția să nu se aplice dacă vă înscrieți recent în Partea B, dacă plătiți o primă legată de venit, cum ar fi IRMAA, dacă prima dumneavoastră din Partea B nu este dedusă din prestațiile eligibile de Securitate Socială în lunile necesare sau dacă un program Medicaid de stat vă plătește prima.
Această distincție contează. Un titlu care compară procentul COLA cu creșterea primei din Partea B poate fi înșelător dacă presupune că fiecare beneficiar Medicare este tratat în același mod.
Nu confundați o creștere netă mai mică cu un COLA mai mic.
Una dintre cele mai frecvente greșeli este să spui că Medicare „reduce” suma de contribuție COLA (Cost de Asigurări Sociale). Cota COLA se aplică la prestațiile de asigurări sociale conform formulei legale. Deducerile Medicare au loc ulterior, atunci când se stabilește suma netă pe care o primiți.
De exemplu, dacă beneficiul brut de asigurări sociale crește cu 50 USD, dar prima din Partea B crește cu 10 USD, COLA nu a ajuns la 40 USD. Beneficiul brut a crescut totuși cu 50 USD; prima Medicare mai mare a folosit 10 USD din această creștere.
Această distincție este utilă și atunci când comparați notificarea privind beneficiile cu depozitul care apare în contul dvs. bancar. Uitați-vă la beneficiul brut, apoi la deduceri, apoi la plata netă.
Fiți atenți la IRMAA dacă venitul dumneavoastră s-a modificat recent
Persoanele care plătesc IRMAA ar trebui să fie deosebit de atente la utilizarea unei estimări a primei standard. Prima lor totală din Partea B poate fi substanțial mai mare decât suma standard, iar protecția împotriva pierderii de daune nu se aplică, în general, primelor din Partea B legate de venit.
Dacă SSA a folosit o declarație fiscală mai veche care arăta un venit mai mare, dar venitul dumneavoastră a scăzut ulterior din cauza anumitor evenimente care v-au schimbat viața, SSA vă permite să solicitați o nouă determinare în situațiile eligibile. Agenția îndrumă beneficiarii către Formularul SSA-44 pentru acest proces. Nu presupuneți că pensionarea sau o altă modificare a venitului actualizează automat IRMAA imediat; verificați notificarea pe care vi-o trimite SSA și urmați instrucțiunile de apel sau reconsiderare, dacă este cazul.
Ce trebuie verificat odată ce sosesc cifrele oficiale
Pentru o estimare personală fiabilă, așteptați până când sunt disponibile atât suma oficială COLA pentru asigurările sociale, cât și prima finală Medicare Partea B din 2027. Apoi comparați:
Beneficiul dumneavoastră brut lunar de asigurări sociale pentru anul 2026.
COLA oficială din 2027 anunțată de SSA.
Prima dumneavoastră specifică din Partea B pentru 2027, inclusiv orice IRMAA, dacă este cazul.
Notificarea dumneavoastră privind COLA pentru asigurările sociale sau informațiile online despre beneficii care arată noul cuantum al beneficiului.
SSA spune că următoarea COLA va fi anunțată în octombrie 2026. Primele Medicare sunt anunțate separat de CMS, așadar este posibil ca cele două informații să nu apară în aceeași zi. Notificarea dumneavoastră personală de asigurări sociale este mai utilă decât un calculator online generic, deoarece reflectă propriul beneficiu și deducerile Medicare.
Greșeli frecvente de evitat
Tratarea unei proiecții ca fiind finală. Ipoteza de 2,7% a Administratorilor de Securitate Socială și estimarea de 209,50 USD a Administratorilor de Medicare sunt cifre de planificare, nu sume confirmate pentru 2027.
Folosind prima standard Partea B atunci când plătiți IRMAA. Deducerea reală poate fi mai mare.
Presupunând că toată lumea beneficiază de protecție împotriva pierderii de daune. Eligibilitatea depinde de situația dumneavoastră specifică de înscriere și de plată.
Compararea procentelor în loc de dolari. Calculul „hold-harmless” se referă la creșterea în dolari a prestației dumneavoastră de asigurări sociale în comparație cu creșterea în dolari a primei dumneavoastră din Partea B.
Analizând doar depozitul bancar. Examinați prestația brută de asigurări sociale și fiecare deducere separat pentru a înțelege ce s-a schimbat.
Concluzie: Partea B ar putea absorbi o parte din creștere, dar efectul final nu este încă cunoscut.
Da, o primă mai mare pentru Medicare Partea B poate reduce suma din contribuția COLA pentru Securitatea Socială din 2027 pe care o păstrați efectiv după deduceri. Dar, începând cu 15 septembrie 2026, este prea devreme pentru a preciza impactul exact, deoarece nici prima oficială COLA pentru Securitatea Socială din 2027, nici prima standard finală pentru Partea B din 2027 nu au fost anunțate.
Valoarea oficială actuală este o primă standard Partea B de 202,90 USD pentru 2026. Raportul Administratorilor Medicare din 2026 estimează 209,50 USD pentru 2027, în timp ce ipotezele Administratorilor Securității Sociale din 2026 utilizează o COLA de 2,7% pentru creșterea plătibilă începând cu 2027. Odată ce SSA și CMS publică cifrele finale, utilizați propriul beneficiu brut și categoria de primă - nu doar mediile naționale - pentru a calcula ce se va întâmpla cu plata dvs. lunară netă.