Acasă
» Familie
»
Strategii de investiții de urmărit pentru trimestrul 4 din 2026: Construiți pentru riscul de rată bidirecțională
Strategii de investiții de urmărit pentru trimestrul 4 din 2026: Construiți pentru riscul de rată bidirecțională
Cea mai importantă strategie de investiții pentru trimestrul 4 din 2026 este să nu pariezi un singur lucru mare pe următoarea mișcare a Rezervei Federale. O configurație mai bună este un portofoliu care poate face față fie unei inflații stagnante și randamentelor pe termen lung mai mari, fie unei economii mai slabe care, în cele din urmă, duce la scăderea ratelor dobânzilor. În termeni practici, aceasta înseamnă menținerea unei lichidități utile, extinderea selectivă a duratei obligațiunilor, mai degrabă decât dintr-o dată, menținerea unei expuneri diversificate la acțiuni și utilizarea celui de-al patrulea trimestru pentru reechilibrare și curățarea impozitelor.
Această abordare se potrivește mai bine cu cele mai recente date din SUA decât o tranzacție all-in de tipul „urmează reduceri de rate” sau „inflația a revenit”. Începând cu 14 septembrie 2026, inflația, creșterea economică, ocuparea forței de muncă și ratele dobânzilor indică în direcții diferite. T4 ar putea recompensa investitorii care pot trăi cu incertitudine, mai degrabă decât investitorii care au nevoie de o singură prognoză macro pentru a fi exact corectă.
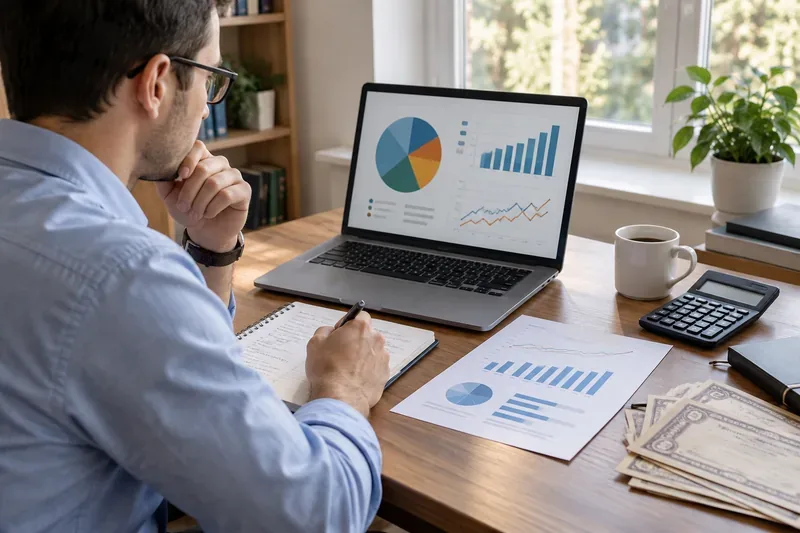
Un investitor compară alocarea portofoliului, tendințele pieței și nevoile de numerar înainte de a face modificări în trimestrul 4.
De ce este necesar un plan bidirecțional pentru trimestrul 4 din 2026
Rezerva Federală a menținut intervalul țintă pentru fondurile federale la 3,50% - 3,75% pe 29 iulie, afirmând în același timp că inflația a rămas ridicată; trei membri cu drept de vot au preferat o creștere de un sfert de punct. Următoarea reuniune de politică monetară are loc în perioada 15-16 septembrie, urmată de reuniuni din 27-28 octombrie și 8-9 decembrie. Consultați declarația FOMC a Rezervei Federale din 29 iulie și calendarul oficial FOMC .
Între timp, indicele prețurilor de consum din august a crescut cu 0,4% față de iulie și cu 3,4% față de anul precedent. IPC-ul de bază, excluzând alimentele și energia, a crescut cu 0,3% în cursul lunii și cu 2,4% pe parcursul a 12 luni. Prețurile la energie au fost o sursă majoră a creșterii generale. Aceste detalii contează: inflația nu se mișcă uniform între categorii. Comunicatul complet este disponibil de la Biroul de Statistică a Muncii din SUA .
Piața muncii nu s-a prăbușit. Numărul de angajați în sectorul non-agricol a crescut cu 162.000 în august, iar șomajul a rămas la 4,1%, potrivit datelor privind situația ocupării forței de muncă din cadrul BLS . Însă creșterea PIB-ului real a încetinit la o rată anualizată de 1,5% în al doilea trimestru, față de 2,1% în primul trimestru. În același timp, vânzările finale reale către cumpărătorii privați interni au crescut cu 4,2%, indicând o cerere privată subiacentă mai puternică decât sugerează doar cifra PIB-ului. Aceste cifre provin din a doua estimare a Biroului de Analiză Economică pentru trimestrul 2 din 2026 .
Piețele obligațiunilor transmit, de asemenea, un mesaj contradictoriu. Pe 11 septembrie, curba oficială a randamentului la paritate a Trezoreriei a arătat aproximativ 4,07% pentru scadența la 3 luni, 4,35% pentru cea la 1 an, 4,63% pentru cea la 2 ani, 4,96% pentru cea la 10 ani și 5,35% pentru cea la 30 de ani. Curba zilnică a randamentului Trezoreriei SUA este sursa principală.
Per total, acesta nu este un mediu unidirecțional curat. Inflația este peste obiectivul de 2% al Fed, creșterea locurilor de muncă continuă, PIB-ul total a încetinit, iar randamentele pe termen lung ale obligațiunilor de trezorerie rămân semnificativ peste rata de politică monetară a Fed. De aceea, flexibilitatea merită să fie prima strategie.
1. Tratați numerarul și obligațiunile de trezorerie short ca pe o alocare deliberată, nu ca pe bani morți
Dacă este posibil să aveți nevoie de bani în următorii unu până la trei ani, trimestrul 4 este un moment nepotrivit pentru a forța acel capital în active volatile doar pentru că vă temeți că „nu ratați raliul”. Având în vedere că randamentele scurte ale obligațiunilor de trezorerie sunt încă în jur de 4% la mijlocul lunii septembrie, lichiditatea are o valoare de oportunitate.
O utilizare practică este separarea cheltuielilor viitoare de banii investiți pe termen lung. De exemplu, un investitor care planifică un avans pentru o locuință în 18 luni ar putea păstra această datorie în bonuri de trezorerie, o opțiune de piață monetară guvernamentală de înaltă calitate sau depozite bancare asigurate, în loc să lase banii să circule alături de acțiuni.
Cea mai potrivită opțiune: investitori cu achiziții pe termen scurt, rezerve de urgență sau obligații fiscale cunoscute. Mai puțin util: investitori pe termen lung care lasă numerarul să se acumuleze la nesfârșit și, prin urmare, își diluează alocarea pentru creștere.
2. Extindeți durata legăturii în etape, în loc să faceți o singură tranzacție masivă
Randamentele obligațiunilor de trezorerie pe termen lung au fost mai mari decât randamentele pe termen scurt pe 11 septembrie, dar acest lucru nu face ca obligațiunile pe termen lung să fie „mai bune”. O obligațiune pe 10 sau 30 de ani are o sensibilitate mult mai mare a prețului la modificările ratelor dobânzii. Dacă inflația rămâne fermă sau primele pe termen cresc, obligațiunile pe termen lung pot scădea chiar dacă oferă randamente atractive.
O scară de obligațiuni etapizată poate reduce riscul de sincronizare. Un investitor ipotetic care transferă 60.000 de dolari din numerar în obligațiuni ar putea distribui achizițiile pe scadențe scurte, medii și lungi pe parcursul mai multor luni, în loc să cumpere întreaga alocare pe 10 ani într-o singură zi. Scopul nu este de a prezice randamentul perfect, ci de a reduce dependența de un singur punct de intrare.
Cea mai potrivită opțiune: investitorii care doresc venituri stabile, au un orizont de timp mediu spre lung și pot tolera fluctuațiile ratei de evaluare la piață. Mai puțin util: investitorii care ar putea fi nevoiți să vândă obligațiunile în curând sau care utilizează obligațiunile ca înlocuitor de numerar fără a înțelege riscul de durată.
3. Reechilibrați acțiunile înainte de a adăuga o nouă temă de piață
Titlurile din trimestrul 4 încurajează adesea investitorii să își orienteze investițiile agresiv către sectorul despre care se așteaptă să fie lider în următorul trimestru. O primă întrebare mai bună este mai simplă: s-a îndepărtat portofoliul dumneavoastră existent de nivelul de risc ales inițial?
Îndrumările SEC de pe Investor.gov precizează că alocarea activelor ar trebui să reflecte orizontul de timp și toleranța la risc, în timp ce reechilibrarea restabilește un portofoliu la mixul său dorit după ce diferite active cresc în rate diferite. De asemenea, se avertizează că deținerea mai multor fonduri cu focus restrâns nu creează neapărat o diversificare reală. Consultați secțiunea Alocarea și diversificarea activelor de pe Investor.gov .
Să presupunem că un portofoliu ipotetic de 60% acțiuni / 40% obligațiuni a scăzut la 70% acțiuni, deoarece acțiunile au avut performanțe superioare. Înainte de a cumpăra o altă temă cu volatilitate ridicată pentru trimestrul 4, investitorul ar putea direcționa noi contribuții către obligațiuni sau ar putea reduce o parte din expunerea la acțiuni, în funcție de taxe și de tipul de cont. Acțiunea este legată de un plan preexistent, nu de o predicție pe termen scurt.
În cadrul acțiunilor, diversificarea contează și ea. În loc să presupunem că o singură industrie va domina, luați în considerare dacă portofoliul este echilibrat între sectoare, dimensiuni ale companiilor și regiuni și dacă afacerile subiacente au câștiguri durabile, datorii gestionabile și generare pozitivă de numerar.
4. Mențineți o acoperire împotriva inflației, dar adaptați-o la riscul pe care îl aveți în realitate
IPC-ul total de 3,4% din august și creșterea de 16,3% față de anul precedent a prețurilor energiei ne reamintesc că șocurile inflaționiste pot fi inegale. Acest lucru pledează pentru o oarecare rezistență la inflație, dar nu justifică transformarea unui întreg portofoliu într-o tranzacție la inflație.
Titlurile de trezorerie protejate de inflație pot fi un instrument. TreasuryDirect explică faptul că principalul TIPS se ajustează în funcție de inflație și că sunt disponibile scadențe pe 5, 10 și 30 de ani. La scadență, investitorii primesc cea mai mare dintre principalul ajustat la inflație și principalul inițial. Citiți mecanismele pe pagina TIPS a TreasuryDirect .
Pentru un pensionar ale cărui cheltuieli sunt sensibile la alimente, utilități și costuri medicale, o alocare TIPS măsurată poate ajuta la diversificarea riscului inflaționist. Pentru un investitor mai tânăr, cu zeci de ani înainte de retrageri, acțiunile în sens larg pot oferi deja o rezistență semnificativă la inflație pe termen lung, astfel încât o poziție extinsă dedicată inflației ar putea fi inutilă.
5. Folosește trimestrul 4 pentru recuperarea pierderilor fiscale doar atunci când decizia de investiție are încă sens
Planificarea fiscală de sfârșit de an poate îmbunătăți rezultatele după impozitare, dar impozitele nu ar trebui să devină singurul motiv pentru a vinde. IRS spune că pierderile de capital pot compensa câștigurile de capital; dacă pierderile depășesc câștigurile, persoanele fizice pot deduce, în general, până la 3.000 USD din pierderea netă de capital în exces din venit, pierderile suplimentare fiind reportate. Consultați IRS Subiectul nr. 409: Câștiguri și pierderi de capital .
Atenție la vânzările de acțiuni neplăcute. Publicația IRS 550 pentru anul fiscal 2025 descrie regula îndelungată conform căreia o pierdere poate fi anulată atunci când acțiuni sau valori mobiliare substanțial identice sunt achiziționate în termen de 30 de zile înainte sau după vânzarea în pierdere. Deoarece regulile fiscale, interacțiunile conturilor și circumstanțele individuale pot fi complicate, confirmați tratamentul din anul curent înainte de a acționa. Sursa este Publicația IRS 550 .
Cea mai potrivită variantă: conturi impozabile cu câștiguri realizate sau investiții care nu se mai încadrează în portofoliu. Mai puțin utile: conturi de pensie în care impozitarea actuală a câștigurilor de capital nu se aplică în același mod sau situații în care tranzacționarea bazată pe impozite ar afecta o alocare solidă pe termen lung.
6. Păstrați un calendar de evenimente pentru trimestrul 4, dar nu transformați fiecare lansare într-un schimb comercial
Mai multe publicații programate pot modifica rapid așteptările pieței. IPC-ul din septembrie este așteptat pe 14 octombrie. Fed se întrunește în perioada 27-28 octombrie și 8-9 decembrie. BEA intenționează să publice estimarea anticipată a PIB-ului din trimestrul al treilea pe 29 octombrie și a doua estimare pe 25 noiembrie. Calendarul oficial de publicare al BEA oferă datele actuale.
Strategia utilă este să știi când poate crește riscul de volatilitate, nu să ghicești fiecare număr. Dacă faci o modificare mare a alocării, împărțirea acesteia în mai multe achiziții programate poate reduce riscul de a plasa accidental întreaga tranzacție imediat înainte de o lansare macro majoră.
Ce strategie pentru trimestrul 4 se potrivește fiecărui investitor?
Situaţie
Prioritate pentru trimestrul 4
Principalul risc de evitat
Am nevoie de bani în termen de 1-3 ani
Lichiditate, titluri de trezorerie scurte, depozite asigurate
Evaluarea riscului de evaluare sau de durată cu bani de cheltuială pe termen scurt
Investitor echilibrat cu un orizont de 3-10 ani
Reechilibrează și construiește treptat o scară a obligațiunilor
Realizarea unei singure prognoze de rată mari
Investitor în creștere pe termen lung
Mențineți diversificarea și direcționați fondurile noi către zone subponderate
Urmărind cel mai puternic sector recent
Pensionar sensibil la inflație
Luați în considerare o alocare TIPS măsurată și rezerve de numerar suficiente
Supraconcentrarea într-o singură acoperire împotriva inflației
Investitor impozabil cu câștiguri realizate
Revizuirea pierderilor, câștigurilor, perioadelor de deținere și expunerii la vânzări nesolicitate
Tranzacționarea pe bază de impozite fără a lua în considerare calitatea investiției
Ce să nu faci în trimestrul 4 din 2026
Nu presupuneți că următoarea mișcare a Fed este evidentă. Decizia din iulie a avut trei voturi opuse în favoarea unei creșteri a ratei dobânzii, în timp ce datele privind inflația și creșterea economică rămân mixte.
Nu confundați un randament ridicat al unei obligațiuni cu un risc scăzut. Scadențele mai lungi se pot modifica brusc atunci când ratele dobânzilor se modifică.
Nu confundați mai multe fonduri cu diversificarea. Verificați suprapunerea în sectoare și în deținerile de top.
Nu dețineți exces de numerar fără un scop anume. Numerarul este util pentru datoriile pe termen scurt și pentru opțiuni, dar poate deveni un impediment pentru performanța pe termen lung dacă depășește planul dumneavoastră.
Nu așteptați până în ultimele zile de tranzacționare din decembrie pentru planificare fiscală. Acordați-vă timp pentru a analiza perioadele de lichidare anticipată, considerațiile privind decontarea și dacă investiția de înlocuire vă menține într-adevăr expunerea dorită.
Rezultatele finale ale trimestrului 4 din 2026
Cea mai puternică strategie pentru trimestrul 4 este un proces de portofoliu, nu o predicție. Începeți cu orizontul dvs. de timp și nevoile de numerar. Folosiți randamente atractive pe termen scurt acolo unde lichiditatea contează, extindeți treptat durata acolo unde venitul și diversificarea contează, mențineți o expunere largă la acțiuni, adăugați protecție împotriva inflației doar proporțional cu riscul și reechilibrați-vă înainte de a urmări o nouă temă.
Cel mai important, decideți în avans ce v-ar face să schimbați cursul. Dacă inflația continuă să crească surprinzător, este posibil să doriți o durată mai mică decât ar sugera un scenariu de relaxare rapidă. Dacă creșterea economică și ocuparea forței de muncă slăbesc semnificativ, obligațiunile de înaltă calitate pot deveni mai valoroase. Dacă piețele cresc brusc, reechilibrarea poate împiedica un an bun să se transforme discret într-un risc mai mare decât v-ați propus.
Acest articol este destinat scopurilor educaționale generale și nu reprezintă consultanță individualizată în materie de investiții, juridice sau fiscale. Opțiunile de investiții ar trebui să reflecte situația dumneavoastră financiară, orizontul de timp, toleranța la risc și regulile fiscale aplicabile.