Acasă
» Astăzi
»
Termene oficiale în București, 12–31 octombrie 2026: taxe, beneficii și cereri care nu trebuie ratate
Termene oficiale în București, 12–31 octombrie 2026: taxe, beneficii și cereri care nu trebuie ratate
Între 12 și 31 octombrie 2026, nu există un singur „termen al Bucureștiului” valabil pentru toți locuitorii. Unele date sunt fiscale și se aplică doar contribuabililor care intră într-o anumită categorie, altele sunt termene individuale pentru beneficii sociale, iar câteva sunt ferestre de înscriere stabilite de autorități locale. De aceea, lista utilă este cea care spune nu doar data, ci și cine trebuie să acționeze, ce trebuie depus, unde și dacă vorbim despre depunere, plată sau procesare.
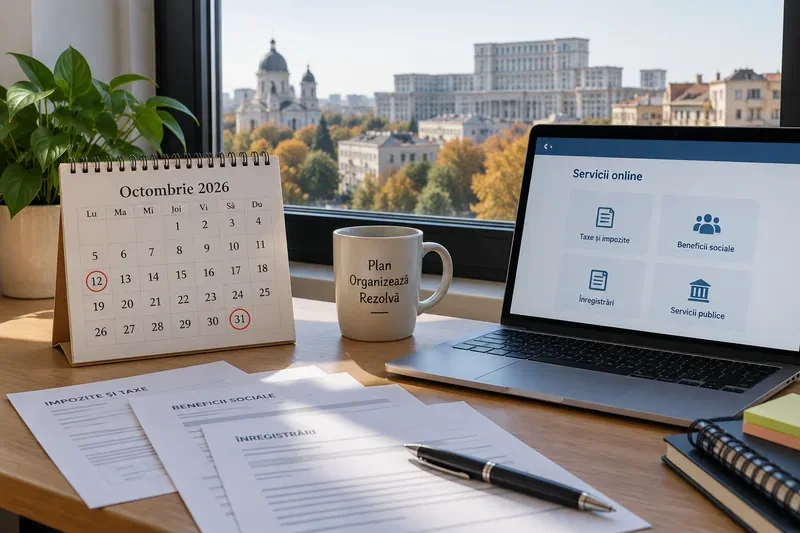
Un calendar de octombrie 2026 alături de documente pentru taxe, beneficii și înregistrări: termenele trebuie verificate după tipul obligației, nu tratate ca o singură dată-limită pentru toți bucureștenii.
Exemplu ilustrativ: cum își verifică „Andrei” obligațiile fără să confunde termenele
Exemplu ipotetic, nu caz real: Andrei locuiește în București, administrează un mic SRL plătitor de TVA, are un angajat și, în familie, există un nou-născut pentru care mama ar putea solicita stimulentul DGASMB. În plus, părinții lui locuiesc în Sectorul 6 și vor să verifice ajutorul pentru încălzire. Pentru el, aceeași lună poate conține patru tipuri diferite de „deadline”: depunerea unei declarații fiscale, plata unei obligații, termenul individual al unui beneficiu și data de la care se deschide o cerere locală.
Regula practică este simplă: înainte de a pune o dată în calendar, notați lângă ea verbul corect — depun, plătesc, solicit sau aștept procesarea. Asta evită una dintre cele mai frecvente confuzii: faptul că o declarație are termen la o anumită dată nu înseamnă automat că orice sumă aferentă se plătește în aceeași zi.
Calendar rapid: 12–31 octombrie 2026
Data
Cine trebuie să verifice
Ce se întâmplă
Tipul termenului
12 octombrie
Anumiți contribuabili înregistrați în scopuri de TVA; agricultori în regim special
Depunerea declarațiilor de mențiuni pentru scoaterea din evidența TVA în condițiile legii și notificarea privind aplicarea/încetarea regimului special pentru agricultori
Depunere / înregistrare fiscală
15 octombrie
Operatori autorizați din domeniul produselor accizabile
Mai multe situații și jurnale lunare privind tutun, alcool, produse energetice, depozitare și marcaje
Depunere
20 octombrie
Persoane impozabile eligibile pentru sistemul TVA la încasare; operatorii vizați de raportarea adaosului comercial la carburanți
Notificare pentru intrare/ieșire din sistemul TVA la încasare; formularul 184 pentru categoriile prevăzute de lege
Depunere
21 octombrie
Locuitorii eligibili din Sectorul 6
Începe depunerea cererilor pentru ajutorul de încălzire 2026–2027
Deschiderea perioadei de solicitare
26 octombrie
Angajatori, plătitori de impozite, contribuabili TVA și alte categorii indicate de ANAF
Termen major pentru D100, D112, D217, D208, D224, D300, D301, D307, D311, D390 VIES și alte obligații din calendarul ANAF
În principal depunere; unele obligații au și plată aferentă
30 octombrie
Persoane înregistrate în scopuri de TVA; beneficiari ai unor restituiri de accize
D394 și anumite cereri de restituire a accizelor
Depunere
31 octombrie
Persoane care folosesc regimurile speciale OSS/IOSS; prestatori de servicii de plată vizați de raportarea transfrontalieră
D398 și D396; calendarul ANAF precizează că ultima zi calendaristică rămâne relevantă chiar dacă este nelucrătoare pentru aceste obligații
12 octombrie: nu este un termen pentru toți plătitorii de TVA
La 12 octombrie apar în calendar obligații de înregistrare sau modificare fiscală, nu o plată generală de TVA. Sunt vizate, între altele, persoanele impozabile înregistrate în scopuri de TVA care se încadrează în condițiile legale pentru scoaterea din evidență și doresc acest lucru, precum și agricultorii aflați în regimul special care optează pentru regimul normal de taxă în condițiile prevăzute de Codul fiscal.
Pentru Andrei din exemplul nostru, simplul fapt că firma este plătitoare de TVA nu creează automat o obligație la 12 octombrie. El trebuie mai întâi să verifice dacă există un eveniment fiscal care îl pune într-una dintre categoriile indicate de ANAF. Acesta este sensul corect al unui „termen de înregistrare”: data contează numai dacă situația juridică și fiscală se potrivește.
15 octombrie: termen specializat pentru accize, nu pentru gospodării obișnuite
Data de 15 octombrie este încărcată în calendarul ANAF, dar aproape toate obligațiile de aici sunt specializate. Se adresează antrepozitarilor autorizați, destinatarilor înregistrați, importatorilor autorizați, expeditorilor înregistrați și altor operatori din domeniul produselor accizabile. Sunt cerute situații privind operațiuni cu alcool, băuturi, tutun, produse energetice, combustibili pentru aviație sau navigație și evidențe ale marcajelor.
Dacă sunteți salariat, pensionar sau proprietar de locuință fără activitate economică în aceste domenii, nu aveți nimic de depus doar pentru că data de 15 octombrie apare într-un „calendar fiscal”. Articolul păstrează acest termen tocmai pentru a delimita cine trebuie să acționeze.
20 octombrie: TVA la încasare și o raportare nouă pentru carburanți
Pe 20 octombrie, contribuabilii eligibili pot avea de transmis notificarea pentru aplicarea sau încetarea aplicării sistemului TVA la încasare. Calendarul ANAF descrie separat intrarea prin opțiune, ieșirea prin depășirea plafonului și ieșirea prin opțiune. Nu este un termen universal pentru toate firmele mici.
Tot la 20 octombrie apare formularul 184, declarația privind valoarea medie lunară a adaosului comercial, pentru operatorii economici cărora li se aplică reglementările din 2026 privind piața țițeiului și/sau a produselor petroliere. Pentru o firmă care nu intră în acea categorie, această raportare nu se aplică.
21 octombrie: începe depunerea pentru ajutorul de încălzire în Sectorul 6
Direcția Generală de Asistență Socială și Protecția Copilului Sector 6 a anunțat că, pentru sezonul rece 2026–2027, cererile se pot depune începând cu 21 octombrie 2026. Pentru cererile depuse între 21 octombrie și 20 noiembrie, ajutorul se acordă începând cu luna noiembrie, dacă solicitantul este eligibil.
Acesta este un bun exemplu de diferență între data de deschidere și data-limită. 21 octombrie nu este ultima zi; este prima zi a ferestrei anunțate. Cererea poate fi depusă personal, prin e-mail sau prin poștă, conform instrucțiunilor publicate de DGASPC Sector 6. Detaliile curente sunt pe pagina oficială pentru ajutorul de încălzire 2026–2027.
Nu extindeți automat această procedură la toate sectoarele. În București, administrația asistenței sociale este organizată și la nivel de sector, iar calendarul și canalele de depunere trebuie verificate la instituția competentă pentru domiciliu.
26 octombrie: cea mai importantă zi fiscală din interval
În 2026, 25 octombrie este duminică, iar calendarul oficial ANAF afișează pentru numeroase declarații termenul de luni, 26 octombrie. Printre acestea se află D100, D112, D217, D208, D224, decontul de TVA D300, D301, D307, D311 și declarația recapitulativă D390 VIES.
Pentru un angajator precum firma ipotetică a lui Andrei, D112 este una dintre verificările esențiale. Pentru un contribuabil plătitor de TVA, D300 sau D390 pot fi relevante în funcție de perioada fiscală și de operațiunile efectuate. Pentru o persoană fizică ce obține în România salarii de la un angajator străin, D224 poate fi relevant numai în condițiile precise descrise de ANAF.
Depunerea nu este același lucru cu plata
În aceeași zonă de calendar pot apărea formulare care declară obligații de plată, însă trebuie verificată baza legală a fiecărei obligații. De exemplu, Codul fiscal prevede pentru impozitul pe profit aferent trimestrelor I–III calculul, declararea și plata până la data de 25 inclusiv a primei luni următoare trimestrului; când termenul legal cade într-o zi nelucrătoare, calendarul ANAF pentru octombrie 2026 indică 26 octombrie pentru declarația aferentă. Pentru alte obligații nu este sigur să deduceți automat o dată de plată doar din data formularului.
Practic, contabilul sau contribuabilul trebuie să verifice separat: ce formular se depune, ce sumă este exigibilă și în ce cont se plătește. ANAF publică și nomenclatoarele obligațiilor de plată.
30 și 31 octombrie: D394, OSS/IOSS și raportări care nu se mută automat după weekend
Vineri, 30 octombrie, este termenul din calendar pentru D394 — declarația informativă privind livrările, prestările și achizițiile realizate pe teritoriul național de persoanele înregistrate în scopuri de TVA, pentru perioada de raportare aplicabilă. Tot pe 30 octombrie apare o cerere de restituire a accizelor pentru beneficiarii prevăzuți de lege.
Sâmbătă, 31 octombrie, sunt înscrise D398 și D396. Pentru D398, declarația specială de TVA aferentă regimurilor OSS/IOSS, ANAF precizează expres că sfârșitul lunii este considerat ultima zi calendaristică relevantă chiar dacă este zi nelucrătoare. Aceeași logică este menționată în calendar pentru raportarea D396 a prestatorilor de servicii de plată. Aici nu este corect să presupuneți automat că termenul „se mută luni”.
Stimulentul pentru nou-născuți: termenul este individual, calculat de la data nașterii
DGASMB a actualizat în 2026 regulile pentru stimulentul financiar destinat anumitor categorii de mame cu nou-născuți. Cererea și documentele doveditoare trebuie depuse în maximum 3 luni de la data nașterii copilului, fără a fi acceptată întârzierea față de acest termen. Programul are condiții suplimentare de eligibilitate, inclusiv domiciliul părinților în București și alte criterii prevăzute de hotărârea locală.
Așadar, nu există o singură „dată din octombrie” pentru toate familiile. Dacă un copil eligibil s-a născut, de exemplu, la 18 iulie 2026, termenul individual ajunge la 18 octombrie 2026. Dacă s-a născut la 29 iulie, termenul ajunge la 29 octombrie. Aceste exemple sunt doar calcule ilustrative; eligibilitatea trebuie verificată separat.
Important: depunerea și plata sunt etape diferite. DGASMB precizează că dosarul trebuie mai întâi să fie complet, corect și aprobat, iar plata se efectuează prin virament bancar, în limita creditelor bugetare aprobate. Informațiile și lista documentelor sunt pe pagina oficială DGASMB pentru stimulentul financiar pentru nou-născuți.
Ce nu am inclus și de ce
Nu am adăugat o dată pentru impozitul local anual pe clădiri, teren sau mijloace de transport doar pentru a completa lista: termenul uzual al celei de-a doua rate este în septembrie, deci este în afara intervalului 12–31 octombrie cerut aici. De asemenea, nu am inventat termene generale pentru pașapoarte, carte de identitate, înmatriculări sau alte servicii publice atunci când nu există o dată-limită comună și oficială în această fereastră.
Am omis și datele de „procesare” acolo unde instituția nu publică un termen fix aplicabil tuturor dosarelor. O dată de procesare nu trebuie confundată cu data depunerii și nu poate fi estimată în siguranță doar din experiențe anterioare.
Checklist pentru 12–31 octombrie
Verificați mai întâi dacă sunteți exact în categoria de contribuabil sau beneficiar menționată de autoritate.
Notați separat termenul de depunere și termenul de plată; nu le presupuneți identice.
Pentru 26 octombrie, verificați formularele ANAF relevante pentru luna sau trimestrul anterior.
Pentru 31 octombrie, nu mutați automat termenul în prima zi lucrătoare dacă regula specială spune că ultima zi calendaristică rămâne termenul.
Pentru beneficii sociale locale, verificați instituția competentă pentru sector și domiciliu, nu doar o pagină generală despre București.
Pentru stimulentul de nou-născut, calculați cele 3 luni de la data reală a nașterii și pregătiți documentele înainte de ultima zi.
Ultima verificare a surselor: 4 octombrie 2026. Calendarul fiscal poate fi actualizat de ANAF, iar procedurile locale pot fi modificate prin acte administrative ulterioare. Dacă obligația dumneavoastră are consecințe financiare semnificative, verificați încă o dată pagina instituției în ziua depunerii.