Acasă
» Familie
»
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
Why do smart, financially aware people still buy things they did not plan to buy? The simplest answer is that spending decisions are rarely just a calculation of price versus utility. A purchase can also promise convenience, relief, identity, status, belonging, novelty, or an immediate mood boost. The tradeoff is that every dollar used today gives up some flexibility tomorrow.
That tension matters in 2026 because consumers are making decisions in an environment where payments are increasingly frictionless and financing options are easy to place inside the checkout flow. The Federal Reserve's 2025 Survey of Household Economics and Decisionmaking, published in May 2026, found that prices were still the most common financial concern among U.S. adults. The same report said 16% of adults had used Buy Now, Pay Later (BNPL) in the prior year, and 11% of BNPL users reported that a payment had triggered an overdraft or non-sufficient-funds fee.
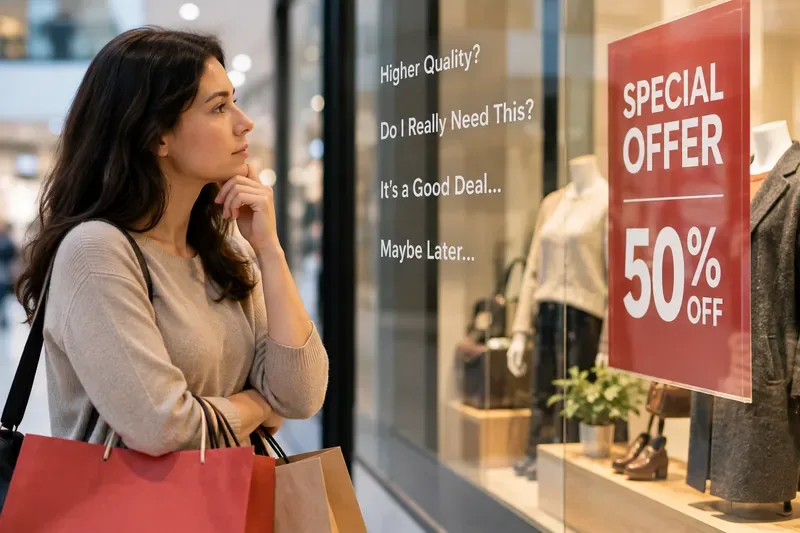
A shopper pauses in front of a sale display, illustrating the real-time tradeoff between an attractive deal, perceived need, and the option to wait.
Spending decisions are a contest between several kinds of value
A useful way to understand consumer psychology is to stop asking, “Why did I buy that?” as though there must be one cause. Most purchases combine several motives at once. A new phone may solve a practical problem, signal identity, reduce frustration, and create excitement. A restaurant meal may buy food, convenience, time with friends, and a break from cooking.
That does not make the spending irrational. The question is whether the benefits were worth the opportunity cost and whether the decision process gave enough weight to future consequences.
Immediate reward versus future flexibility
Behavioral economists use the idea of present bias to describe the tendency to give disproportionate weight to benefits and costs that occur now. David Laibson's work on hyperbolic discounting helped formalize why people can sincerely prefer saving in the abstract but still choose immediate consumption when the moment arrives. His research is available through Harvard's publication page on life-cycle consumption and hyperbolic discount functions.
This does not mean every impulse purchase is a mistake. Paying for a taxi instead of waiting for a bus may be a good trade if time is unusually valuable that day. The problem appears when immediate convenience repeatedly wins by default, even when the cumulative cost conflicts with a larger goal.
Cel mai bun răspuns: folosiți o perioadă de așteptare pentru achizițiile care sunt atractive din punct de vedere emoțional, dar nu urgente. O pauză de 24 de ore este adesea suficientă pentru articolele discreționare mici; achizițiile scumpe pot merita o fereastră de comparație mai lungă. Acest lucru este cel mai util pentru cumpărătorii care recunosc produsul mai întâi și justifică achiziția a doua oară.
Contabilitatea mentală poate ajuta la bugetare - și, de asemenea, o poate distorsiona
Acest lucru poate fi util. Un cont separat pentru „călătorii” poate face vizibil un obiectiv pe termen lung și îl poate proteja de cheltuielile zilnice. Bugetele pe categorii pot, de asemenea, reduce oboseala decizională prin stabilirea unor limite înainte ca tentația să apară.
Însă conturile mentale pot crea și lacune. O rambursare de taxe, un bonus, un card cadou, o recompensă de fidelitate sau „banii economisiți” în timpul unei vânzări pot părea mai puțin valoroși decât un venit obișnuit, chiar dacă reprezintă în continuare putere de cumpărare. Cineva poate cheltui 80 de dolari pe un articol pentru că are „40 de dolari reducere”, chiar dacă nu ar fi ales niciodată să cheltuiască 80 de dolari fără reducere.
Cel mai bun răspuns: păstrați categorii utile, dar aplicați o regulă universală pentru câștigurile neașteptate și reduceri: judecați achiziția în funcție de banii care ies de sub controlul dumneavoastră, nu în funcție de mărimea reducerii sau de unde provin banii.
Metoda de plată schimbă mediul decizional
Plata nu este neutră din punct de vedere psihologic. Într-un experiment neuroeconomic binecunoscut, cercetătorii au descoperit că preferințele pentru produse, prețul și răspunsurile creierului asociate cu câștigurile și pierderile anticipate au prezis alegerile ulterioare de cumpărare. Studiul original, „Predictori neuronali ai achizițiilor” din Neuron , susține ideea că cumpărarea implică reacții concurente între obținerea a ceva dezirabil și renunțarea la bani.
Cercetările care compară metodele de plată au constatat adesea o disponibilitate mai mare de a plăti cu cardul decât cu numerar, deși amploarea și consistența efectului variază în funcție de context. O replicare și o extindere din 2021 au constatat că „efectul cardului de credit” tradițional s-a slăbit în anumite contexte și nu s-a transmis în mod constant și la plățile mobile. Această nuanță contează: studiul de replicare privind cardurile de credit și plățile mobile este o reamintire a faptului că psihologia plăților nu este o lege universală.
Compromisul practic este simplu. Cardurile de credit și portofelele mobile oferă viteză, protecție împotriva fraudei, păstrarea evidențelor și uneori recompense. Numerarul sau un cont de debit dedicat creează limite mai vizibile. Niciunul nu este automat mai bun.
Metoda de plată
Principalul avantaj
Compromisul principal
Cea mai bună potrivire
Numerar
Cheltuieli foarte vizibile și o limită fizică strictă
Mai puțin convenabil; utilizare online limitată; fără recompense de pe card
Persoane care cheltuiesc prea mult în anumite categorii discreționare
Cont de debit dedicat
Comoditate digitală cu un buget definit
Necesită gestionarea contului și monitorizarea soldului
Persoane care doresc o versiune digitală a unui sistem de plicuri
Plată integrală cu cardul de credit
Comoditate, protecții la achiziții, recompense, evidențe consolidate
Creditul disponibil poate părea un buget disponibil; dobânda este costisitoare dacă se menține un sold.
Persoane cu flux de numerar stabil și obiceiuri de plată a soldului integral fiabile
BNPL
Structură previzibilă a ratelor și flexibilitate a fluxului de numerar pe termen scurt
Planurile multiple pot ascunde obligațiile totale; ratele la plăți pot crea comisioane sau stres la nivelul fluxului de numerar
Achiziții planificate ocazionale atunci când costul total se încadrează deja în buget
„Plată lunară accesibilă” și „achiziție accesibilă” nu sunt același lucru
Împărțirea unui preț în patru rate poate face ca costul imediat să pară mai mic fără a modifica suma totală angajată. Acest lucru poate fi util atunci când singura problemă este momentul potrivit - de exemplu, înlocuirea unui aparat electrocasnic defect cu câteva zile înainte de ziua de plată, când gospodăria are deja suficienți bani estimați pentru a acoperi fiecare rată.
Recomandare în funcție de necesități: dacă obiectivul este uniformizarea fluxului de numerar, verificați ratele totale restante pentru fiecare furnizor înainte de a începe un alt plan. Dacă obiectivul este să faceți o achiziție inaccesibilă să pară accesibilă, alegerea mai sigură este de obicei amânarea sau reducerea achiziției, decât optimizarea programului de plată.
Oamenii nu aleg în mod izolat. Învățăm ce pare normal de la prieteni, vecini, colegi, creatori și comunități online. O dovadă utilă din teren provine de la Loteria Codurilor Poștale din Olanda. Cercetătorii au studiat cartierele în care unele gospodării au primit aleatoriu premii majore la loterie și au descoperit efecte de propagare asupra anumitor forme vizibile de consum, inclusiv mașini și renovări exterioare ale locuințelor în rândul vecinilor. Studiul este disponibil de la Biroul Național de Cercetări Economice .
Asta nu înseamnă că dacă vezi mașina nouă a unui vecin, cineva va cumpăra automat una. Arată însă de ce mediile bazate pe comparații pot schimba punctul de referință pentru ceea ce pare obișnuit sau meritat.
Cel mai bun răspuns: comparați o achiziție cu propriile alternative, nu cu consumul vizibil al altcuiva. Întrebați-vă: „La ce voi renunța în următoarea lună sau an pentru a plăti pentru asta?” Aceasta reformula alegerea în jurul costului de oportunitate în loc de statut.
Tacticile de vânzări pot exploata viteza de luare a deciziilor
Cronometrele cu numărătoare inversă, mesajele privind stocul redus, suplimentele preselectate, abonamentele greu de anulat și prețurile „de vânzare” dominante din punct de vedere vizual pot reduce timpul deliberat. O oarecare urgență este legitimă: stocul poate fi într-adevăr limitat, iar promoțiile chiar expiră. Problema este urgența falsă sau manipulatoare.
Raportul „Aducerea la lumină a tiparelor întunecate” al Comisiei Federale pentru Comerț descrie tactici precum cronometrele nefondate, afirmațiile false pe termen limitat, informațiile ascunse și obstacolele în calea anulării. Aceste practici contează din punct de vedere psihologic, deoarece schimbă decizia de la „Merită să cumperi?” la „Voi pierde șansa dacă nu acționez acum?”.
Cel mai bun răspuns: atunci când apare o urgență, evaluați oferta ca și cum cronometrul nu ar fi acolo. Verificați prețul total, termenii de anulare, politica de returnare și opțiunile concurente. O ofertă autentică ar trebui să supraviețuiască unei comparații de bază.
Ce barieră de cheltuieli se potrivește problemei tale reale?
Cel mai bun sistem depinde de modul de eșec. Cineva care uită de facturi are nevoie de automatizare. Cineva care cumpără din impuls după ce vede reduceri are nevoie de fricțiune. Cineva care are solduri pe carduri de credit are nevoie de o strategie diferită față de cineva care plătește extrasul de cont integral în fiecare lună.
Dacă principala ta problemă este...
Încearcă asta mai întâi
De ce ar putea ajuta
Compromis
Achiziții impulsive
Listă de așteptare între 24 și 72 de ore
Separă dorința de finalizarea comenzii imediate
Este posibil să ratezi oferte cu adevărat urgente
Cheltuieli excesive într-o singură categorie
Numerar sau un sold debitor dedicat categoriei respective
Concretează limita
Adaugă fricțiuni și gestionarea contului
Uitarea costurilor recurente
Audit lunar al abonamentului și memento calendaristic
Scoate la iveală cheltuieli automate cu importanță redusă
Necesită un obicei de revizuire regulată
Cheltuieli excesive cu cardul de credit
Alerte de tranzacții în timp real plus verificare săptămânală a extrasului de cont
Face cheltuielile altfel abstracte mai vizibile
Mai multe notificări și atenție
Venituri neregulate
Bazați cheltuielile pe un plafon de venit conservator și păstrați separat banii variabili
Reduce extinderea stilului de viață după luni puternice
Poate fi restrictiv în lunile bune
Comparație socială
Folosește o regulă personală a „valoarei per dolar” legată de obiectivele tale
Mută punctul de referință înapoi la propriile priorități
Necesită cunoașterea acestor priorități
Merită să plătești pentru confort - uneori
O greșeală frecventă în consilierea privind cheltuielile este tratarea fiecărui cost suplimentar ca pe o risipă. Comoditatea are o valoare reală. Livrarea de alimente poate economisi ore întregi pentru un îngrijitor. Un zbor direct mai scump poate economisi o zi de lucru. Un instrument premium poate reduce munca repetitivă. Întrebarea nu este dacă comoditatea este „bună” sau „rea”, ci dacă valoarea sa este mai mare decât următoarea cea mai bună utilizare a banilor.
Un test practic este stabilirea prețului alternativei. Dacă o taxă de livrare de 20 de dolari economisește 90 de minute și acele 90 de minute sunt deosebit de valoroase în ziua respectivă, schimbul poate avea sens. Dacă taxa este plătită de cinci ori pe săptămână doar pentru că a devenit un obicei comandarea, este posibil ca aceeași comoditate să nu mai merite costul cumulativ.
Recompensele sunt utile doar atunci când nu modifică achiziția
Retragerile de numerar, punctele, cupoanele și creditele de fidelitate pot reduce costul efectiv. Dar ele creează valoare numai dacă nu determină o achiziție mai scumpă, o achiziție inutilă sau dobânzi care depășesc recompensa.
O regulă simplă este să calculezi recompensele după ce ai decis să cumperi, nu înainte. Mai întâi decide dacă articolul merită costul său integral. Apoi, tratează recompensele ca pe un beneficiu secundar. Acest lucru împiedică „câștigarea” a 10 dolari să devină motivul pentru a cheltui 200 de dolari.
O autoevaluare cu cinci întrebări înainte de finalizarea comenzii
Niciun cadru de cheltuieli nu poate elimina emoția și nici nu ar trebui să o facă. Plăcerea este o utilizare legitimă a banilor. Scopul este de a ne asigura că beneficiul emoțional este ales, nu creat accidental prin procesul de finalizare a comenzii.
Aș mai vrea asta și mâine? Dacă nu, urgența sau starea de spirit ar putea face cea mai mare parte din treabă.
Aș cumpăra fără reducere, puncte sau opțiunea de plată în rate? Dacă nu, promoția ar putea defini achiziția.
Care este costul total, nu plata lunară? Includeți taxele, costurile de finanțare, abonamentele, accesoriile și întreținerea preconizată.
Ce vor înlocui acești bani? Numiți alternativa: economii, rambursarea datoriilor, călătorii, o altă achiziție sau pur și simplu mai mulți bani disponibili.
Mă ajută metoda de plată să controlez cheltuielile sau să le ascund? Alegeți numerar, debit, credit sau rate în funcție de comportamentul dumneavoastră - nu de ceea ce este la modă sau cel mai simplu.
Scopul nu este să cheltuim mai puțin cu orice preț
O cheltuială bună nu se definește prin frugalitate maximă. Este vorba de cheltuieli care corespund priorităților, rămân accesibile după ce entuziasmul dispare și nu se bazează pe presupuneri ascunse despre veniturile viitoare sau autocontrol.
Dacă prețuiești călătoriile mai mult decât o mașină mai nouă, cheltuielile mari pe călătorii pot fi raționale. Dacă prețuiești timpul mai mult decât gătitul fiecărei mese, plata pentru confort poate fi rațională. Dacă cardurile de recompense îți simplifică finanțele și plătești în mod constant integral, utilizarea lor poate fi rațională. Persoane diferite pot face alegeri diferite pe baza acelorași dovezi, deoarece constrângerile și obiectivele lor diferă.
Cea mai utilă schimbare psihologică este să nu mai întrebi: „Este o afacere bună?” și să întrebi: „Este o tranzacție bună pentru mine?”. O tranzacție compară prețul cu un alt preț. Un schimb compară achiziția cu tot ce ar putea face banii.
Acest articol este destinat scopurilor educaționale generale și nu reprezintă consultanță financiară individualizată.