Acasă
» Cercetare de acțiuni
»
Analiza tendinței prețului acțiunilor Broadcom (AVGO): Impulsul din octombrie 2026, creșterea inteligenței artificiale și compromisuri
Analiza tendinței prețului acțiunilor Broadcom (AVGO): Impulsul din octombrie 2026, creșterea inteligenței artificiale și compromisuri
Broadcom Inc. (Nasdaq: AVGO) a intrat în octombrie 2026 cu o revenire bruscă, o creștere puternică a semiconductorilor de inteligență artificială și o evaluare care lasă mai puțin loc pentru greșeli de execuție. Această combinație creează un compromis real pentru investitori: impulsul afacerii este puternic, dar acțiunea se află încă mult sub maximul ultimelor 52 de săptămâni și se tranzacționează la un multiplu premium al câștigurilor.
Această analiză utilizează datele de piață disponibile până la închiderea tranzacțiilor din 5 octombrie 2026 și cele mai recente rezultate raportate de Broadcom pentru trimestrul al treilea fiscal. Scopul nu este de a declara AVGO atractiv sau neatractiv în mod universal. În schimb, compară opțiunile cu care se confruntă diferite tipuri de investitori și identifică dovezile care ar consolida sau slăbi fiecare abordare.
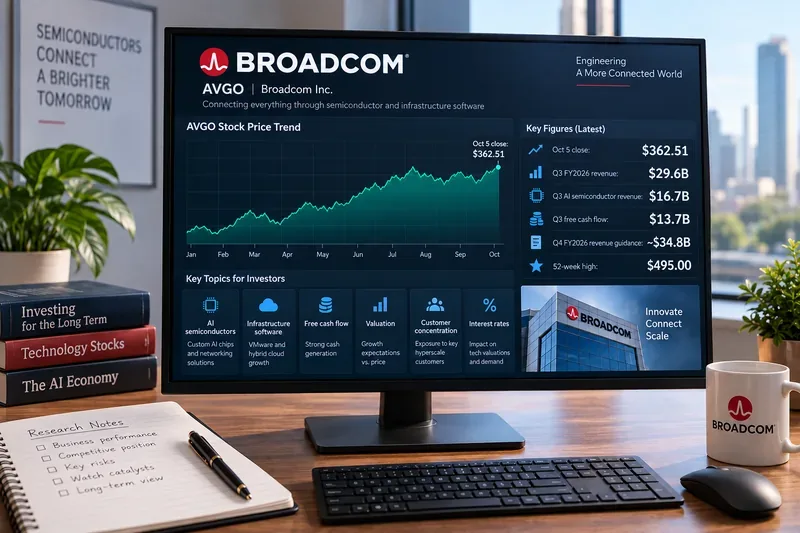
O configurație de cercetare axată pe Broadcom evidențiază principalele compromisuri pentru octombrie 2026: impulsul prețurilor pe termen scurt, creșterea semiconductorilor AI, software-ul de infrastructură, fluxul de numerar disponibil, evaluarea, concentrarea clienților și sensibilitatea la rata dobânzii.
Acțiunea prețului AVGO la începutul lunii octombrie: revenire versus confirmare
Google Finance a arătat că acțiunile Broadcom au închis la 362,51 USD pe 5 octombrie 2026 , în creștere cu 2,08% pentru sesiunea respectivă. Acțiunile au deschis la 357,79 USD, s-au tranzacționat până la un maxim de 363,86 USD și un minim de 356,14 USD. Volumul raportat a fost de aproximativ 20,4 milioane de acțiuni, sub volumul mediu afișat de aproximativ 25,1 milioane. Aceeași pagină de piață a listat un maxim pe 52 de săptămâni de 495,00 USD și un minim pe 52 de săptămâni de 289,96 USD. Consultați cotația Google Finance AVGO .
Calea spre acea închidere a fost volatilă. Acțiunile AVGO au închis la 351,19 dolari pe 30 septembrie, au scăzut cu 2,15% la 343,64 dolari pe 1 octombrie, apoi au revenit cu 3,35% la 355,14 dolari pe 2 octombrie, înainte de a crește din nou pe 5 octombrie. De la închiderea din 1 octombrie până pe 5 octombrie, acțiunea a câștigat aproximativ 5,5%.
Pentru un investitor orientat spre impuls, acest lucru este încurajator, deoarece acțiunea și-a revenit rapid după o scădere de două zile. Compromisul este o confirmare: volumul din 5 octombrie a fost sub media recentă, iar prețul acțiunii a rămas cu aproximativ 27% sub maximul raportat pe 52 de săptămâni. O revenire nu este același lucru cu o redresare completă.
Alegerea 1: Să urmezi revenirea sau să aștepți o erupție mai curată?
Un investitor care prioritizează impulsul ar putea prefera să acționeze în timp ce AVGO închide în creștere. Avantajul practic este participarea mai timpurie dacă revenirea continuă. Costul reprezintă o șansă mai mare de a cumpăra o revenire de scurtă durată.
O abordare mai concentrată pe confirmare ar aștepta închideri susținute peste zona recentă de 363-365 dolari . Prețul din 5 octombrie a atins 363,86 dolari intraday, astfel încât această zonă reprezintă un test natural pe termen scurt. O închidere peste aceasta, pe fondul unui volum mai mare, ar oferi dovezi mai clare că, în cazul cumpărătorilor, prețurile sunt dispuși să susțină prețuri mai mari.
Așteptarea are propriul său compromis: dacă AVGO accelerează rapid, prețul de intrare ar putea fi semnificativ mai mare. Pentru investitorii cărora le pasă mai mult să evite rupturile false decât să surprindă prima parte a unei mișcări, acest cost ar putea fi acceptabil.
Nivelurile de suport contează mai mult pentru controlul riscurilor decât pentru predicție
Prima zonă de suport practic este în jurul valorii de 347-355 USD . Pe 2 octombrie, prețurile au scăzut la 347,42 USD și au închis la 355,14 USD, în timp ce în perioada 28-30 septembrie s-au concentrat, de asemenea, în jurul valorii maxime de 340 USD până la mijlocul valorii de 350 USD. Menținerea acestei regiuni ar păstra structura de redresare de la începutul lunii octombrie.
Zona de scădere mai importantă se situează în jurul valorii de 343-344 USD , în apropierea închiderii și minimului din 1 octombrie. O spargere decisivă sub acest nivel ar face revenirea mai puțin convingătoare și ar sugera că cumpărătorii recenți pierd controlul.
Aceste niveluri nu ar trebui tratate ca praguri sau plafoane garantate. Sunt pur și simplu locuri în care s-au concentrat tranzacțiile recente. Pentru un trader pe termen scurt, acestea pot defini puncte de invalidare. Pentru un investitor pe termen lung, acestea sunt mai utile ca context decât ca declanșatori automati de cumpărare sau vânzare.
Alegerea 2: Cumpărați povestea semiconductorilor de inteligență artificială sau solicitați o marjă de valoare adăugată?
Cele mai recente rezultate operaționale ale Broadcom consolidează neobișnuit argumentul pentru inteligența artificială. În trimestrul 3 al anului fiscal 2026, veniturile au ajuns la 29,6 miliarde de dolari , în creștere cu 86% față de perioada similară a anului precedent. Conducerea a raportat venituri din semiconductori de inteligență artificială de 16,7 miliarde de dolari , în creștere cu 221% față de anul precedent și cu 54% secvențial. Pentru trimestrul 4 al anului fiscal, Broadcom a declarat că se așteaptă ca veniturile din semiconductori de inteligență artificială să accelereze la aproximativ 21,7 miliarde de dolari , în creștere cu 236% față de anul precedent. Consultați rezultatele oficiale ale Broadcom pentru trimestrul 3 al anului fiscal 2026 .
Pentru investitorii care doresc expunere directă la acceleratoare și rețele personalizate de inteligență artificială, aceste cifre susțin teza creșterii. Broadcom nu se bazează doar pe o oportunitate îndepărtată de inteligență artificială; veniturile din semiconductorii de inteligență artificială reprezintă deja o parte foarte mare din activitatea sa raportată.
Compromisul este evaluarea. Google Finance a afișat un raport P/E în jur de 46 la 5 octombrie. Un multiplu ridicat poate rămâne justificat dacă câștigurile cresc rapid, dar crește și sensibilitatea la o creștere mai lentă, întârzieri ale clienților, rate de discount mai mari sau marje mai mici. Prin urmare, un investitor sensibil la evaluare ar putea prefera să aștepte fie un preț mai mic, fie încă un trimestru de execuție înainte de a accepta aceleași așteptări de creștere.
Opțiunea 3: Concentrare pe creșterea semiconductorilor sau diversificarea de la software-ul de infrastructură?
Broadcom nu mai este doar o companie de semiconductori. Portofoliul său de software pentru infrastructură, extins substanțial prin VMware, îi oferă un al doilea motor de profit. Această diversificare poate reduce dependența de ciclurile individuale ale cipurilor și poate oferi venituri recurente din software-ul pentru întreprinderi.
Compromisul este complexitatea. Cererea de semiconductori, în special acceleratoare și rețele de inteligență artificială, poate crește extrem de rapid, dar este ciclică și concentrată în rândul clienților mari. Software-ul de infrastructură poate fi mai stabil, dar integrarea, prețurile, fidelizarea clienților și strategia de produs contează foarte mult. Prin urmare, investitorii care evaluează AVGO ar trebui să evite tratarea creșterii veniturilor consolidate ca și cum fiecare dolar ar avea același profil de risc și creștere.
Formularul 10-Q al Broadcom pentru trimestrul 3 fiscal 2026 este sursa principală pentru informațiile pe segmente, riscurile, datoriile, relațiile cu clienții și detaliile contabile ale companiei.
Fluxul de numerar disponibil consolidează scenariul optimist, dar nu elimină riscul de concentrare
Broadcom a generat 14,2 miliarde de dolari în numerar din operațiuni în trimestrul 3 fiscal. După aproximativ 0,5 miliarde de dolari reprezentând cheltuieli de capital, compania a raportat un flux de numerar disponibil de 13,7 miliarde de dolari , echivalentul a 46% din venituri. Această generare de numerar oferă Broadcom flexibilitatea de a-și onora datoriile, de a plăti dividende, de a investi în dezvoltarea de produse și de a gestiona costurile de integrare.
Pentru un investitor care prioritizează generarea de numerar, acesta este un avantaj major. Compromisul este că afacerea Broadcom în domeniul inteligenței artificiale depinde de un număr relativ mic de clienți hiperscalari. Clienții mari pot suporta volume enorme, dar concentrarea crește efectul întârzierilor proiectelor, al programelor interne de cipuri, al modificărilor de achiziții sau al puterii de negociere.
Documentul depus de Broadcom la SEC discută în detaliu concentrarea clienților și alte riscuri comerciale. Acest lucru este relevant în special atunci când așteptările de creștere incluse în prețul acțiunilor sunt deja mari.
Opțiunea 4: Tratați dividendul ca un venit semnificativ sau ca un beneficiu secundar?
Broadcom a declarat un dividend trimestrial în numerar de 0,65 USD pe acțiune , plătibil la 30 septembrie 2026 acționarilor înregistrați la 21 septembrie. Dividendul oferă un randament tangibil în numerar, iar fluxul de numerar disponibil puternic al Broadcom susține plata. Declarația este inclusă în anunțul companiei privind câștigurile pentru trimestrul 3 .
Cu toate acestea, la prețul acțiunilor din 5 octombrie, randamentul indicat al dividendelor a fost sub 1%. Investitorii care caută în principal venituri pot găsi titluri de valoare în care randamentul curent joacă un rol mult mai important. Pentru AVGO, dividendul este mai bine văzut ca o completare a creșterii, decât ca motivul principal pentru a deține acțiunile.
Previziunile pentru trimestrul 4 ridică ștacheta pentru execuție
Broadcom a estimat venituri de aproximativ 34,8 miliarde de dolari pentru trimestrul 4 fiscal 2026 , reprezentând o creștere de 93% față de anul precedent și aproximativ 66% din venitul operațional non-GAAP ca procent din veniturile proiectate. Conducerea menționează în mod explicit că aceste estimări reprezintă o estimare bazată pe condițiile de la momentul respectiv și că rezultatele reale pot varia semnificativ.
Pentru investitorii în creștere, această perspectivă oferă un catalizator clar: dacă Broadcom o atinge sau o depășește, în timp ce veniturile din semiconductorii de inteligență artificială continuă să crească, tendința fundamentală rămâne puternică. Pentru investitorii mai precauți, aceleași previziuni reprezintă un risc, deoarece așteptările sunt deja foarte mari. Atunci când o acțiune se tranzacționează la un multiplu premium, simpla generare de o creștere puternică ar putea să nu fie suficientă dacă investitorii se așteaptă la și mai mult.
Ratele dobânzilor creează un compromis separat în ceea ce privește evaluarea
Rezerva Federală a majorat intervalul țintă pentru fondurile federale cu 25 de puncte de bază pe 16 septembrie 2026, la 3,75%-4,00% . Fed a declarat că inflația a rămas ridicată. Consultați declarația oficială a FOMC din septembrie .
Ratele mai mari nu reduc în mod direct cererea pentru acceleratoarele de inteligență artificială ale Broadcom, dar pot pune presiune asupra evaluării pe care investitorii sunt dispuși să o plătească pentru creșterea viitoare. Această distincție contează. AVGO poate funcționa bine din punct de vedere operațional în timp ce raportul preț-beneficiu (P/E) se contractă multiplu, deoarece mediul mai larg al ratei de actualizare devine mai puțin favorabil.
Ce abordare se potrivește fiecărui investitor?
Prioritatea investitorului
Abordare posibilă
Compromis principal
Dovezi de urmărit
Impuls pe termen scurt
Participă cât timp prețul se menține peste mijlocul a 350 USD
Risc mai mare de erupție falsă
Închide peste 363-365 USD și volum mai mare
Confirmare mai întâi
Așteptați o rupere susținută peste maximele recente
Preț de intrare potențial mai mare
Închideri multiple peste rezistență
Expunere la creșterea inteligenței artificiale
Accentuați accelerarea veniturilor din semiconductorii de inteligență artificială
Concentrarea asupra clienților și așteptări ridicate
Venituri din inteligența artificială în trimestrul 4 față de previziunile de 21,7 miliarde de dolari
Disciplină de evaluare
Așteptați o marjă de siguranță mai mare
Este posibil să rateze impulsul continuu
Creșterea câștigurilor față de multiplul P/E și ratele
Calitatea fluxului de numerar
Concentrare pe fluxul de numerar disponibil și pe efectul de levier operațional
Fluxul de numerar poate rămâne puternic în timp ce evaluarea scade
Marja FCF, datoria și venitul operațional
Venit
Tratați dividendul ca fiind suplimentar
Randamentul este modest în comparație cu activele axate pe venit
Creșterea dividendelor și acoperirea fluxului de numerar disponibil
Ce ar schimba perspectiva din octombrie 2026?
Dovezile actuale susțin o revenire constructivă, cu un risc semnificativ de execuție și evaluare . O scenariu optimist mai puternic ar necesita ca AVGO să mențină suportul recent, să depășească pragul de 360 USD cu un volum îmbunătățit și să continue să genereze o creștere a IA apropiată de perspectiva agresivă a conducerii.
O perspectivă mai prudentă ar fi potrivită dacă acțiunea scade sub aproximativ 343-344 dolari, dacă veniturile din semiconductorii de inteligență artificială nu se încadrează semnificativ în estimări, dacă clienții mari își reduc angajamentele sau dacă profitabilitatea operațională scade, în timp ce așteptările de creștere rămân ridicate.
Investitorii ar trebui, de asemenea, să facă distincția între o schimbare a tendinței acțiunilor și o schimbare a afacerii. O vânzare masivă determinată de evaluare poate avea loc chiar și atunci când veniturile Broadcom continuă să crească. În schimb, o creștere puternică a pieței poate stimula temporar AVGO, chiar dacă fundamentele specifice companiei se deteriorează.
Concluzie
Configurația Broadcom pentru octombrie 2026 nu oferă o singură opțiune universală optimă. Investitorii în momentum pot indica o revenire de aproximativ 5,5% de la închiderea din 1 octombrie până pe 5 octombrie. Investitorii în creștere pot indica o creștere de 221% de la an la an a semiconductorilor AI și previziuni pentru trimestrul 4 pentru o accelerare suplimentară. Investitorii în flux de numerar pot indica un flux de numerar disponibil trimestrial de 13,7 miliarde de dolari.
Cazul opus este la fel de concret: AVGO a rămas cu aproximativ 27% sub maximul său din ultimele 52 de săptămâni, s-a tranzacționat la un multiplu premium al câștigurilor și depinde în mare măsură de cheltuielile continue cu inteligența artificială ale unui grup relativ concentrat de clienți mari. Ratele dobânzilor mai mari adaugă o altă sursă de presiune asupra evaluărilor.
Pentru investitorii care prioritizează impulsul, testul cheie este dacă prețul poate menține prețul la mijlocul valorii de 350 de dolari și poate depăși prețul de 360 de dolari cu o participare mai bună. Pentru investitorii care prioritizează disciplina de evaluare, întrebarea cheie este dacă câștigurile și fluxul de numerar pot crește suficient de rapid pentru a justifica multiplul actual. Pentru investitorii care caută în principal venituri, dividendul Broadcom este util, dar secundar tezei de creștere.
Această analiză se bazează pe informațiile disponibile până la 6 octombrie 2026, inclusiv prețurile de piață până la închiderea din 5 octombrie. Nu este o cotație live, un preț țintă sau o recomandare de investiții.