Acasă
» Cercetare de acțiuni
»
Analiza tendinței prețului acțiunilor Lockheed Martin (LMT): Compromisuri, catalizatori și riscuri pentru octombrie 2026
Analiza tendinței prețului acțiunilor Lockheed Martin (LMT): Compromisuri, catalizatori și riscuri pentru octombrie 2026
Lockheed Martin Corp. (NYSE: LMT) intră în octombrie 2026 într-o poziție neobișnuit de mixtă. Compania raportează o cerere puternică, un portofoliu record de comenzi restante, previziuni mai mari pentru întregul an și o generare robustă de numerar, însă acțiunile au pierdut o parte semnificativă din creșterea de la mijlocul anului 2026. Această tensiune este problema centrală pentru investitori: LMT oferă o cerere vizibilă pentru apărare și randamente pentru acționari, dar prezintă și riscuri legate de execuția programelor, expunere la bugetul de stat și un catalizator pentru câștigurile pe termen scurt care poate mișca brusc acțiunile în ambele direcții.
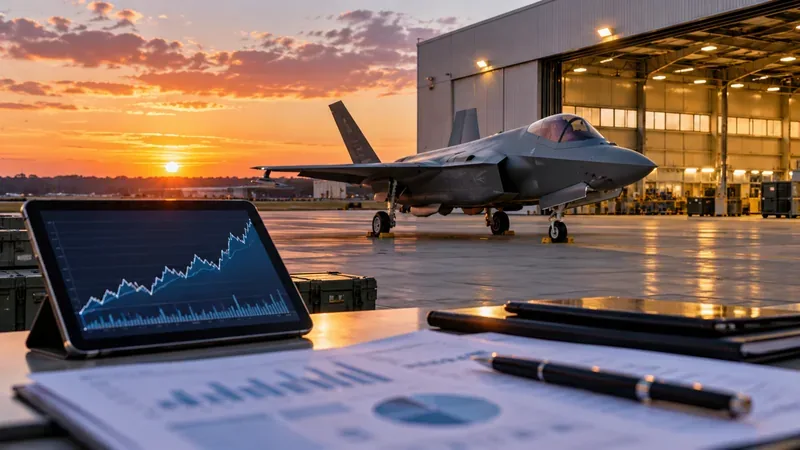
Un avion de vânătoare stealth modern pe un aerodrom lângă un grafic financiar, ilustrând echilibrul dintre fundamentele programului de apărare și impulsul prețului de piață atunci când se evaluează acțiunile Lockheed Martin.
Care este situația LMT la începutul lunii octombrie 2026
Datele de piață de la începutul lunii octombrie plasează acțiunile Lockheed Martin în jurul valorii de 500 de dolari, după un an volatil care a inclus o creștere puternică în primul trimestru, o scădere în primăvară, o nouă revenire după rezultatele din al doilea trimestru și o altă scădere până în septembrie. Analiza istorică a prețurilor Lockheed Martin arată că acțiunea s-a închis la 535,40 dolari pe 21 septembrie, 522,34 dolari pe 22 septembrie, 524,68 dolari pe 23 septembrie și 523,70 dolari pe 24 septembrie. Punctul important nu este cotația unei singure zile, ci modelul: impulsul a slăbit după revenirea din vară, lăsând acțiunea aproape de o zonă în care evaluarea pare mai moderată decât la maximele anului.
Investitorii ar trebui să verifice ultima cotație înainte de a acționa, deoarece prețurile pieței se schimbă continuu, iar cotația companiei pentru relațiile cu investitorii este întârziată. Întrebarea mai persistentă este dacă prețul actual compensează suficient riscurile care vor fi testate atunci când Lockheed Martin va raporta rezultatele pentru trimestrul al treilea pe 22 octombrie 2026.
De ce fundalul fundamental pare încă puternic
Rezultatele Lockheed Martin pentru al doilea trimestru al anului 2026 , publicate pe 23 iulie, au arătat vânzări de 20,1 miliarde de dolari, în creștere cu 11% față de anul precedent. Câștigurile nete au fost de 1,8 miliarde de dolari, sau 7,94 dolari per acțiune diluată. Numerarul din operațiuni a ajuns la 3,2 miliarde de dolari, iar fluxul de numerar disponibil a fost de 2,9 miliarde de dolari. Cel mai important aspect pentru vizibilitatea pe ciclu lung este că restanțele de comenzi au atins un record de 230 de miliarde de dolari.
Conducerea a ridicat, de asemenea, perspectivele pentru 2026. Intervalul actualizat prevedea vânzări de aproximativ 79,75 miliarde de dolari până la 81,75 miliarde de dolari, un EPS diluat de aproximativ 29,95 dolari până la 30,65 dolari, numerar din operațiuni de aproximativ 9,2 miliarde de dolari până la 9,4 miliarde de dolari și un flux de numerar disponibil de aproximativ 7,0 miliarde de dolari până la 7,2 miliarde de dolari. Compania a declarat că perspectivele mai bune reflectă creșterea generală, aprovizionarea cu muniții și cererea în mai multe segmente de afaceri.
Aceasta creează o configurație favorabilă pe termen lung, dar nu este același lucru cu a spune că acțiunile sunt automat ieftine. O acțiune poate avea fundamente îmbunătățite și totuși să scadă dacă așteptările au devenit deja prea optimiste sau dacă investitorii se tem că marjele viitoare nu vor ține pasul cu creșterea veniturilor.
Compromisul dintre evaluare: rezonabilă versus complet deriscată
Folosind un preț al acțiunilor apropiat de 510 dolari și punctul mediu al estimărilor EPS pentru 2026 ale Lockheed Martin, de aproximativ 30,30 dolari, LMT se tranzacționează la aproximativ 16,8 ori câștigurile așteptate pentru 2026. Acesta nu este un multiplu extrem pentru un mare contractor de apărare cu un portofoliu substanțial de comenzi restante și o perspectivă puternică de flux de numerar disponibil, dar nici nu este o evaluare în dificultate.
Compromisul este simplu. Investitorii care cumpără în jurul acestui nivel obțin un punct de intrare mai scăzut decât vârfurile acțiunii din 2026 și expunere la creșterea cererii în domeniul apărării. În schimb, aceștia acceptă posibilitatea ca taxele programului, calendarul contractelor, deciziile de finanțare sau o actualizare dezamăgitoare din al treilea trimestru să poată împinge multiplul în jos. Investitorii care caută o marjă de siguranță mai largă ar putea prefera să aștepte o bază tehnică mai clară sau raportul de profit din 22 octombrie. Investitorii care prioritizează expunerea pe termen lung față de expunerea pe termen scurt ar putea considera evaluarea actuală mai justificabilă, mai ales dacă sunt dispuși să tolereze volatilitatea.
Soliditatea restanțelor este valoroasă, dar restanțele nu sunt același lucru cu profitul
Restanțele de 230 de miliarde de dolari reprezintă unul dintre cele mai puternice puncte de sprijin ale LMT. Acestea oferă vizibilitate pe mai mulți ani a veniturilor și reflectă cererea de aeronave, apărare antirachetă, muniții, sisteme de misiune și programe spațiale. Compania a evidențiat, de asemenea, un acord THAAD pe mai mulți ani în actualizarea sa din al doilea trimestru.
Cu toate acestea, restanțele nu ar trebui tratate ca un câștig garantat. Programele de apărare pot fi afectate de structura contractelor, costurile de producție, constrângerile furnizorilor, modificările de program și deciziile guvernamentale de finanțare. Formularul 10-Q din iulie 2026 al Lockheed Martin discută în mod explicit riscurile legate de cheltuielile guvernului SUA, tarife, disponibilitatea materialelor, performanța programului și schimbarea priorităților de achiziții.
Pentru investitori, testul practic este dacă restanțele de comenzi se transformă în creșterea vânzărilor, marje de segment stabile sau în îmbunătățire și un flux de numerar apropiat de obiectivele conducerii. O restanță de comenzi în creștere cu marje în scădere ar fi mai puțin atractivă decât o restanță ceva mai mică, care se transformă previzibil în numerar.
Investitori pe venit: dividendul este de susținere, dar prețul contează în continuare
Dacă rata trimestrială actuală de 3,45 dolari ar fi menținută timp de patru trimestre, rata anualizată ar fi de 13,80 dolari pe acțiune. La un preț al acțiunilor de aproximativ 510 dolari, aceasta corespunde unui randament de aproximativ 2,7%. Acesta este un punct de referință util, nu o promisiune: dividendele viitoare necesită aprobarea consiliului de administrație.
Compromisul pentru investitorii care își doresc venituri este că randamentul LMT este semnificativ, dar nu suficient de mare pentru a compensa o scădere semnificativă a prețului acțiunilor pe o perioadă scurtă de timp. Investitorii care doresc în primul rând venituri pot prefera achiziții graduale, mai degrabă decât o singură intrare semnificativă înainte de câștiguri, deoarece sprijinul pentru dividende nu elimină riscul evenimentului.
Menținut sau crescut cu o creștere puternică a segmentului
Tăiat sau îngustat spre capătul inferior
Îndrumări EPS
Punctul de mijloc se menține aproape sau peste intervalul din iulie
Taxele de program reduc veniturile așteptate
Flux de numerar disponibil
Pe drumul cel bun pentru 7,0-7,2 miliarde de dolari
Capitalul de lucru sau termenele contractuale cauzează un deficit semnificativ
Restanțe
Rămâne aproape de niveluri record cu cerere finanțată
Timpul comenzilor încetinește sau calitatea restanțelor devine mai puțin clară
Margini
Volume mai mari se traduc într-o profitabilitate stabilă sau mai bună
Inflația costurilor și problemele de execuție absorb creșterea veniturilor
Trei abordări ale investitorilor și compromisurile
1. Expunerea pe termen lung la apărarea fizică
Pentru investitorii cu orizont multianual, cel mai puternic argument pentru LMT este combinația dintre restanțe record, sprijin pentru bugetul de apărare, un portofoliu larg de programe și previziuni solide privind fluxul de numerar disponibil. Principalul cost al acestei abordări este acceptarea faptului că taxele trimestriale ale programelor și ciclurile bugetare politice pot crea perioade de performanță slabă a acțiunilor, chiar și atunci când cererea pe termen lung rămâne intactă.
2. Venituri plus calitate
Investitorii care apreciază dividendele și generarea constantă de numerar ar putea prefera acțiunile pe termen lung (LMT) în locul acțiunilor companiilor aerospațiale cu creștere mai rapidă, dar care nu plătesc dividende. Compromisul este o rată de creștere așteptată mai mică decât cea a unor furnizori de apărare orientați spre tehnologie, în timp ce randamentul dividendelor rămâne doar moderat. Achizițiile în etape pot reduce riscul de a cumpăra imediat înainte de o surpriză dezamăgitoare a câștigurilor.
3. Intrare tactică sau impulsivă
Investitorii pe termen scurt se confruntă cu cea mai puțin favorabilă situație înainte de 22 octombrie, deoarece evenimentul privind rezultatele financiare poate copleși modelele grafice. O abordare prudentă este așteptarea fie a unei inversări clare peste rezistența recentă, fie a unei reacții post-publicare a rezultatelor financiare care să confirme revenirea cumpărătorilor. Compromisul este evident: așteptarea poate însemna ratarea unui decalaj în creștere dacă rezultatele sunt mai puternice decât se aștepta.
Riscuri care merită mai multă importanță decât cheltuielile principale pentru apărare
Creșterea bugetului de apărare poate ajuta Lockheed Martin, dar investitorii nu ar trebui să presupună că fiecare creștere se îndreaptă direct către LMT. Alocările bugetare din Congres, mixul de programe, atribuirea contractelor și capacitatea de producție determină beneficiul real. Publicația din 10 iulie menționează, de asemenea, că prioritățile guvernului SUA se pot schimba și că nivelurile propuse ale cheltuielilor pentru apărare sunt supuse aprobării Congresului.
Executarea programelor este un alt risc major. Contractele de dezvoltare și producție cu preț fix pot expune contractorii la depășiri de costuri. Rezultatele Lockheed Martin din 2025 au inclus costuri semnificative legate de program, ilustrând de ce un sfert dintr-o profitabilitate puternică nu elimină riscul de execuție. Constrângerile lanțului de aprovizionare, disponibilitatea forței de muncă, materialele din pământuri rare, efectele tarifare și programele de acceptare a clienților pot influența, de asemenea, termenele de livrare și marjele.
În cele din urmă, cererea geopolitică nu este o simplă scurtătură pentru evaluare. Tensiunile globale crescute pot susține comenzile, dar pot crește și incertitudinea politică, complexitatea licențelor de export și presiunea asupra producției. Investitorii ar trebui să se concentreze pe contractele finanțate și pe conversia numerarului, mai degrabă decât doar pe titlurile de presă.
Concluzia: ce abordare se potrivește fiecărui investitor?
Valoarea lunară a termenului (LMT) în octombrie 2026 este cel mai bine considerată ca o alegere între disciplina de evaluare și vizibilitatea afacerii. Compania are dovezi solide ale cererii: vânzările din al doilea trimestru au crescut cu 11%, restanțele de comenzi au ajuns la 230 de miliarde de dolari, iar conducerea și-a majorat previziunile pentru întregul an. În același timp, prețul acțiunilor a fost volatil, iar raportul privind câștigurile din 22 octombrie creează un punct de decizie imediat.
Pentru investitorii pe termen lung: o poziție apropiată de pragul de 500 USD poate fi rezonabilă dacă teza se bazează pe conversia comenzilor restante, fluxul de numerar disponibil și cererea multianuală în domeniul apărării, mai degrabă decât pe o revenire rapidă.
Pentru investitorii axați pe venituri: rata actuală de dividende este favorabilă, dar achizițiile graduale ar putea gestiona mai bine riscul evenimentelor legate de câștiguri.
Pentru investitorii sensibili la evaluare: urmăriți dacă acțiunea rămâne aproape sau sub aproximativ 17 ori previziunile pentru 2026, atât timp cât obiectivele de flux de numerar se mențin.
Pentru traderii pe termen scurt: așteptarea raportului din 22 octombrie ar putea reduce incertitudinea, chiar dacă sacrifică o parte din potențialul de creștere.
Nicio strategie cu o singură intrare nu este cea mai bună pentru fiecare investitor. Cheia este să potriviți dimensiunea și momentul poziției cu riscul pe care sunteți dispus să îl acceptați. Cel mai constructiv rezultat ar fi o combinație între previziuni susținute, marje sănătoase, o soliditate continuă a stocului de comenzi și un flux de numerar disponibil care să urmărească obiectivul de 7,0-7,2 miliarde de dolari. Dacă aceste condiții slăbesc, un preț mai mic al acțiunilor în sine nu ar face neapărat LMT mai atractiv.
Notă privind datele: Această analiză reflectă informațiile disponibile la începutul lunii octombrie 2026. Prețurile acțiunilor se pot schimba rapid, iar îndrumările conducerii sunt mai degrabă anticipative decât garantate. Verificați cel mai recent preț de piață și comunicatul de rezultate din 22 octombrie înainte de a lua o decizie de investiție.