Concluzie: Intuit Inc. (NASDAQ: INTU) a intrat în octombrie 2026 într-o poziție de piață foarte diferită față de anul precedent. Acțiunile scăzuseră dramatic de la maximele de la sfârșitul anului 2025, însă compania în sine încă raporta o creștere a veniturilor de două cifre, câștiguri mai mari, răscumpărări agresive de acțiuni și previziuni pentru anul fiscal 2027 care prevedeau o expansiune suplimentară. Pentru investitori, acest lucru face ca INTU să fie mai puțin o simplă poveste despre „acțiuni în scădere” și mai mult o poveste de resetare a evaluării: întrebarea cheie este dacă prețul mai mic al acțiunilor compensează acum în mod adecvat creșterea mai lentă așteptată și riscul de execuție.
La sesiunea de tranzacționare din SUA din 6 octombrie 2026, acțiunile INTU se tranzacționau în jur de 289 USD intraday, după ce au închis la 284,68 USD pe 5 octombrie. Aceasta a plasat acțiunile cu aproximativ 58% sub maximul ultimelor 52 de săptămâni de 689,17 USD. Acțiunea prețurilor pe termen scurt s-a îmbunătățit față de minimele de la sfârșitul lunii septembrie, dar tendința principală a rămas slabă în comparație cu anul precedent.
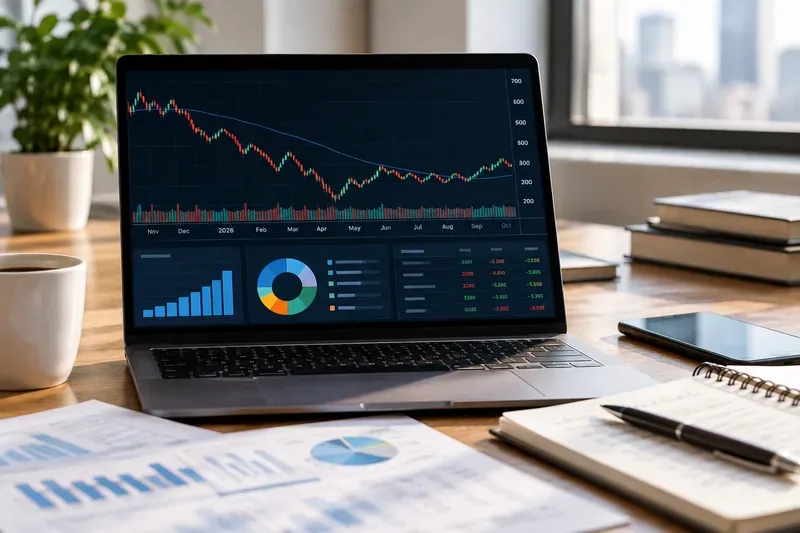
Un spațiu de lucru pentru analiză financiară care ilustrează modul în care investitorii pot compara scăderea abruptă a prețului acțiunilor Intuit din 2026 cu veniturile, câștigurile și profilul de randament al numerarului, care sunt încă în creștere.
Tendința acțiunilor INTU în octombrie 2026: ce contează cel mai mult
Cel mai important fapt este că scăderea prețului acțiunilor Intuit a fost mult mai mare decât scăderea impulsului afacerii sale subiacente. Veniturile din anul fiscal 2026 au crescut cu 14%, ajungând la 21,448 miliarde de dolari, venitul operațional conform GAAP a crescut cu 20%, ajungând la 5,884 miliarde de dolari, iar câștigurile per acțiune diluate conform GAAP au crescut cu 20%, ajungând la 16,46 dolari. Aceste cifre provin din Formularul 10-K al Intuit pentru anul fiscal 2026, depus la 9 septembrie 2026. Investitorii pot consulta raportul anual original al Intuit pentru anul fiscal 2026 .
În același timp, perspectivele conducerii pentru anul fiscal 2027 indică o moderare a creșterii veniturilor. Intuit se așteaptă la venituri pentru întregul an între 23,279 și 23,512 miliarde de dolari, reprezentând o creștere de 9% până la 10%. Se preconizează că EPS diluat conform GAAP va fi între 20,12 și 20,36 dolari, în creștere cu 22% până la 24%. Compania a reafirmat aceste previziuni la Ziua Investitorilor din 17 septembrie. Această combinație - o creștere mai lentă a veniturilor, dar o expansiune continuă a câștigurilor - este esențială pentru înțelegerea structurii actuale a acțiunilor.
De ce au scăzut atât de mult acțiunile Intuit?
O acțiune poate scădea brusc chiar dacă o companie rămâne profitabilă și crește. Ceea ce se schimbă este prețul pe care investitorii sunt dispuși să îl plătească pentru fiecare dolar din câștiguri sau venituri. În cazul Intuit, piața atribuise anterior o evaluare premium unei afaceri asociate cu venituri recurente durabile, poziție de lider în domeniul software-ului fiscal, creșterea QuickBooks, extinderea Credit Karma și utilizarea tot mai mare a inteligenței artificiale pe platforma sa. Când creșterea așteptată s-a moderat, această primă s-a comprimat rapid.
Comunicatul de venituri din 25 august ilustrează tensiunea. Intuit a raportat un final puternic al anului fiscal 2026, dar previziunile sale de venituri pentru anul fiscal 2027, de o creștere de 9% până la 10%, au fost mai lente decât creșterea de 14% înregistrată în anul fiscal 2026. Se așteaptă ca TurboTax să crească doar cu 2% până la 3% în anul fiscal 2027, în timp ce veniturile Mailchimp se așteaptă să varieze de la o scădere de 1% la o creștere constantă. În schimb, se așteaptă ca Global Business Solutions să crească cu 13% până la 14%, iar Credit Karma cu 11% până la 13%. Intervalele originale sunt disponibile în comunicatul de venituri Intuit pentru anul fiscal 2026 .
Creșterea rămâne inegală în cadrul portofoliului
Anul fiscal 2026 nu a fost slab din punct de vedere operațional. Veniturile din Global Business Solutions au crescut cu 16%, ajungând la 12,9 miliarde de dolari. Veniturile din QuickBooks Online Accounting au crescut cu 23%. Veniturile din consumatori au crescut cu 11%, ajungând la 8,6 miliarde de dolari. Veniturile din TurboTax au crescut cu 7%, ajungând la 5,3 miliarde de dolari, în timp ce veniturile din Credit Karma au crescut cu 20%, ajungând la 2,6 miliarde de dolari. Veniturile din TurboTax Live au crescut cu 37% și au reprezentat 53% din veniturile totale ale TurboTax.
Cu toate acestea, investitorii, de obicei, stabilesc prețul acțiunilor în funcție de creșterea viitoare, nu doar de rezultatele trecute. Aceasta înseamnă că o companie poate înregistra cifre istorice excelente și totuși poate vedea acțiunile sale scăzând dacă traiectoria de creștere din anul următor pare mai puțin impresionantă decât au anticipat investitorii anterior.
Ce implică evaluarea actuală?
Folosind un preț intraday al acțiunilor de aproape 289 USD și un EPS conform GAAP pentru anul fiscal 2026 de 16,46 USD, INTU se tranzacționează la aproximativ 17,6 ori câștigurile din anul fiscal precedent. Folosind punctul de mijloc al previziunilor GAAP EPS pentru anul fiscal 2027, de aproximativ 20,24 USD, multiplul forward implicit este de aproximativ 14,3 ori. Acestea sunt calcule simple ale raportului preț-câștig, nu un model complet de evaluare, și se vor modifica pe măsură ce prețul acțiunilor se modifică.
| Metric | Ultima cifră verificată | De ce contează |
|---|
| Venituri din anul fiscal 2026 | 21,448 miliarde de dolari, în creștere cu 14% | Arată că afacerea încă creștea puternic înainte de încetinirea din 2027 |
| Raport privind veniturile pe acțiune (EPS) din anul fiscal 2026, conform principiilor contabile general acceptate (GAAP) | 16,46 USD, în creștere cu 20% | Oferă o bază pentru evaluarea trailing |
| Previziuni privind veniturile pentru anul fiscal 2027 | 23,279-23,512 miliarde USD, în creștere cu 9%-10% | Confirmă creșterea mai lentă a veniturilor așteptate |
| Previziuni privind profitul pe acțiune (EPS) pentru anul fiscal 2027 (GAAP) | 20,12 USD - 20,36 USD, creștere cu 22% - 24% | Sugerează că creșterea câștigurilor ar putea depăși creșterea veniturilor |
| Răscumpărări de acțiuni pentru anul fiscal 2026 | 5,5 miliarde de dolari | Răscumpărările au contribuit la reducerea numărului de acțiuni diluate, în ciuda compensației prin acțiuni |
| Autorizație de răscumpărare rămasă | 7,9 miliarde de dolari la 31 iulie 2026 | Oferă suport potențial pentru valoarea per acțiune, dar achizițiile viitoare efective sunt discreționare |
Evaluarea arată acum foarte diferit de ceea ce investitorii au asociat cu Intuit în perioadele în care acțiunile se tranzacționau peste 600 de dolari. Însă un multiplu mai mic nu înseamnă automat că acțiunile sunt ieftine. O evaluare mai mică poate fi justificată dacă creșterea viitoare a veniturilor, achiziția de clienți, puterea de stabilire a prețurilor sau poziționarea competitivă se deteriorează mai mult decât se aștepta.
Trei condiții care ar putea îmbunătăți tendința
1. Global Business Solutions continuă să crească peste media companiei
QuickBooks și serviciile de afaceri conexe rămân cel mai evident motor de creștere. Previziunile pentru anul fiscal 2027 prevăd o creștere de 13% până la 14% în domeniul Soluțiilor Globale pentru Afaceri. Dacă rezultatele raportate rămân la sau peste acest interval, investitorii ar putea deveni mai încrezători că creșterea mai lentă a TurboTax și Mailchimp nu definește întreaga companie.
2. Conducerea realizează marja și expansiunea EPS așteptate
Previziunile privind venitul operațional pentru anul fiscal 2027 conform GAAP sunt de 7,408 miliarde USD până la 7,490 miliarde USD, în creștere cu 26% până la 27%. Această creștere este semnificativ mai rapidă decât creșterea veniturilor proiectată. Dacă Intuit poate obține efectiv acest efect de levier operațional, acțiunea ar putea merita un multiplu de câștig mai mare decât o companie cu marje stagnante. Riscul este că investițiile în creșterea clienților sau cheltuielile competitive ar putea pune presiune pe aceste obiective.
3. Compania dovedește că investițiile în inteligența artificială determină rezultate economice măsurabile pentru clienți
La Ziua Investitorilor din 17 septembrie, conducerea a subliniat strategia sa de inteligență financiară bazată pe inteligență artificială și a reafirmat îndrumările pentru anul fiscal 2027. Investitorii ar trebui să facă distincția între anunțurile de produse și dovezile financiare. Testul util este dacă inițiativele de inteligență artificială contribuie la o conversie mai mare, la o retenție mai mare, la un venit mediu per client, la adoptarea serviciilor de specialitate sau la costuri mai mici ale serviciilor. Actualizarea oficială a companiei este disponibilă în comunicatul său de presă al Zilei Investitorilor din 17 septembrie 2026 .
Ce ar putea ține INTU sub presiune?
Cel mai evident risc este că estimările actuale se dovedesc a fi doar începutul unei încetiniri mai lungi. Se preconizează deja că Mailchimp va rămâne aproximativ constant în anul fiscal 2027. De asemenea, se preconizează că creșterea TurboTax va fi de doar 2% până la 3%. Dacă Global Business Solutions încetinește semnificativ, argumentele pentru o creștere rapidă a câștigurilor consolidate s-ar slăbi.
Un alt risc este acela că investitorii continuă să solicite o evaluare mai mică pentru companiile de software și fintech cu o creștere lentă. Chiar și o execuție solidă nu garantează o revenire rapidă a prețului acțiunilor dacă multiplii pieței rămân comprimați. Acest lucru este important mai ales pentru investitorii care caută o revenire pe termen scurt, mai degrabă decât o perioadă de deținere pe mai mulți ani.
Alocarea capitalului merită, de asemenea, o atenție sporită. Intuit a răscumpărat acțiuni în valoare de 5,5 miliarde de dolari în anul fiscal 2026 și avea o autorizație rămasă de 7,9 miliarde de dolari la 31 iulie. Compania a declarat, de asemenea, un dividend trimestrial de 1,38 dolari plătibil pe 16 octombrie 2026, o creștere de 15% față de rata trimestrială a anului precedent. Răscumpărările pot îmbunătăți indicatorii per acțiune, dar ele creează valoare numai atunci când acțiunile sunt răscumpărate la prețuri rezonabile, iar afacerea continuă să genereze suficiente numerar.
Cum ar putea diferiți investitori să interpreteze configurația din octombrie 2026
Pentru investitorii axați pe creșterea pe termen lung: interpretarea cea mai constructivă este că evaluarea INTU s-a resetat mai rapid decât factorii săi fundamentali. Această opinie se potrivește investitorilor care cred că Global Business Solutions, Credit Karma, serviciile fiscale asistate de experți și produsele bazate pe inteligență artificială pot susține o creștere de o singură cifră sau mai mare timp de ani de zile. Aceștia ar trebui să solicite în continuare dovezi că previziunile pentru anul fiscal 2027 sunt realizabile.
Pentru investitorii orientați spre valoare: acțiunea este mai interesantă decât era în apropierea maximului ultimelor 52 de săptămâni, deoarece multiplul câștigurilor s-a contractat brusc. Însă un multiplu care pare a fi scăzut nu este suficient în sine. Cheia este dacă creșterea câștigurilor din anul fiscal 2027 este durabilă, mai degrabă decât să fie în mare parte rezultatul controlului costurilor și al răscumpărărilor.
Pentru traderii pe termen scurt: revenirea de la sfârșitul lunii septembrie și începutul lunii octombrie nu este încă același lucru cu o inversare confirmată pe termen lung. Câteva sesiuni pozitive după o scădere semnificativă pot apărea în cadrul unui trend descendent mai larg. Traderii ar trebui să se concentreze pe structura prețurilor, volum și dacă acțiunea poate atinge minime mai mari și se poate menține peste rezistența recentă, mai degrabă decât să presupună că o scădere procentuală mare garantează o revenire.
Ce să urmărești în continuare
Următorul punct fundamental major de control este raportul de profit al Intuit pentru primul trimestru fiscal 2027. Previziunile actuale ale conducerii pentru primul trimestru prevăd venituri de 4,294 miliarde USD până la 4,313 miliarde USD, sau o creștere de 11%, un venit operațional conform GAAP de 716 milioane USD până la 729 milioane USD și un EPS diluat conform GAAP de 1,71 USD până la 1,75 USD. O creștere constantă a previziunilor pentru întregul an, cu previziuni neschimbate sau mai mari, ar consolida argumentul că scăderea acțiunilor din 2026 a depășit deteriorarea așteptărilor afacerilor. O ratare sau o reducere a previziunilor ar susține concluzia opusă.
Investitorii ar trebui să urmărească, de asemenea, creșterea la nivel de segment, în special Global Business Solutions excluzând Mailchimp, creșterea numărului de clienți, mixul TurboTax Live, monetizarea Credit Karma și efectul noului tratament aplicat de companie compensațiilor bazate pe acțiuni în raportarea non-GAAP, începând cu 1 august 2026. Intuit include acum compensațiile bazate pe acțiuni în indicatorii săi non-GAAP, ceea ce face ca comparațiile cu cifrele non-GAAP mai vechi să fie mai puțin simple.
Concluzia din octombrie 2026
Configurația INTU din octombrie 2026 este cel mai bine descrisă ca o resetare bruscă a evaluării unei afaceri încă profitabile, dar în continuă creștere. Prețul acțiunilor, aproape de 289 de dolari, este mult sub maximul anului precedent, dar veniturile și câștigurile companiei din anul fiscal 2026 au atins noi recorduri, iar conducerea încă se așteaptă ca veniturile și EPS-ul din anul fiscal 2027 să crească.
Prin urmare, decizia depinde de orizontul de timp al investitorului și de dovezile necesare. Un investitor pe termen lung ar putea vedea o oportunitate dacă o creștere a veniturilor de 9% până la 10%, o creștere a EPS de peste 20% conform GAAP și o creștere continuă a afacerilor legate de QuickBooks sunt sustenabile. Un investitor mai precaut ar putea prefera să aștepte primele rezultate ale anului fiscal 2027 pentru a confirma că previziunile conducerii sunt intacte. Ceea ce ar schimba cel mai mult analiza nu este o altă mișcare de o zi a acțiunii, ci o revizuire semnificativă a creșterii veniturilor, a așteptărilor privind marja operațională sau a performanței afacerilor principale de creștere ale companiei.
Acest articol este doar în scop informativ și nu constituie consultanță de investiții. Prețurile pieței se pot schimba rapid, iar prețul din 6 octombrie menționat mai sus a fost o imagine de ansamblu intraday, mai degrabă decât un preț final de închidere.