Acasă
» Cercetare de acțiuni
»
Analiza tendinței prețului acțiunilor PepsiCo (PEP) pentru octombrie 2026
Analiza tendinței prețului acțiunilor PepsiCo (PEP) pentru octombrie 2026
Graficul bursier al PepsiCo pentru octombrie 2026 poate părea derutant: acțiunile au închis la 125,65 dolari pe 5 octombrie, aproape de un minim recent al ultimelor 52 de săptămâni, în timp ce raportul companiei pentru al doilea trimestru a arătat venituri mai mari, iar PepsiCo și-a reafirmat previziunile pentru întregul an. Aceste declarații nu sunt contradictorii. Creșterea veniturilor, calitatea câștigurilor, cererea consumatorilor și prețul pe care investitorii îl vor plăti pentru o acțiune măsoară factori diferiți.
Această analiză separă faptele verificate de interpretările și informațiile care nu erau încă disponibile pe 6 octombrie. De asemenea, verifică câteva presupuneri comune despre PepsiCo (NASDAQ: PEP) care pot distorsiona o analiză a tendinței prețului acțiunilor. Se utilizează ultima sesiune de tranzacționare finalizată deoarece piața americană era încă deschisă pe 6 octombrie.
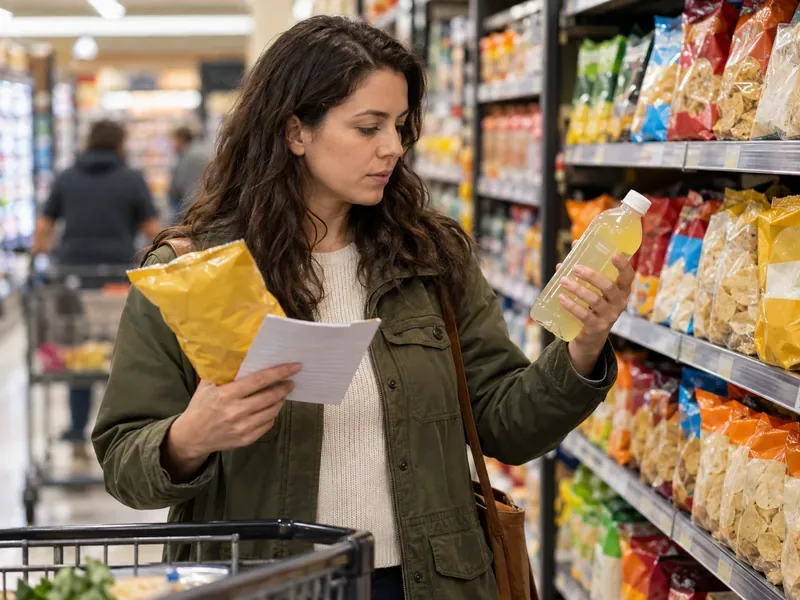
Un cumpărător verifică un pachet de gustări și o băutură îmbuteliată într-un supermarket, unde accesibilitatea și opțiunile de produse pot influența cererea pentru mărcile de alimente și băuturi.
Ce arată tendința prețurilor din octombrie 2026 - și ce nu poate arăta
Date verificate privind prețurile: PEP a închis la 125,65 USD pe 5 octombrie, în scădere cu 0,19% pentru sesiunea respectivă. Acesta a fost cu aproximativ 26,7% sub maximul său raportat pe 52 de săptămâni de 171,48 USD, atins pe 12 februarie. Prețul de închidere și intervalul istoric pot fi verificate prin intermediul cotațiilor istorice PEP de la Nasdaq . Acest lucru stabilește o scădere substanțială de la maxim; nu stabilește de ce au scăzut acțiunile sau dacă au atins un minim durabil.
Prețul unei acțiuni reflectă schimbarea așteptărilor privind fluxurile de numerar viitoare, riscul, ratele dobânzilor și evaluarea. Nu se mișcă în sincron cu veniturile trimestriale. O companie poate raporta vânzări în creștere, în timp ce acțiunile sale scad, dacă investitorii se așteaptă la o creștere mai rapidă, își fac griji cu privire la marje sau decid că evaluarea este mai puțin atractivă. În schimb, un trimestru slab poate coincide cu o creștere a prețului acțiunilor dacă rezultatele sunt mai bune decât se temeau.
Concepție greșită: „Veniturile au crescut cu 6,4%, deci creșterea de bază a PepsiCo a fost de 6,4%”
Verificat: PepsiCo a raportat venituri nete de 24,181 miliarde de dolari în trimestrul al doilea din 2026, în creștere cu 6,4% față de anul precedent. Veniturile organice au crescut cu 2,4%. Compania a atribuit diferența unui beneficiu de 2,2 puncte procentuale din conversia cursului de schimb valutar și unui beneficiu net de 1,8 puncte din achiziții și cesionări. PepsiCo definește veniturile organice folosind propria metodologie non-GAAP; aceasta reflectă prețul net și volumul organic, nu doar vânzările unitare. Reconcilierea detaliată se află în comunicatul de profit pentru trimestrul 2 din 2026 depus la SEC .
Depinde de context: Schimbările valutare și ale portofoliului pot contribui pozitiv sau negativ într-un anumit trimestru. Creșterea organică este utilă pentru comparație, dar combină în continuare efectele prețului, mixului de produse și volumului. Nu ar trebui interpretată ca „consumatorii au cumpărat cu 2,4% mai multe articole”.
Acțiune utilă: Comparați veniturile raportate, veniturile organice și volumul pe segmente. Comunicatul companiei din trimestrul 2 a precizat că volumul alimentelor convenabile din America de Nord a crescut cota de piață datorită inițiativelor de inovare și accesibilitate, în timp ce veniturile nete din alimentele convenabile au scăzut, reflectând în principal prețurile nete efective mai mici. Acesta este un exemplu concret al faptului că veniturile din volum/acțiune și din dolari se mișcă în direcții diferite.
Concepție greșită: „Câștigul pe acțiune a crescut cu 137%, așadar impulsul profitului s-a accelerat cu această sumă”
Verificat: Profitul pe acțiune diluat conform GAAP pentru T2 a fost de 2,18 USD, comparativ cu 0,92 USD în T2 2025, o creștere de 137%. Comparația este puternic afectată de cheltuielile cu deprecierea din anul precedent legate de mărcile Rockstar și Be & Cheery. Profitul pe acțiune de bază al PepsiCo - o măsură non-GAAP care exclude elementele identificate de companie - a crescut cu 4%; profitul pe acțiune în valută constantă a crescut cu 1%. Marja operațională de bază s-a redus cu 40 de puncte de bază, chiar dacă profitul operațional de bază a crescut cu 4%.
Ce depinde de context: Cifrele ajustate sau „de bază” pot ajuta la afișarea performanței după anumite elemente, dar nu înlocuiesc rezultatele GAAP. Elementele excluse au avut loc totuși, iar definițiile companiei determină ce este exclus. Analiza doar a cifrei principale de 137% supraestimează rata de creștere anuală de bază; analizarea doar a EPS ajustat poate ascunde costurile care contează pentru acționari.
Acțiune utilă: Citiți GAAP EPS lângă EPS-ul de bază al companiei și reconciliere. Pentru comparații de tendințe, urmăriți aceeași măsură pe parcursul mai multor trimestre și notați modificările atât ale câștigurilor, cât și ale marjei operaționale. Formularul 10-Q pentru trimestrul 2 furnizează situații financiare, discuții de management și informații despre riscuri dincolo de comunicatul principal.
Concepție greșită: „O reducere de preț dovedește că cererea se prăbușește – sau că vânzările își vor reveni”
Verificat: PepsiCo a declarat că divizia sa de alimente convenabile din America de Nord a câștigat cotă de piață în volum în trimestrul 2, ajutată de inițiativele de inovare și accesibilitate. De asemenea, a precizat că veniturile nete din segmentul alimentelor convenabile au scăzut, în principal din cauza prețurilor nete efective mai mici. Cu alte cuvinte, comunicatul documentează atât indicatori mai buni ai cotei de piață/volumului, cât și venituri mai mici pentru această divizie. Previziunile companiei pentru întregul an, confirmate pe 9 iulie, anticipau o creștere a veniturilor organice de 2% până la 4% și o creștere de 4% până la 6% a EPS-ului la valută constantă.
Ceea ce rămâne incert: Un sfert nu poate demonstra dacă acțiunile de accesibilitate vor susține cererea, vor proteja marjele sau vor influența comportamentul clienților în timp. Prețurile mai mici pot susține volumul unitar, dar pot reduce veniturile per unitate; efectul net depinde de răspunsul volumului, mixul de produse, costuri și concurență.
Acțiune utilă: Când va sosi raportul pentru trimestrul 3, comparați veniturile din alimentele convenabile din America de Nord cu volumul organic și comentariile privind cota de piață. Verificați dacă profitul operațional și marjele se mișcă într-o direcție consistentă cu explicația conducerii. Evitați să deduceți o schimbare durabilă dintr-o singură mișcare de preț.
Concepție greșită: „O companie de bunuri de larg consum nu poate avea o scădere severă a stocurilor”
PepsiCo vinde alimente și băuturi pe mai multe piețe, dar această diversificare nu elimină riscul aferent prețului acțiunilor. La 5 octombrie, acțiunea era semnificativ sub maximul din februarie. Acest fapt în sine nu identifică o singură cauză: rezultatele afacerilor, așteptările, ratele dobânzilor, modificările evaluărilor la nivelul întregii piețe și poziționarea investitorilor pot conta. O reputație defensivă descrie modul în care unele produse se pot comporta în bugetele consumatorilor; nu este o garanție a randamentului acțiunii.
Randamentul dividendelor are nevoie și de context. Dacă prețul unei acțiuni scade în timp ce dividendul per acțiune rămâne neschimbat, randamentul cotat crește matematic. Prin urmare, un randament mai mare nu dovedește, în sine, că o acțiune este subevaluată sau că dividendele viitoare sunt garantate. Pentru o perioadă lungă de deținere, comparați randamentul total, care include dividendele, în loc să vă bazați doar pe graficul prețurilor. Verificați informațiile despre generarea de numerar și dividende ale companiei în documentele sale depuse.
Ce nu se știa încă pe 6 octombrie?
PepsiCo a anunțat că va publica rezultatele financiare pentru trimestrul al treilea din 2026 pe 8 octombrie 2026, înainte de deschiderea pieței, materialele privind câștigurile și sesiunea de întrebări și răspunsuri din partea analiștilor fiind programate pentru aceeași dimineață. Programul este confirmat în anunțul companiei privind rezultatele pentru trimestrul al treilea . Rezultatele trimestrului 3 în sine nu erau disponibile la data limită de publicare a informațiilor, 6 octombrie, așa că nu ar trebui ghicite pe baza estimărilor, prețurilor opțiunilor sau titlurilor publicate înainte de publicare.
Raportul poate clarifica dacă tendințele recente ale cererii și prețurilor au persistat, dacă previziunile pentru 2026 rămân intacte și cum au afectat presiunile costurilor marjele. Nu poate garanta cum va reacționa piața: investitorii ar putea să fi inclus deja anumite așteptări, iar răspunsul prețului acțiunilor depinde de rezultatele raportate la aceste așteptări.
O listă de verificare bazată pe fapte pentru revizuirea PEP-ului
Setați pragul de tranzacționare: Folosiți ultima închidere finalizată și etichetați data. Separați cotațiile intraday de prețurile de închidere.
Descrieți graficul: Notați perioada de comparație și distanța față de maximele sau minimele recente. Nu apelați la suportul unui nivel de preț sau la un minim fără dovezi ulterioare.
Descompunerea veniturilor: Separați creșterea raportată de veniturile organice, moneda, achizițiile, prețurile și volumul.
Normalizați câștigurile: Comparați GAAP cu indicatorii principali ai companiei și citiți reconcilierea, în special atunci când cheltuielile cu deprecierea din anii precedenți afectează comparația.
Urmăriți segmentele: Comparați alimentele și băuturile convenabile după venituri, volum, cotă de piață și marje; rezultatele globale pot ascunde diferențele regionale.
Actualizați doar când sosesc dovezile: Pe 8 octombrie, folosiți comunicatul PepsiCo și Formularul 10-Q pentru a înlocui estimările cu cifrele raportate, apoi reevaluați tendința.
La 6 octombrie, situația verificată era mixtă: PEP (performance benefits) a scăzut brusc față de maximul ultimelor 52 de săptămâni; veniturile nete din trimestrul 2 au crescut mai rapid decât veniturile organice; creșterea EPS (earning actions) a fost modestă în comparație cu creșterea conform GAAP (Garanție General Acceptată); iar eforturile de accesibilitate au coincis cu o cotă de piață îmbunătățită a alimentelor convenabile din America de Nord, dar cu venituri mai mici din segment. Aceste fapte susțin o analiză atentă, nu o prognoză sigură. Următorul raport al companiei urma să fie publicat pe 8 octombrie, iar prețul de închidere din 5 octombrie a fost doar o observație într-o piață în schimbare.
Data limită pentru publicarea informațiilor: 6 octombrie 2026. Rezultatele companiei sunt raportate în perioade fiscale care pot diferi de trimestrele calendaristice. Acest articol este cu titlu informativ și nu reprezintă consultanță individualizată în investiții.