Acasă
» Familie
»
Cum să-ți faci bugetul din timp pentru sezonul sărbătorilor fără să începi ianuarie cu datorii
Cum să-ți faci bugetul din timp pentru sezonul sărbătorilor fără să începi ianuarie cu datorii
Cea mai importantă mișcare este să stabilești o limită de cheltuieli pentru sărbători acum, înainte de a începe cumpărăturile, și să o finanțezi treptat din banii pe care îți permiți să îi pui deoparte. Nu începe cu o listă de cadouri și apoi să încerci să faci calculele să funcționeze. Începe cu facturile tale obișnuite, nevoile de economii și venitul net așteptat. Ceea ce rămâne pentru sărbători devine limita pentru cadouri, călătorii, mâncare, găzduire, decorațiuni, transport, bacșișuri și alte costuri sezoniere.
Această abordare funcționează deoarece cheltuielile pentru sărbători sunt previzibile chiar și atunci când achizițiile exacte nu sunt. Cu cât te hotărăști mai devreme cât poate costa sezonul, cu atât ai mai multe salarii pentru a distribui acel cost. De asemenea, îți oferă timp să-ți schimbi planurile înainte ca o cheltuială de ultim moment să se transforme într-o datorie pe cardul de credit.
1. Găsește suma pe care ți-o permiți cu adevărat
Începeți cu un buget lunar „ca atare”, mai degrabă decât unul idealizat. Revizuiți extrasele de cont bancare și de card de câteva luni, apoi enumerați-vă cheltuielile obișnuite cu locuința, utilitățile, alimentele, transportul, asigurările, plățile datoriilor, îngrijirea copiilor, abonamentele, costurile medicale și economiile regulate. Biroul pentru Protecția Financiară a Consumatorilor recomandă să analizați în urmă câteva luni, astfel încât să nu fie omise cheltuielile mai puțin frecvente. Îndrumările sale pentru evaluarea cheltuielilor și setul de instrumente „Banii tăi, obiectivele tale” oferă instrumente practice de bugetare și urmărire a cheltuielilor.
Apoi, estimează venitul net pe care îl aștepți de acum până la data finală a cheltuielilor pentru sărbători. Scăde cheltuielile normale și orice angajamente de economii pe care nu dorești să le întrerupi. Restul reprezintă fondul maxim disponibil pentru sezon. Dacă numărul este mai mic decât te-ai așteptat, aceasta este o informație utilă: înseamnă că planul ar trebui să se schimbe înainte de începerea cumpărăturilor.
Începeți cu cheltuieli lunare reale și venituri netede, astfel încât bugetul pentru sărbători să se bazeze pe banii disponibili.
Păstrează-ți fondul de urgență separat
O vacanță planificată nu este o urgență. Raportul Rezervei Federale din mai 2026 privind bunăstarea economică a gospodăriilor din SUA a constatat că 63% dintre adulți au declarat că ar putea acoperi o cheltuială ipotetică de urgență de 400 de dolari folosind numerar, economii sau un card de credit achitat la următorul extras de cont, în timp ce 55% au declarat că au economii pentru trei luni de cheltuieli. Aceste cifre sunt o reamintire a faptului că rezervele financiare sunt valoroase. Cu excepția cazului în care circumstanțele dumneavoastră impun altfel, nu considerați rezerva de urgență drept bani de cheltuit pentru vacanțe.
2. Transformă totalul într-un obiectiv de economii per salariu
După ce ai totalul, împarte-l la numărul de salarii pe care le aștepți înainte de a avea nevoie de bani. De exemplu, să presupunem că bugetul tău total pentru sărbători este de 1.600 USD și că mai ai opt salarii înainte de termenul limită principal de cheltuieli. O punere deoparte de 200 USD din fiecare salariu ar finanța integral planul fără a depinde de soldul cardului de credit de la sfârșitul anului.
Dacă 200 de dolari pe salariu este nerealist, nu-l forța. Ai trei opțiuni clare: să reduci bugetul total, să începi să economisești mai devreme sau să găsești o sursă temporară de venit suplimentar care să nu interfereze cu facturile necesare. Ceea ce ar trebui să eviți este să tratezi diferența ca pe o problemă a ta în viitor.
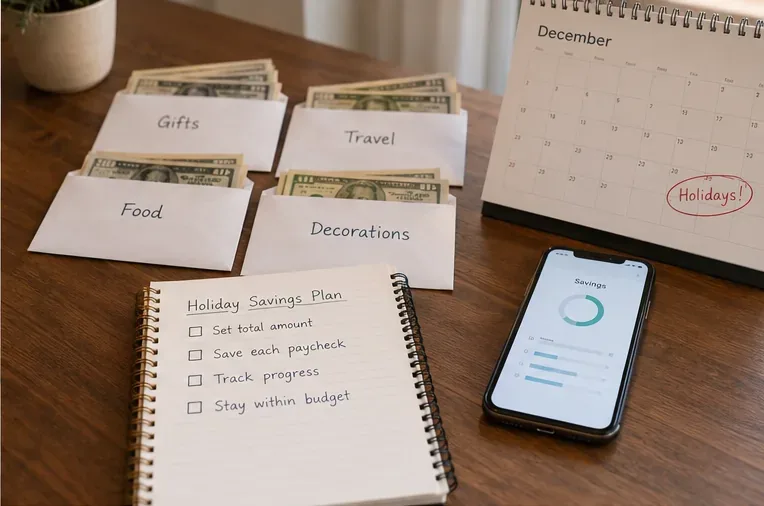
O platformă separată de economii poate facilita acest lucru. Aceasta ar putea fi un cont de economii dedicat, un subcont etichetat oferit de banca sau uniunea de credit sau un sistem simplu de tip „plic de numerar”. Cheia este separarea: banii pentru decembrie nu ar trebui să devină în mod silențios bani pentru cheltuieli discreționare zilnice în octombrie.
Împarte totalul în categorii de sărbători și transferă o sumă planificată către acestea în fiecare zi de salariu, în loc să aștepți până în decembrie.
3. Bugetează pentru întregul sezon, nu doar pentru cadouri
Cadourile sunt doar o singură linie de cheltuieli. Îndrumările CFPB privind cheltuielile de sărbători includ în mod specific călătoriile, petrecerile, mesele și decorațiunile, pe lângă cadouri. Îndrumările FDIC pentru cheltuielile bancare de sărbători din noiembrie 2025 recomandă, de asemenea, crearea unei liste de cadouri, compararea prețurilor, urmărirea achizițiilor și atenția la cumpărăturile impulsive.
Un plan de vacanță util ar putea include categoriile de mai jos. Numerele sunt doar un exemplu ipotetic; combinația ta ar trebui să reflecte tradițiile și obligațiile tale reale.
Categorie
Exemplu de sumă
Ce să includeți
Cadouri
650 USD
Familie, prieteni, colegi, schimburi de cadouri
Voiaj
350 USD
Combustibil, bilet de avion, cazare, parcare, bagaje
Mâncare și găzduire
250 USD
Produse alimentare speciale, băuturi, mese la restaurant, petreceri
Decorațiuni și evenimente
125 USD
Decor, bilete, activități, evenimente școlare sau comunitare
Livrare, bacșișuri și donații
125 USD
Taxe poștale, sfaturi pentru servicii, donații, mici cadouri de mulțumire
Tampon
100 USD
Mici modificări de preț sau costuri sezoniere uitate
Total
1.600 USD
Limită sezonieră all-inclusive
Rezerva nu este permisiunea de a cheltui mai mult. Este o pernă în interiorul plafonului existent. Dacă nu o folosești, păstrează banii.
4. Fă lista de cadouri înainte să sosească notificările de reducere
Notează fiecare persoană sau schimb pentru care te aștepți să cumperi, atribuie o sumă maximă fiecăreia și notează una sau două idei de cadouri acceptabile. Apoi compară prețurile în timp. Acest lucru este mai util decât să urmărești cea mai mare reducere anunțată, deoarece o reducere de 40% la o achiziție neplanificată reprezintă totuși 60% dintr-o achiziție pentru care nu ai prevăzut bugetul.
Stabilește o regulă simplă care se potrivește personalității tale. De exemplu: „Dacă nu este pe listă, aștept 24 de ore înainte să-l cumpăr.” O altă opțiune este să impui ca orice achiziție neplanificată să fie finanțată prin reducerea cu aceeași sumă a unei alte categorii de sărbători. Aceste reguli sunt utile în special dacă e-mailurile promoționale, rețelele sociale sau ofertele cu durată limitată tind să te împingă spre achiziții impulsive.
Creați mai întâi lista destinatarilor și limitele de cheltuieli, apoi comparați prețurile cadourilor planificate, în loc să lăsați vânzările să decidă ce cumpărați.
5. Decideți cum veți plăti înainte de a ajunge la finalizarea comenzii
Numerarul, cardurile de debit și cele de credit se pot încadra într-un buget de sărbători, dar metoda de plată nu ar trebui să crească plafonul de cheltuieli. FDIC notează că cardurile de credit pot oferi confort, recompense și protecție pentru consumatori, sfătuindu-i totodată să plătească soldurile prompt atunci când este posibil pentru a evita dobânzile. CFPB recomandă, de asemenea, să aveți un plan specific pentru a plăti o factură de card de credit și să alocați suficiente fonduri în buget pentru a face acest lucru.
Dacă folosești un card de recompense, o abordare practică este să tratezi fiecare achiziție ca și cum banii ar fi deja părăsit contul tău. Păstrează suma corespunzătoare în fondul de vacanță, astfel încât extrasul de cont să poată fi plătit fără a fi nevoie să iei un împrumut. Recompensele sunt un bonus, nu o putere de cumpărare suplimentară.
Tratează Cumpără Acum, Plătește Mai Târziu ca pe o datorie, nu ca pe un preț mai mic
În scopuri de bugetare, calculați prețul integral de achiziție în ziua în care cumpărați, chiar dacă serviciul de plată îl împarte în rate. Raportul Rezervei Federale privind gospodăriile din mai 2026 a arătat că 16% dintre adulți au folosit opțiunea „Cumpără acum, plătește mai târziu” în ultimele 12 luni, iar 11% dintre utilizatori au avut o plată BNPL care a declanșat o taxă pentru descoperit de cont sau fonduri insuficiente. Mărimea ratelor poate părea mică, dar mai multe planuri care se suprapun pot concura cu chiria, alimentele și alte facturi ulterioare.
Dacă prețul integral nu se încadrează în bugetul de sărbători de astăzi, articolul nu se încadrează pur și simplu pentru că ecranul de finalizare a comenzii oferă patru plăți.
6. Urmăriți cheltuielile reale cel puțin o dată pe săptămână
Un buget este util doar dacă achizițiile reale sunt comparate cu acesta. Salvați chitanțele, verificați activitatea cardului și actualizați suma rămasă pe categorii. FDIC recomandă înregistrarea a ceea ce cheltuiți efectiv sau păstrarea chitanțelor, iar instrumentele de cheltuieli ale CFPB folosesc aceeași idee de bază: capturarea tranzacțiilor reale, mai degrabă decât să se bazeze pe memorie.
O analiză săptămânală de cinci minute este de obicei suficientă pentru un plan simplu. Verificați ce este cheltuit, ce este angajat, dar nu este încă debitat și ce mai trebuie achiziționat. Dacă cadourile depășesc bugetul cu 75 USD, decideți imediat dacă o altă categorie va fi redusă cu 75 USD. Nu așteptați până când extrasul de cont sosește după sărbători.
Actualizați planul cu chitanțe și activitatea cardului în fiecare săptămână, astfel încât depășirile să fie corectate cât timp mai există timp pentru ajustări.
7. Folosește un plan mai mic atunci când banii sunt puțini sau veniturile sunt neregulate
Dacă veniturile tale variază, bazează-te pe un venit conservator, rezonabil de previzibil, nu pe ore suplimentare, bonusuri, comisioane sau câștiguri din contracte la care te aștepți. Veniturile suplimentare pot crește planul doar după ce apar. Acest lucru protejează facturile necesare dacă munca încetinește.
Dacă deja întâmpinați dificultăți în a plăti cheltuielile regulate, bugetul adecvat pentru sărbători ar putea fi foarte mic. Luați în considerare un schimb de cadouri prin tragere la sorți, cadouri făcute manual, mese comune, evenimente locale gratuite sau oferirea de timp în loc să cumpărați mai multe articole. Îndrumările CFPB pentru sărbători sugerează de mult timp alternative mai ieftine, cum ar fi cadourile făcute manual și schimburile de cadouri. Scopul nu este să imitați luna decembrie a altcuiva; ci să intrați în ianuarie cu finanțele de bază intacte.
Un test rapid: ai pregătit bugetul pentru vacanță?
Știi suma maximă pe care o poți cheltui fără a sări peste facturi obișnuite sau plăți ale datoriilor obligatorii.
Nu socotești economiile de urgență drept bani obișnuiți pentru vacanțe.
Ai împărțit totalul la numărul de salarii rămase, iar obiectivul per salariu este realist.
Planul tău include călătoria, mâncarea, găzduirea, transportul, decorațiunile, bacșișurile și donațiile acolo unde este cazul - nu doar cadourile.
Fiecare destinatar sau schimb planificat are o limită de cheltuieli.
Știți dacă achizițiile vor fi făcute cu numerar, debit sau credit și, dacă utilizați cardul de credit, cum va fi plătit extrasul de cont.
Ai un loc unde să urmărești achizițiile efective cel puțin săptămânal.
Dacă oricare dintre aceste răspunsuri este „nu”, corectează acel aspect înainte de a începe cumpărăturile serioase de sărbători. A începe devreme este valoros nu pentru că îți oferă mai mult timp pentru a cumpăra, ci pentru că îți oferă mai mult timp pentru a economisi, a compara, a ajusta și a spune nu achizițiilor care ar face ianuarie mai dificilă.