Acasă
» Familie
»
Cum să vă reconstruiți rapid fondul de urgență: un plan de redresare în 4 pași
Cum să vă reconstruiți rapid fondul de urgență: un plan de redresare în 4 pași
Un nou punct de referință util a apărut în mai 2026. Cel mai recent raport al Rezervei Federale privind finanțele gospodăriilor a constatat că 55% dintre adulții americani au pus deoparte suficiente economii de urgență pentru a acoperi trei luni de cheltuieli, neschimbat față de 2024. De asemenea, a constatat că 63% ar putea acoperi o ipotetică urgență de 400 de dolari cu numerar sau echivalentul acestuia. Aceste cifre ne reamintesc că reconstruirea unui fond de urgență este o muncă financiară obișnuită, nu o sarcină unică pe care o termini pentru totdeauna.
Dacă ți-ai epuizat recent fondurile pentru o reparație auto, o factură medicală, o problemă la domiciliu, o întrerupere a locului de muncă sau o altă urgență reală, cea mai rapidă modalitate sustenabilă de a le reconstrui este să folosești un plan de redresare scurt: alege o țintă concretă, creează un spațiu temporar în buget, automatizează reîncărcarea și trimite bani neregulați către fond înainte ca aceștia să dispară în cheltuielile normale.
Scopul nu este să reconstruiți atât de agresiv încât să pierdeți chiria, plățile minime pentru datorii, asigurarea, mâncarea sau alte lucruri esențiale. „Rapid” ar trebui să însemne concentrat și consecvent, nu fragil din punct de vedere financiar.
Ce s-a schimbat în 2026 și ce înseamnă asta pentru tine?
Raportul Rezervei Federale din 2026 privind economiile și investițiile oferă cea mai recentă imagine națională disponibilă în septembrie 2026. Pe lângă cifra economiilor pe trei luni, raportul a constatat că 70% dintre adulți au declarat că pot face față unei cheltuieli de urgență de cel puțin 500 de dolari doar folosind economiile. Separat, rezumatul executiv al raportului arată că 59% dintre adulți au experimentat cel puțin o cheltuială majoră neprevăzută în ultimele 12 luni.
Concluzia practică nu este că toată lumea are nevoie de aceeași sumă. Ci că o rezervă de numerar rămâne importantă chiar și atunci când finanțele gospodăriei sunt stabile în rest. Obiectivul dumneavoastră de reconstrucție ar trebui să reflecte costurile lunare esențiale, stabilitatea locului de muncă, franșizele de asigurare, persoanele aflate în întreținere și cât de repede ați putea înlocui veniturile pierdute.
Cât ar trebui să reconstruiești?
Nu există o singură țintă universală pentru fondul de urgență. Rezerva Federală măsoară în mod obișnuit dacă gospodăriile își pot acoperi cheltuielile pe trei luni. FDIC, în ghidul său pentru consumatori din ianuarie 2025, notează că experții financiari recomandă, în general, cel puțin șase luni de cheltuieli de trai într-un produs asigurat la nivel federal. Acestea sunt puncte de referință, nu reguli care se potrivesc fiecărei gospodării.
O abordare mai rapidă și mai puțin descurajantă este reconstrucția în straturi:
Etapă importantă
Scop
Când să treci la nivelul următor
Tampon de pornire
Acoperă un mic șoc realist fără a utiliza imediat un card de credit sau un împrumut.
Odată ce poți acoperi o reparație obișnuită, o franșiză sau o factură urgentă care altfel ar crea noi datorii.
O lună de cheltuieli esențiale
Acordă-ți timp pentru o scurtă întrerupere a veniturilor.
După ce ați finanțat suma pentru o lună, păstrați același obicei de economisire automată.
Trei luni de cheltuieli esențiale
Constituiți o rezervă mai substanțială pentru zile negre; aceasta este măsura de rezistență urmărită de Rezerva Federală.
Reevaluați siguranța locului de muncă, persoanele aflate în întreținere, riscurile pentru sănătate și variabilitatea veniturilor.
Șase luni sau un obiectiv personalizat mai mare
Adăugați protecție pentru întreruperi mai lungi sau venituri mai puțin previzibile.
Nu mai crește ținta decât atunci când aceasta corespunde riscului real și planului financiar mai larg.
De exemplu, să presupunem că cheltuielile tale esențiale sunt de 3.200 USD pe lună și în prezent mai ai 800 USD în fondul de urgență. Dacă următoarea ta etapă importantă este o lună de cheltuieli, deficitul tău este de 2.400 USD. Reconstruirea acestei sume în șase luni necesită 400 USD pe lună. Dacă această sumă este nerealistă, prelungește termenul în loc să stabilești un transfer automat care provoacă descoperiri de cont sau te obligă să împrumuți din nou.
Pasul 1: Stabiliți un obiectiv de recuperare și un termen limită
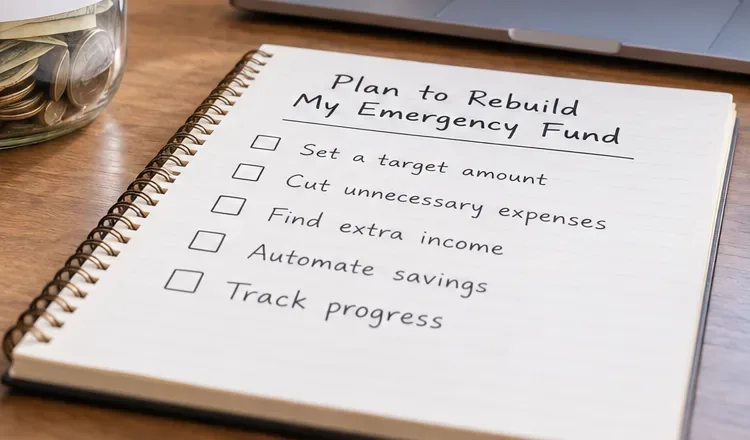
Pasul 1: Începeți cu un obiectiv de recuperare scris și o scurtă listă de verificare, astfel încât planul de reconstrucție să fie măsurabil, mai degrabă decât vag.
Începeți prin a calcula cheltuielile lunare esențiale, nu cheltuielile totale pentru stilul de viață. Includeți locuința, utilitățile de bază, alimentele, transportul necesar pentru muncă, asigurarea, plățile minime obligatorii pentru datorii, medicamentele și alte costuri pe care nu le-ați putea opri în mod rezonabil în timpul unei urgențe.
Apoi alege următoarea etapă importantă, în loc să te obsedezi de cifra finală pe șase luni. Dacă fondul tău a scăzut de la 10.000 de dolari la 2.000 de dolari, obiectivul tău imediat ar putea fi să refaci mai întâi necesarul necesar pentru o lună. Acest lucru face ca progresul să fie vizibil mult mai repede.
Folosește această formulă simplă de reconstrucție
Suma țintă minus economiile actuale pentru urgențe = deficitul de reconstrucție.
Reconstruirea decalajului împărțit la numărul de perioade de plată sau luni din termenul limită = contribuția necesară.
Notează rezultatul. Îndrumările CFPB privind construirea unui fond de urgență recomandă crearea unui sistem specific de economii și monitorizarea regulată a progresului. Un obiectiv care există doar în mintea ta este mai ușor de amânat.
Pasul 2: Creați o „decalaj de reconstrucție” temporară în bugetul dumneavoastră
Pasul 2: Creați spațiu în buget pentru reconstrucție prin redirecționarea temporară a cheltuielilor neesențiale către fondul de urgență.
Pentru a reconstrui mai rapid, ai nevoie de o diferență temporară între ce intră și ce iese. Cel mai sigur loc în care să cauți mai întâi este cheltuieli flexibile, mai degrabă decât facturi esențiale.
Verificați tranzacțiile din ultimele una sau două luni și marcați cheltuielile care pot fi întrerupte, reduse sau amânate pentru o perioadă definită. Printre opțiunile comune se numără mesele la restaurant, taxele de livrare, abonamentele la divertisment, cumpărăturile impulsive, serviciile premium și upgrade-urile non-urgente.
Nu renunța la toate cheltuielile la nesfârșit. Un „sprint de reconstrucție” scurt este mai ușor de întreținut atunci când are o dată de încheiere. De exemplu, ai putea redirecționa 250 USD pe lună timp de trei luni, apoi să restaurezi o parte din aceste cheltuieli după ce atingi etapa inițială.
Folosește o analiză în trei compartimente
Păstrează: locuință, hrană, asigurări, transport, asistență medicală, plăți minime pentru datorii și alte lucruri esențiale.
Reduceți: cheltuielile care contează, dar pot fi reduse temporar.
Pauză: cheltuieli opționale pe care le poți opri timp de 30 până la 90 de zile fără a crea o problemă mai mare ulterior.
Cele mai recente date ale Rezervei Federale arată, de asemenea, de ce contează marja bugetară. În 2025, 86% dintre adulții care au declarat că le-au mai rămas întotdeauna bani la sfârșitul lunii au raportat că au economii de urgență timp de trei luni, comparativ cu 13% dintre adulții care nu au mai rămas niciodată bani. Acest lucru nu dovedește că un singur comportament face diferența, dar subliniază cât de important este fluxul de numerar recurent pentru reconstrucție.
Pasul 3: Automatizați economiile și captați câștigurile neașteptate
Pasul 3: Direcționați numerarul suplimentar și sumele neașteptate într-un cont separat de urgență înainte ca banii să fie absorbiți de cheltuielile zilnice.
După ce ați identificat o contribuție realistă, faceți-o automată. CFPB spune că transferurile recurente sunt una dintre cele mai simple modalități de a face economiile consecvente. Puteți programa un transfer bancar la scurt timp după ziua de salariu sau puteți întreba angajatorul dacă depunerea directă poate fi împărțită între contul curent și economii.
Dacă venitul dumneavoastră variază, este posibil ca un transfer fix să nu funcționeze în fiecare perioadă de plată. În acest caz, utilizați o sumă de bază automată mai mică și adăugați manual un procent din salariile mai mari. CFPB avertizează, de asemenea, că transferurile automate ar trebui setate ținând cont de soldul dumneavoastră curent, astfel încât să nu declanșați comisioane pentru descoperit de cont.
Apoi adăugați o a doua regulă: trimiteți o parte predeterminată din banii neregulați către fondul de urgență. Ghidul FDIC „ Economisirea pentru neașteptat și viitorul tău ” sugerează în mod specific combinarea depunerilor automate regulate cu venituri neașteptate, cum ar fi o rambursare de impozite sau un bonus la locul de muncă.
Printre posibilele acceleratoare de reconstrucție se numără:
o rambursare de impozite;
o creștere bruscă a bonusurilor sau a comisioanelor la locul de muncă;
ore suplimentare sau ture suplimentare temporare;
numerar din vânzarea articolelor neutilizate;
rambursări sau reduceri de sume pe care nu le-ați prevăzut în buget;
un proiect secundar temporar, cu condiția ca costurile și taxele să nu elimine beneficiul.
Nu trebuie să trimiți 100% din fiecare câștig neașteptat către economii. O regulă fixă - cum ar fi „jumătate din orice numerar neașteptat merge la fondul de urgență până când se reia pragul de o lună” - poate fi mai ușor de urmat.
Pasul 4: Păstrați fondul în siguranță, accesibil și separat
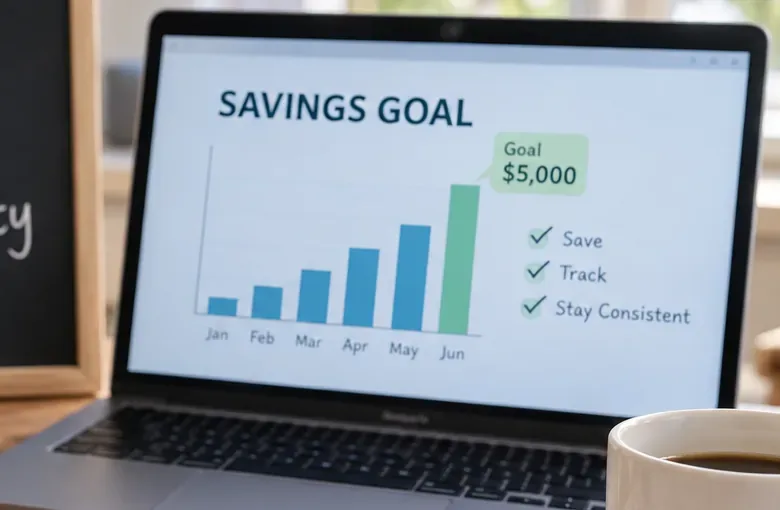
Pasul 4: Urmăriți soldul în mod regulat și ajustați transferul automat atunci când veniturile, cheltuielile sau obiectivul se modifică.
Un fond de urgență are o funcție diferită de un cont de investiții pe termen lung. Primele sale priorități sunt accesibilitatea și conservarea principalului. Pentru majoritatea oamenilor, un cont de economii separat asigurat sau un cont de depozit pe piața monetară este mai potrivit pentru rezerva de urgență de bază decât acțiunile, activele cripto sau alte investiții care pot scădea brusc atunci când este nevoie de bani.
La o bancă asigurată de FDIC, conturile curente, conturile de economii, conturile de depozit pe piața monetară și certificatele de depozit pot fi eligibile pentru asigurarea federală a depozitelor. Suma standard este de 250.000 USD per deponent, per bancă asigurată, pentru fiecare categorie de proprietate. Puteți verifica acoperirea utilizând resursele de asigurare a depozitelor FDIC . Începând cu 1 martie 2026, semnătura oficială digitală a FDIC este, de asemenea, obligatorie în anumite locuri de pe site-urile web, aplicațiile și anumite bancomate ale băncilor asigurate.
La o uniune de credit asigurată la nivel federal, Fondul Național de Asigurare a Acțiunilor Uniunii de Credit oferă o protecție federală comparabilă, în general de până la 250.000 USD pentru conturi individuale. Consultați ghidul de acoperire a asigurării acțiunilor NCUA pentru detalii.
Un cont separat poate reduce, de asemenea, tentația de a trata banii de urgență ca fiind numerar obișnuit dintr-un cont curent. FDIC recomandă în mod specific luarea în considerare a unui cont separat de economii asigurate pentru fondurile de urgență.
Un sprint de reconstrucție a fondului de urgență de 30 de zile
Când
Acţiune
Rezultatul așteptat
Ziua 1
Calculați soldul curent, cheltuielile lunare esențiale, următoarea etapă importantă și decalajul de refacere.
Știi exact ce înseamnă „recuperat”.
Zilele 2–3
Revizuiți tranzacțiile recente și alegeți trei reduceri sau reduceri temporare.
Creezi un flux de numerar lunar imediat.
Zilele 4–7
Setați un transfer automat pentru ziua de după ziua de plată sau aranjați o depunere directă divizată, dacă este disponibilă.
Reconstrucția are loc fără a se baza pe memorie.
Săptămâna 2
Vindeți articole neutilizate sau adăugați o sursă temporară de venit, dacă este posibil.
Accelerezi prima etapă importantă.
Săptămâna 3
Mută orice rambursare, bonus, despăgubire sau alt câștig neașteptat conform regulii prestabilite.
Banii neregulamentari avansează obiectivul în loc să dispară în cheltuieli de rutină.
Ziua 30
Verificați soldul, comparați contribuțiile reale cu cele din plan și ajustați transferul lunii următoare.
Planul tău rămâne realist pe măsură ce fluxul de numerar se schimbă.
Ar trebui să întrerupeți investițiile în timp ce reconstruiți?
Nu există un răspuns universal valabil. Dacă fondul dumneavoastră de urgență este complet epuizat, refacerea unor sume disponibile poate preveni transformarea următoarei surprize în datorii noi. Însă reducerea fiecărei contribuții pe termen lung poate avea și consecințe, mai ales dacă un angajator oferă o contribuție egală cu cea a unui plan de pensie.
O abordare practică este să prioritizezi mai întâi facturile esențiale și plățile datoriilor necesare, să restaurezi o rezervă inițială de numerar și apoi să decizi cât de repede să reconstruiești rezerva mai mare alături de obiectivele pe termen lung. Dacă fluxul tău de numerar este restrâns, echilibrul corect depinde de ratele dobânzilor, beneficiile angajatorului, considerațiile fiscale, stabilitatea locului de muncă și toleranța ta la risc.
Greșeli frecvente care încetinesc reconstrucția
Alegerea unui termen limită nerealist. Un transfer care cauzează în mod repetat lipsuri de numerar nu va dura.
Economisiți doar ce rămâne la sfârșitul lunii. Automatizarea unei sume realiste după ziua de plată este de obicei mai fiabilă.
Considerarea investițiilor drept numerar de urgență. Activele de piață pot fi slabe atunci când aveți nevoie de ele.
Plasarea întregului fond într-un produs greu accesibil. CD-urile pot percepe penalități pentru retragerea anticipată, așa că nu sunt întotdeauna potrivite pentru banii de care ați putea avea nevoie imediat.
Reconstruirea fără a remedia vulnerabilitatea inițială. Dacă situația de urgență a scos la iveală o lacună în asigurare, o problemă de întreținere sau o cheltuială recurentă, abordați și acea problemă.
Utilizarea fondului pentru facturi anuale previzibile. Impozitele pe proprietate, întreținerea de rutină a mașinii, sărbătorile și primele de asigurare cunoscute sunt mai bine gestionate cu fonduri de amortizare separate.
Listă de verificare rapidă pentru reconstrucție
Calculați cheltuielile lunare esențiale.
Alege următoarea etapă importantă în loc să te concentrezi doar pe obiectivul final.
Stabilește un termen limită care nu pune în pericol facturile esențiale.
Identificați reduceri temporare de cheltuieli pentru 30 până la 90 de zile.
Automatizează o contribuție după fiecare salariu.
Decideți în avans ce sumă din bonusuri, rambursări sau venituri suplimentare va fi direcționată către economii.
Păstrați rezerva de urgență de bază într-un cont accesibil și asigurat corespunzător.
Revizuiți soldul lunar și măriți contribuția atunci când fluxul de numerar se îmbunătățește.
Odată ce fondul de urgență este restabilit, redirecționează suma de reconstrucție temporară către următoarea ta prioritate financiară.
Concluzie
Îți poți reconstrui un fond de urgență mai rapid fără a-ți fragiliza finanțele. Începe cu o etapă importantă atinsă, mărește temporar decalajul dintre venituri și cheltuieli, automatizează contribuțiile și folosește câștigurile neașteptate pentru a accelera planul. Păstrează banii separați, lichizi și asigurați corespunzător, apoi revizuiește obiectivul pe măsură ce se schimbă locul de muncă, familia și cheltuielile tale.
Cele mai recente date ale Rezervei Federale nu arată o creștere dramatică la nivel național a pregătirii pentru situații de urgență în 2025; ponderea adulților cu trei luni de economii pentru zile negre a rămas la 55%. Aceasta face ca sfatul durabil să fie mai important decât urmărirea unei noi tendințe financiare: construiți în mod deliberat un buffer de numerar, alimentați-l după ce îl utilizați și proiectați sistemul astfel încât să continue să funcționeze după ce motivația dispare.
Recenzie sursă: 14 septembrie 2026. Acest articol oferă informații educaționale generale și nu reprezintă consultanță financiară, fiscală, juridică sau de investiții individualizată.