Acasă
» Tehnologie
»
Inside the Global Race for Advanced Chip Packaging and Fabrication
Inside the Global Race for Advanced Chip Packaging and Fabrication
A practical problem is becoming harder to ignore across the semiconductor industry: building a leading-edge chip is no longer just about printing smaller transistors. A cutting-edge AI accelerator can still miss its performance, cost, or delivery targets if high-bandwidth memory cannot be placed close enough to the logic, if an interposer is too large or expensive, if package yield is poor, or if advanced assembly capacity is located far from the wafer fab.
That is why the global semiconductor race in 2026 is increasingly a race across two connected fronts. The first is fabrication: gate-all-around transistors, backside power delivery, EUV lithography, yield, and capacity at roughly the 2nm class and beyond. The second is advanced packaging: chiplets, 2.5D interposers, 3D stacking, hybrid bonding, high-bandwidth memory integration, substrates, testing, and thermal management.
The distinction matters because a country or company can be strong in one layer and still depend heavily on another region for the rest of the system. For customers buying AI infrastructure, for governments funding semiconductor programs, and for companies planning supply chains, the key question is no longer simply “Who has the smallest node?” It is “Who can manufacture, integrate, test, and scale the entire system?”
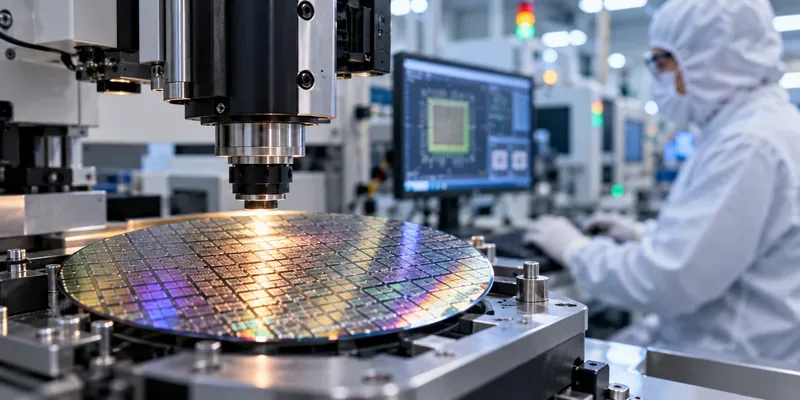
A semiconductor wafer under precision inspection equipment illustrates the front-end manufacturing side of a race that increasingly depends on advanced packaging and system integration as well.
Why packaging has become a first-order performance constraint
For decades, semiconductor progress was commonly summarized by transistor scaling. That remains important, but modern AI and high-performance computing systems are pushing against other physical limits at the same time.
One limit is die size. Lithography tools expose a finite field, so designers cannot simply make a monolithic processor arbitrarily large. Chiplets offer another path: divide a system into smaller dies and connect them with very high-bandwidth links inside one package. A second limit is memory bandwidth. AI accelerators need enormous data movement between logic and high-bandwidth memory (HBM), so distance, routing density, power delivery, and package geometry matter directly to system performance.
A third limit is economics. Very large leading-edge dies can be expensive because a defect can ruin a large amount of valuable silicon. Chiplet architectures can let designers put only the functions that truly need an advanced process on the most expensive node while using older or specialized nodes for I/O, analog, cache, or other functions. The trade-off is that packaging becomes much more difficult.
That is why terms such as CoWoS, SoIC, EMIB, Foveros, I-Cube, X-Cube, hybrid bonding, redistribution layers, and silicon bridges now appear in discussions that once focused almost entirely on process nodes.
The fabrication race: 2nm-class production is becoming real
TSMC: scaling N2 while pushing backside power and larger systems
TSMC states that its N2 process entered high-volume manufacturing in the fourth quarter of 2025 with good yield, and that N2P and A16 were scheduled for volume production in the second half of 2026. A16 adds TSMC’s Super Power Rail backside power technology for designs with demanding power-delivery and routing requirements. See TSMC’s 2025 annual report and its A16 technology overview.
The important point is not the marketing label attached to a node. Node names are not literal transistor dimensions and are not directly comparable across foundries. What matters is whether a process reaches acceptable yield, performance, power, density, design-tool maturity, and production volume for real customer products.
Intel: 18A combines gate-all-around with backside power
Intel says Intel 18A entered production in 2025 and is now in high-volume production in the United States. The process combines RibbonFET gate-all-around transistors with PowerVia backside power delivery. Intel also reported in June 2026 that the enhanced 18A-P variant had entered risk production. The company’s current material on Intel 18A distinguishes production status from future variants and provides the process claims with supporting technical references.
Intel’s strategy is particularly notable because it pairs front-end manufacturing with a large domestic advanced-packaging footprint. That matters for customers that want process technology, assembly, testing, and supply-chain geography to be planned as one system rather than as separate purchases.
Samsung: 2nm expansion tied to memory and packaging
Samsung’s foundry roadmap uses gate-all-around technology and increasingly ties its logic offerings to the company’s memory and advanced-package businesses. In its second-quarter 2026 results, Samsung said it planned to ramp production of new mobile products on its second-generation 2nm process during the second half of 2026 and reported expanding 2nm HPC engagements. Separately, Samsung and Broadcom announced a 2026 collaboration spanning 2nm-and-below foundry technology, HBM, and advanced packaging. See Samsung’s Q2 2026 results and the Samsung-Broadcom announcement.
The strategic advantage Samsung is trying to create is obvious: logic, memory, and packaging can be co-optimized. The challenge is equally clear—customers still judge a foundry by production yield, schedule reliability, ecosystem readiness, and the competitiveness of the final packaged system, not by a roadmap slide alone.
Rapidus din Japonia: o încercare de a reintra în logica de vârf
Rapidus încearcă ceva diferit: reconstruirea unei baze de producție logice de vârf în Japonia, în jurul unui proces de tip gate-all-around de 2 nm. Linia sa pilot IIM-1 din Chitose a început să funcționeze în aprilie 2025, iar Rapidus afirmă că producția de masă este planificată pentru 2027. În aprilie 2026, NEDO din Japonia a aprobat planul pentru anul fiscal al Rapidus, care acoperă atât dezvoltarea front-end de 2 nm, cât și proiectarea și fabricarea chiplet-urilor/pachetelor. Rapidus a raportat, de asemenea, un prototip de interposer RDL organic de 600 mm pătrați și intenționează să verifice procesele de pachete 2.xD și 3D la unitatea sa Rapidus Chiplet Solutions. Consultați actualizarea proiectului Rapidus pentru anul fiscal 2026 .
Acesta rămâne un program de fabricație orientat spre viitor, mai degrabă decât o dovadă a succesului producției de masă din 2027. Această distincție este importantă: tranzistoarele prototip, o linie pilot funcțională, un PDK utilizabil, deconectarea automată a transmisiilor de către clienți, randamentul producției și producția sustenabilă de volum mare sunt etape distincte.
Cursa ambalajelor: ambalajul devine parte a arhitecturii computerului
TSMC scalează CoWoS mult dincolo de un pachet convențional
Familia CoWoS de la TSMC este esențială pentru multe proiecte de inteligență artificială și HPC, deoarece reunește logica și HBM în sisteme foarte mari, bazate pe interpozitori. La Simpozionul său de Tehnologie din America de Nord din 2026, TSMC a declarat că produce CoWoS cu dimensiunea de 5,5 reticule și planifică o versiune cu dimensiunea de 14 reticule pentru 2028, care ar putea integra aproximativ 10 matrițe de calcul mari și 20 de stive HBM. Aceeași foaie de parcurs include stivuirea 3D SoIC și optica co-ambalată. Consultați anunțul simpozionului de tehnologie TSMC din 2026 .
Importanța este arhitecturală. Pe măsură ce suprafața pachetelor se extinde, proiectanții pot scala procesele de calcul și memoria fără a impune fiecare funcție pe o singură matriță monolitică. Însă pachetele mai mari fac ca deformarea, gradienții termici, calitatea substratului, integritatea interconexiunilor, furnizarea de energie, strategia de testare și randamentul asamblării să fie mai greu de controlat.
Intel pariază pe bridge-uri plus stivuire verticală
Portofoliul de ambalaje Intel abordează aceeași problemă cu un set diferit de componente. EMIB încorporează mici punți de siliciu în substrat pentru a conecta lateral matrițele, în timp ce tehnologiile Foveros acceptă stivuirea verticală. Intel a declarat în iulie 2026 că unitățile sale din New Mexico scalau ambalajele dincolo de de opt ori suprafața reticulului convențional, cu planuri de a depăși această valoare de 12 ori până în 2028. Cel mai recent model EMIB-T adaugă fire de contact prin siliciu pentru a îmbunătăți furnizarea de energie și rutarea pentru sistemele bazate pe HBM, care necesită eforturi mari. Consultați prezentarea generală a ambalajelor avansate Intel din 2026 .
Acest lucru ilustrează de ce tehnologiile de ambalare nu ar trebui comparate după o singură metrică. Un interpozer complet din siliciu, o punte de siliciu încorporată, un interpozer RDL și o stivă 3D hibridă fac compromisuri diferite în ceea ce privește lățimea de bandă, costul, suprafața ambalajului, comportamentul termic și complexitatea fabricației.
Samsung combină tehnologia 2.5D, 3D și integrarea memoriei
Samsung oferă împachetări 2.5D bazate pe interpozitoare de siliciu și punți, precum și stivuire 3D. Materialul său actual de integrare eterogenă avansată descrie 3D Cube-T folosind TSV și lipire prin compresie termică și 3D Cube-H în curs de dezvoltare cu lipire hibridă de cupru fără denivelări. De asemenea, Samsung continuă să poziționeze I-Cube și X-Cube ca parte a strategiei sale mai ample de turnătorie plus memorie. Consultați prezentarea generală a integrării eterogene avansate de la Samsung .
Întrebarea nerezolvată nu este dacă aceste tehnici sunt utile din punct de vedere tehnic. Ci ce combinații pot fi fabricate cu randament ridicat, la dimensiunea necesară a ambalajului, cu aprovizionarea HBM necesară și la un cost pe care clienții îl vor accepta.
Geografia devine o specificație de fabricație
Cursa se referă și la locul în care are loc fiecare etapă de producție. Cel mai rezistent lanț de aprovizionare nu este neapărat cel cu cele mai multe fabrici; este cel care poate conecta fabricarea plachetelor, ambalarea, substraturile, memoria, testarea, echipamentele, materialele și talentul ingineresc cu un timp de ciclu și un risc gestionabile.
Regiune
Direcția actuală verificată
De ce contează
Taiwan
TSMC continuă investițiile majore în N2 și ambalaje avansate și rămâne centrul celui mai matur ecosistem de producție de ultimă generație al său.
Rețelele dense de furnizori, învățarea acumulată din procese și strânsa interconectare dintre front-end și ambalare rămân dificil de reprodus rapid.
Statele Unite
Intel produce 18A pe plan intern; planul TSMC pentru Arizona s-a extins la șase fabrici logice, două unități de ambalare avansată și un centru de cercetare și dezvoltare; Amkor construiește un campus mare de ambalare/testare avansată în Arizona.
SUA încearcă să elimine decalajul dintre napolitanele de ultimă generație produse pe plan intern și asamblarea avansată de volum mare produsă pe plan intern.
Coreea de Sud
Samsung dezvoltă logica de 2nm, HBM și integrarea 2.5D/3D, în timp ce Coreea finanțează și programe avansate de infrastructură pentru ambalarea produselor.
Co-localizarea memoriei, logicii și împachetării poate fi valoroasă din punct de vedere strategic pentru sistemele de inteligență artificială.
Japonia
Rapidus dezvoltă o logică de 2nm și un flux de cercetare și dezvoltare conectat pentru chiplet-uri/ambalare avansată, vizând producția de masă în 2027.
Japonia încearcă să restabilească logica internă de vârf, valorificând în același timp atuurile profunde ale materialelor și echipamentelor.
Europa
Liniile pilot ale Legii privind cipurile din UE, cum ar fi NanoIC și FAMES, extind accesul la cercetare și dezvoltare în procese avansate și la experimentarea la scară preindustrială.
Europa își consolidează dezvoltarea tehnologică și prototiparea, deși capacitatea liniei pilot nu trebuie confundată cu capacitatea mare de producție comercială de cipuri de inteligență artificială.
Pagina actuală a TSMC Arizona precizează că planul său de investiții din SUA a crescut la 265 de miliarde de dolari și include șase fabrici logice, două unități de ambalare avansată și un centru de cercetare și dezvoltare, prima fabrică de ambalare avansată intrând în etapele inițiale de construcție la începutul anului 2026. Consultați rezumatul proiectului actual al TSMC Arizona .
Ambalajele avansate devin, de asemenea, o prioritate a politicii industriale a SUA în sine. Amkor a început în 2025 construcția unui campus de ambalaje și testare în Arizona, a cărui investiție planificată a fost extinsă la 7 miliarde de dolari, producția urmând să înceapă în 2028. În iunie 2026, TSMC și Amkor au anunțat un acord pe 10 ani pentru o colaborare în domeniul ambalajelor avansate și al testării în Arizona. Consultați anunțul de parteneriat TSMC-Amkor .
La nivel de cercetare și dezvoltare, Departamentul Comerțului din SUA a anunțat în iulie 2026 scrisori de intenție în valoare totală de 874 de milioane de dolari pentru cercetare în lanțul de aprovizionare cu calculatoare, care include ambalaje avansate, substraturi, materiale, fotonică, arhitecturi și memorie. Consultați anunțul NIST .
Europa alege o cale diferită. UE a deschis linia pilot NanoIC la imec în februarie 2026, un program de 2,5 miliarde de euro cu finanțare UE de 700 de milioane de euro, axat pe tehnologia semiconductorilor de generație următoare, dincolo de 2 nm, la scară aproape industrială de cercetare și dezvoltare. FAMES de la CEA-Leti, inaugurat în ianuarie 2026, se concentrează pe tehnologiile cu consum ultra-redus de energie. Aceste facilități consolidează accesul la cercetare și dezvoltarea proceselor, dar nu sunt echivalente cu anunțarea unei noi turnătorii de volum mare. A se vedea anunțul Comisiei Europene privind NanoIC .
China urmărește, de asemenea, dezvoltarea capacității interne de producție și ambalare a semiconductorilor. În 2026, politica națională chineză a continuat sprijinul fiscal pentru companiile eligibile de producție a semiconductorilor și de ambalare/testare avansată, în timp ce un standard național de interconectare a chipleților 2.5D a intrat în vigoare la 1 martie 2026. Aceste măsuri arată dezvoltarea continuă a ecosistemului, dar nu stabilesc în sine statutul producției sau competitivitatea niciunui proces de vârf. A se vedea notificarea NDRC privind politica fiscală din 2026 și standardul național de interfață a chipleților 2.5D .
Cele mai dificile blocaje se mută în interfețe
Următoarea etapă a concurenței va fi decisă mai puțin de specificațiile componentelor izolate și mai mult de interfețele dintre componente și etapele de fabricație.
Lățime de bandă logică-memorie: Mai multe stive HBM sunt utile numai dacă rutarea, integritatea semnalului, aria pachetului și furnizarea de energie se scalează odată cu acestea.
Termicitate: Suprapunerea matrițelor scurtează traseele electrice, dar poate îngreuna eliminarea căldurii. Răcirea devine o problemă de design a carcasei, nu doar o problemă a rack-ului serverului.
Testarea matrițelor cunoscute ca fiind bune de utilizat: Un pachet complex poate conține multe matrițe scumpe. Testarea înainte de asamblare devine critică, deoarece o componentă defectă poate distruge valoarea întregului pachet.
Substraturi și interpozitoare: Cea mai avansată placă logică nu este utilă dacă un pachet nu poate fi construit la dimensiunile, densitatea de rutare, planitatea și volumul necesare.
Lipire hibridă: Lipirea directă cupru-cupru poate crește densitatea interconexiunilor și reduce lungimea conexiunii, dar curățenia, alinierea, randamentul și stresul termic în fabricație devin mai dificile.
Optică integrată în pachete: Mutarea I/O optică mai aproape de procesare poate reduce energia și latența mutării datelor, dar adaugă o altă disciplină de fabricație unui pachet deja complex.
De aceea, cursa semiconductorilor recompensează din ce în ce mai mult companiile care pot co-proiecta tranzistoare, chipleturi, interfețe de memorie, structuri de pachete, fluxuri de testare, sisteme de alimentare și răcire. „Backend-ul” nu mai este o etapă finală de valoare redusă. Pentru sistemele avansate de inteligență artificială, face parte din arhitectură.
Ce să urmărești în continuare
Cea mai ușoară greșeală este să tratăm fiecare anunț al foii de parcurs ca fiind echivalent. Este mai util să clasificăm dovezile de la cea mai ușoară la cea mai dificilă: demonstrațiile tehnologice mai întâi, apoi producția de risc, abandonurile clienților, calificarea producției, producția de volum mare și, în final, randamentele susținute și economia transporturilor.
În ceea ce privește fabricația, trebuie urmărit dacă familia N2 de la TSMC continuă să se dezvolte, dacă Intel poate extinde adoptarea externă a proceselor din familia 18A, dacă Samsung transformă angajamentele de 2nm în volum durabil și dacă Rapidus poate trece de la succesul liniei pilot la producția la scară comercială în 2027.
În ceea ce privește ambalajul, dimensiunea carcasei ceasului, numărul de HBM, pasul legăturilor hibride, strategia substratului, metodologia de testare, limitele termice și capacitatea reală. Extinderea CoWoS de către TSMC, sistemele EMIB/Foveros mai mari de la Intel, activitatea de legături hibride de la Samsung și experimentele RDL la scară de panou ale Rapidus indică toate în aceeași direcție: carcasa în sine devine mai mare, mai densă și mai asemănătoare unui sistem.
Din punct de vedere geografic, observați dacă noile investiții din SUA, Japonia, Coreea și Europa creează grupuri de furnizori autosustenabile, mai degrabă decât facilități emblematice izolate. O fabrică fără ambalaje, materiale, piese de schimb, teste, forță de muncă calificată și asistență tehnică pentru clienți în apropiere se poate confrunta în continuare cu cicluri lungi de producție și dependențe ascunse.
Cum să verifici dacă o afirmație privind cursa cu cipuri este relevantă
Înainte de a accepta un titlu despre o nouă tehnologie de cipuri „de vârf”, faceți o scurtă verificare a realității:
Afirmația se referă la un prototip, la producția de risc sau la producția de volum mare ?
Sursa menționează o dată reală de producție sau doar o țintă?
Este comparată eticheta nodului ca și cum „2nm” ar însemna același lucru în toate turnătoriile? Nu este așa.
Anunțul acoperă doar fabricarea plachetelor sau și ambalarea, integrarea memoriei și testarea?
Se discută despre dimensiunile capsulare, integrarea HBM, randamentul, furnizarea de energie și temperaturile sau doar despre densitatea tranzistoarelor?
Noua unitate este o fabrică de volum comercial, o linie pilot de cercetare și dezvoltare sau un loc de ambalare/testare?
Sunt cifrele de investiții angajate, în curs de construcție sau încă condiționate de stimulente și cererea viitoare?
Dacă un anunț trece aceste verificări, este mai probabil să reprezinte o schimbare semnificativă în capacitatea semiconductorilor, decât o etapă importantă a foii de parcurs prezentată fără contextul producției.
Cursa nu se mai câștigă doar pe napolitană
Concursul global de semiconductori se concentrează în continuare pe cine poate produce cei mai avansați tranzistori, dar acest lucru nu mai este suficient. Inteligența artificială a făcut ca lățimea de bandă a memoriei, densitatea interconectărilor, dimensiunea pachetului, testele, temperaturile și geografia lanțului de aprovizionare să fie inseparabile de performanța de calcul.
Taiwanul rămâne centrul celui mai matur ecosistem de turnătorie de ultimă generație și de ambalaje avansate. Statele Unite își reconstruiesc capacitatea de front-end și de ambalaje avansate la o scară fără precedent. Coreea de Sud combină punctele forte ale memoriei, logicii și ambalajelor. Japonia încearcă să revină la logica de ultimă generație, construind în același timp un ecosistem de chipleturi conectate. Europa își extinde infrastructura comună de cercetare și dezvoltare, iar China continuă să consolideze sprijinul pentru politicile interne de producție și ambalare.
Prin urmare, cea mai importantă competiție nu este pur și simplu „2nm versus 2nm”. Este vorba despre cursa pentru livrarea unui sistem complet, fabricabil: logică, memorie, capsulare, alimentare, răcire, testare, randament și volum de ultimă generație – împreună.