Acasă
» Familie
»
Aplicații de finanțe personale care vor schimba regulile jocului în 2026
Aplicații de finanțe personale care vor schimba regulile jocului în 2026
Cea mai importantă schimbare în aplicațiile de finanțe personale din 2026 nu este un grafic de cheltuieli mai atractiv. Este vorba de trecerea de la tablouri de bord pasive la software care poate interpreta datele financiare, poate semnala ce merită atenție și - în unele cazuri - poate pregăti modificări pentru aprobarea dumneavoastră.
Această schimbare este acum verificabilă. Copilot Money a lansat o versiune beta publică a Asistentului său Money pe 16 aprilie 2026, descriind briefing-uri proactive, recategorizări sugerate, potrivirea rambursărilor și acțiuni legate de buget care necesită aprobarea utilizatorului. Până pe 12 august, Copilot a declarat că asistentul beta poate crea, actualiza și șterge categorii, bugete, tranzacții, tranzacții recurente și reguli, permițând în același timp utilizatorului să aprobe sau să respingă sugestiile. Quicken a introdus, de asemenea, o experiență AI Chat în Quicken Simplifi în 2026, care poate utiliza datele Simplifi ale unui client pentru a răspunde la întrebări și a ajuta cu acțiunile, cu revizuire și aprobare înainte de a se face modificări. Acestea sunt progrese semnificative, dar sunt încă funcții în evoluție, mai degrabă decât consultanți financiari autonomi. Consultați anunțul oficial Copilot Money Assistant , actualizările produsului Copilot și documentația Quicken AI Chat .
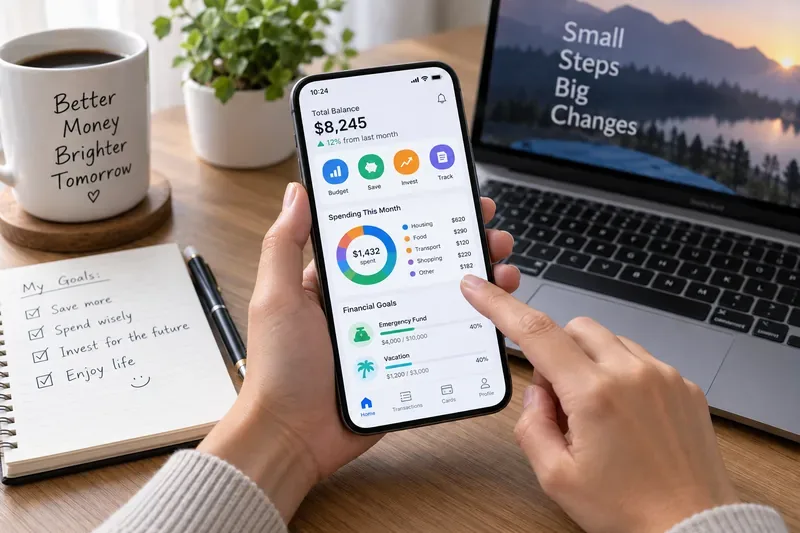
Un tablou de bord pentru finanțe personale poate fi util atunci când transformă activitatea contului în categorii clare de cheltuieli, obiective și decizii - nu doar un alt ecran de verificat.
Ce ar trebui să însemne pentru tine „schimbarea jocului”
O aplicație financiară merită această etichetă doar dacă îmbunătățește un rezultat pe care îl poți observa efectiv. Întrebarea utilă nu este dacă o aplicație are inteligență artificială, grafice colorate sau sute de integrări bancare. Ci dacă aplicația te ajută să iei decizii mai bune cu mai puține dificultăți.
Pentru majoritatea oamenilor, există cinci rezultate practice care merită măsurate:
Vizibilitate: Poți vedea unde se duc banii fără a fi nevoie să reconciliezi manual mai multe aplicații bancare și de card.
Acuratețe: Tranzacțiile, facturile recurente, transferurile și veniturile sunt clasificate suficient de bine încât imaginea lunară este demnă de încredere.
Acțiune: Aplicația te ajută să modifici un buget, să anulezi un abonament nedorit, să ajustezi un obiectiv sau să identifici o problemă înainte de sfârșitul lunii.
Consecvență: Puteți menține sistemul la zi fără a petrece mai mult timp cu întreținerea lui decât valorează informațiile obținute.
Coordonare: Dacă partajați finanțele, toți cei care au nevoie de informații pot lucra de pe aceeași imagine fără a partaja parole.
Dacă o aplicație nu îmbunătățește cel puțin unul dintre aceste rezultate după o perioadă de probă rezonabilă, schimbarea instrumentelor poate fi mai productivă decât adăugarea mai multor funcții sau notificări.
Cinci aplicații de finanțe personale care merită urmărite în 2026
Aplicație
Ceea ce iese în evidență acum
Cea mai bună potrivire
Principala limitare de urmărit
Copilot Money
Clasificare prin inteligență artificială plus o versiune beta a Asistentului Bancar care poate identifica probleme și pregăti modificările contului, bugetului și tranzacțiilor pentru aprobare
Persoane care își doresc o perspectivă rafinată, axată pe automatizare, asupra finanțelor din SUA
Asistentul este încă în versiune beta, iar Copilot spune că serviciul acceptă doar conturi din SUA.
Quicken Simplifi
Un plan de cheltuieli orientat spre fluxul de numerar, detectare recurentă și o versiune beta de chat cu inteligență artificială care poate raționa pe baza datelor Simplifi.
Persoane care doresc o viziune clară de tipul „stânga luna aceasta”, mai degrabă decât un sistem strict de plicuri
Disponibilitatea și capacitățile inteligenței artificiale se pot schimba în perioada beta
YNAB
Bugetare intenționată, axată pe planificare, urmărirea obiectivelor, partajarea resurselor în gospodărie și integrare mai automatizată
Oameni dispuși să decidă în mod activ ce ar trebui să facă fiecare dolar
Necesită mai multă participare comportamentală decât un tracker pasiv
Rocket Money
Detectarea abonamentelor, asistență pentru anulare, bugetare, alerte de cont, urmărirea averii nete și negociere opțională a facturilor
Persoane a căror prioritate principală este reducerea dezordinii financiare recurente
Unele funcții valoroase necesită Premium, iar negocierea cu succes a facturilor implică o taxă.
Monarch Money
Bugetare flexibilă sau pe categorii, colaborare în gospodărie, urmărire recurentă, investiții și valoare netă într-un singur tablou de bord
Cupluri sau gospodării care doresc o perspectivă comună asupra operațiunilor financiare
Calitatea conturilor conectate depinde în continuare de instituțiile și furnizorii de date implicați
1. Copilot Money: software-ul financiar devine conversațional
Copilot este unul dintre cele mai clare exemple ale trecerii din 2026 de la „arată-mi banii” la „ajută-mă să înțeleg ce necesită atenție”. Aplicația sa principală urmărește deja cheltuielile, bugetele, abonamentele, investițiile, obiectivele de economisire, fluxul de numerar și valoarea netă. Versiunea beta Money Assistant adaugă un strat conversațional și proactiv peste aceste date.
Detaliul important este modelul de aprobare. Copilot spune că asistentul poate propune sau efectua modificări acceptate doar cu aprobarea utilizatorului. Acesta este un design mai sensibil pentru gestionarea banilor decât schimbarea silențioasă a categoriilor sau bugetelor în fundal. Întrebările frecvente oficiale ale companiei explică, de asemenea, câteva limite: Copilot nu este o bancă, un instrument fiscal, un serviciu de monitorizare a creditului sau un consultant financiar și, în prezent, acceptă conturi din SUA.
Cum să evaluezi problema: Asistentul este util dacă reduce numărul de căutări manuale, corecții și ajustări bugetare pe care trebuie să le faci, menținând în același timp acuratețea datelor rezultate. Dacă corectezi sugestiile sale la fel de des pe cât le accepți, automatizarea nu ți-a câștigat încă încrederea.
2. Quicken Simplifi: planificarea fluxului de numerar întâlnește asistența prin inteligență artificială
Planul de cheltuieli Simplifi rămâne unul dintre cele mai practice elemente de diferențiere. Acesta organizează veniturile așteptate, facturile, abonamentele, cheltuielile planificate, obiectivele de economisire și alte cheltuieli, apoi actualizează suma rămasă pentru lună pe măsură ce sosesc tranzacțiile. Documentația de asistență Quicken din mai și iunie 2026 descrie acesta ca un sistem de planificare lunară în timp real, mai degrabă decât un raport de cheltuieli retrospectiv. Consultați ghidul oficial de configurare a Planului de cheltuieli .
Cel mai nou strat este Quicken AI Chat. Quicken spune că poate răspunde la întrebări în limbaj natural folosind date Simplifi și poate ajuta cu acțiuni în cadrul produsului după revizuire și aprobare. De asemenea, Quicken avertizează în mod explicit că răspunsurile AI pot conține erori sau informații incomplete și nu ar trebui tratate ca sfaturi de investiții, juridice sau fiscale. Această limitare este importantă, mai ales atunci când tonul încrezător al unui chatbot poate face ca un răspuns provizoriu să pară definitiv. Declarația actuală este disponibilă în declarația Quicken AI .
Cum să îl evaluezi: Numărul tău „rămas luna aceasta” ar trebui să devină mai fiabil pe măsură ce elementele recurente și tranzacțiile sunt corelate. Dacă planul necesită în mod constant corecții manuale deoarece veniturile, transferurile sau facturile sunt interpretate incorect, tabloul de bord nu îți oferă încă informații despre gradul de decizie.
3. YNAB: încă concentrat pe comportament, dar cu mai puține frecări la configurare
YNAB rămâne diferit de aplicațiile care observă în principal cheltuielile după ce acestea se produc. Metoda sa principală le cere utilizatorilor să aloce banii disponibili priorităților și obiectivelor. În 2026, YNAB a redus, de asemenea, dificultățile de configurare. Actualizarea de asistență din 23 iulie spune că, în timpul integrării mobile pentru un prim plan, YNAB poate analiza cheltuielile anterioare din 90 de zile și poate crea automat obiective atunci când există suficiente date. Acest lucru nu elimină filosofia de planificare; oferă noilor utilizatori un punct de plecare pe care îl pot edita. Consultați documentația YNAB privind obiectivele automate .
YNAB acceptă, de asemenea, partajarea abonamentelor prin YNAB Together, permițând unui grup de până la șase persoane în total să utilizeze un singur abonament cu date de conectare separate. Pagina sa de funcții documentează importul bancar, obiectivele, planificarea împrumuturilor, rapoartele și sincronizarea pe mai multe dispozitive. Conform verificărilor din septembrie 2026, YNAB listează prețul standard de 109 USD pe an sau 14,99 USD pe lună înainte de taxele aplicabile pe pagina oficială de prețuri .
Cum să evaluezi situația: YNAB funcționează dacă deciziile tale de cheltuieli se iau din ce în ce mai mult înainte de achiziție, mai degrabă decât doar în timpul unei evaluări de la sfârșitul lunii. Dacă dorești un instrument de urmărire în mare parte pasiv și reziști în mod constant la alocarea banilor pe categorii, o altă abordare s-ar putea potrivi mai bine.
4. Rocket Money: costurile recurente devin o problemă financiară de primă clasă
Rocket Money este convingător atunci când prima problemă de rezolvat nu este optimizarea portofoliului, ci pierderile financiare recurente. Materialele sale actuale de produs pun accent pe detectarea abonamentelor, urmărirea cheltuielilor, bugetarea, alertele pentru sold scăzut, economiile automate, urmărirea averii nete și asistența la anulare. Nivelul gratuit poate afișa abonamente; asistența la anulare și câteva instrumente avansate sunt caracteristici Premium.
Rocket Money oferă și negociere de facturi, dar acesta este un caz în care citirea termenilor și condițiilor comisioanelor contează. Pagina de ajutor din 27 iulie 2026 precizează că, dacă negocierea facturilor are succes, comisionul unic este, în general, între 35% și 60% din economiile din primul an, procentul fiind selectat de client. Consultați explicația oficială a prețurilor și comisioanelor Rocket Money .
Cum să evaluezi situația: compară abonamentele anulate, taxele evitate sau facturile recurente reduse cu ceea ce plătești pentru Premium sau prin negociere. O aplicație de gestionare a abonamentelor ar trebui să genereze economii financiare sau de timp vizibile; în caz contrar, o revizuire manuală trimestrială a abonamentelor ar putea fi suficientă.
5. Monarch Money: vizibilitatea financiară partajată este o caracteristică a produsului, nu o soluție alternativă
Monarch este deosebit de puternic atunci când finanțele personale sunt de fapt finanțe ale gospodăriei. Paginile sale oficiale descriu perspective comune pentru conturi separate și comune, bugetare și obiective colaborative, revizuirea tranzacțiilor, facturi și abonamente recurente, urmărirea averii nete, urmărirea investițiilor și bugetare Flex și pe categorii.
Această combinație contează deoarece cuplurile au nevoie adesea de lucruri diferite în același timp: o persoană dorește o imagine de ansamblu asupra fluxului de numerar, în timp ce cealaltă dorește detalii pe categorii. Cele două abordări bugetare ale Monarch fac acest compromis mai puțin rigid. Pagina sa de colaborare și funcțiile de urmărire descriu capacitățile actuale ale gospodăriei și ale plăților recurente.
Cum să evaluezi situația: Beneficiul ar trebui să se manifeste în mai puține conversații de tipul „Ce cont a plătit pentru asta?” și într-o înțelegere comună a obiectivelor, fluxului de numerar și facturilor viitoare. Cu toate acestea, dacă conturile conectate sunt frecvent învechite, tabloul de bord unificat poate crea o încredere falsă, mai degrabă decât claritate.
Îmbunătățirea silențioasă care contează la fel de mult ca inteligența artificială: conexiuni mai bune la conturi
Software-ul de finanțe personale este la fel de util ca datele care intră în el. În iulie 2026, Quicken a documentat o metodă actualizată de conectare API OAuth, în care utilizatorii se autentifică printr-o pagină de conectare găzduită de bancă, în loc să furnizeze companiei Quicken parola băncii lor. YNAB a adăugat, de asemenea, instrumente care pot reseta conexiunile bancare cu probleme și, atunci când sunt disponibile, pot muta o conexiune către un conector mai potrivit. Aceste modificări sunt mai puțin extravagante decât un asistent AI, dar afectează în mod direct dacă tabloul de bord rămâne precis.
Există, de asemenea, o avertizare politică. Cadrul privind drepturile privind datele financiare cu caracter personal al Biroului pentru Protecția Financiară a Consumatorilor din SUA, în temeiul Secțiunii 1033, este destinat să sprijine accesul autorizat al consumatorilor la date, dar CFPB afirmă că datele de conformitate cu regula au fost suspendate de o instanță federală pe 29 octombrie 2025, în timp ce continuă reconsiderarea. Cu alte cuvinte, nu presupuneți că implementarea sistemului bancar deschis în SUA este stabilită din punct de vedere legal sau operațional. Starea actuală este rezumată pe pagina privind drepturile privind datele financiare cu caracter personal a CFPB .
Cum să-ți dai seama dacă aplicația ta financiară te ajută cu adevărat
Nu evalua o aplicație în funcție de numărul de funcții explorate în prima săptămână. Acordă-i un ciclu complet de facturare, apoi caută dovezi că sistemul devine din ce în ce mai ușor de utilizat și de întreținut.
Soldurile principale ale conturilor bancare, ale cardurilor, ale împrumuturilor și ale investițiilor se actualizează suficient de fiabil pentru a ține cont de deciziile pe care le iei.
Veniturile și facturile recurente sunt recunoscute cu puține duplicate sau elemente lipsă.
Transferurile și plățile cu cardul de credit nu umflă totalurile „cheltuielilor”.
Îți poți explica situația actuală a fluxului de numerar fără a deschide mai multe aplicații ale instituțiilor financiare.
Alertele bugetare sau sugestiile asistentului determină acțiuni utile, în loc să obosească din cauza notificărilor.
Utilizatorii partajați înțeleg cine a modificat un buget, un obiectiv sau o tranzacție atunci când colaborarea este importantă.
Banii sau timpul economisit sunt mai mari decât taxa de abonament și povara întreținerii.
Dacă aceste semnale se îmbunătățesc, instrumentul își face treaba chiar dacă nu este opțiunea cu cele mai multe funcții. Dacă nu se îmbunătățesc, o automatizare sporită ar putea pur și simplu să creeze o curățare mai strictă.
Când ar trebui să schimbi aplicațiile?
Schimbarea aplicațiilor financiare are un cost: reconectarea conturilor, reconstruirea categoriilor, importarea istoricului și învățarea unui nou flux de lucru. Acest cost merită plătit atunci când sistemul actual eșuează în mod repetat la problema pentru care l-ați angajat.
Luați în considerare schimbarea atunci când instituțiile financiare principale rămân nesigure după depanarea conexiunii, când metoda dvs. de bugetare pare incompatibilă cu modul în care luați decizii, când funcțiile importante sunt blocate în spatele unui preț pe care nu îl puteți justifica sau când un asistent AI creează mai multe corecții decât informații utile. Confidențialitatea poate fi, de asemenea, un factor decisiv. Verificați ce date poate accesa o aplicație, dacă conexiunile la cont sunt doar pentru citire, cum poate fi revocată autorizația și dacă sunteți de acord cu politicile de date ale furnizorului.
Ceea ce aceste aplicații încă nu pot face pentru tine
Nicio aplicație de finanțe personale nu poate garanta că veți economisi bani, veți elimina datoriile sau veți investi cu succes. Sistemele de clasificare pot fi greșite. Soldurile conectate pot fi întârziate. Un grafic al averii nete este complet doar în funcție de conturile și activele incluse. Detectarea abonamentelor poate rata taxele care sunt plătite printr-un cont neconectat. Explicațiile generate de inteligența artificială pot fi, de asemenea, incomplete sau greșite, motiv pentru care produsele actuale, cum ar fi Copilot Money și Quicken AI, păstrează etapele de aprobare și publică limite în ceea ce privește sfaturile.
Prin urmare, cea mai puternică utilizare a acestor instrumente nu este de a externaliza judecata. Ci de a reduce efortul mecanic necesar pentru a vedea situația clar, astfel încât să poți lua singur judecata.
Concluzie
Aplicațiile de finanțe personale care vor schimba regulile jocului în 2026 se îndreaptă simultan în trei direcții: asistență mai proactivă, o mai bună automatizare a gestionării financiare repetitive și o colaborare mai puternică în jurul banilor partajați. Copilot Money și Quicken Simplifi arată cum se mișcă inteligența artificială în tabloul de bord financiar. YNAB continuă să promoveze planificarea și schimbarea comportamentului, automatizând în același timp o parte mai mare din configurare. Rocket Money tratează abonamentele și facturile recurente ca un flux de lucru financiar de bază. Monarch transformă bilanțul gospodăriei într-un spațiu de lucru colaborativ.
Cea mai bună alegere nu este aplicația cu cea mai lungă listă de funcții. Este cea care îți oferă o imagine mai exactă, îndeamnă la acțiuni utile, se potrivește modului în care privești banii și rămâne suficient de demnă de încredere încât să o folosești și peste șase luni.
Disponibilitatea funcțiilor, prețurile, asistența bancară și funcționalitatea beta se pot modifica. Detaliile produsului din acest articol au fost verificate în septembrie 2026, comparându-se cu surse oficiale de la furnizori și de la guvern. Acest articol este destinat scopurilor educaționale generale și nu reprezintă consultanță financiară, de investiții, fiscală sau juridică individualizată.